O superendividamento é a impossibilidade manifesta de o consumidor de boa-fé pagar todas as dívidas de consumo sem comprometer o mínimo existencial, hoje fixado em R$ 600,00. A Lei 14.181/2021 criou a repactuação de dívidas: uma audiência com todos os credores, no Judiciário ou no Procon, para aprovar um plano de pagamento de até 5 anos e, sem acordo, um plano judicial compulsório.
Em resumo
- Superendividado é o consumidor pessoa natural, de boa-fé, que não consegue pagar o conjunto das dívidas de consumo sem comprometer o mínimo existencial (Código de Defesa do Consumidor, CDC, art. 54-A, § 1º).
- O mínimo existencial é de R$ 600,00 por mês (Decreto 11.150/2022, art. 3º). Em 23/04/2026, o Supremo Tribunal Federal (STF) determinou a avaliação anual desse parâmetro e entendeu que o consignado não pode comprometê-lo.
- Ficam fora as dívidas feitas com fraude ou má-fé, as de bens de luxo de alto valor, o crédito com garantia real, o financiamento imobiliário e o crédito rural (arts. 54-A, § 3º, e 104-A, § 1º).
- A repactuação começa por uma audiência global com todos os credores, na qual o consumidor propõe um plano de até 5 anos (art. 104-A).
- Sem acordo, o juiz pode instaurar o processo por superendividamento, com plano compulsório de até 5 anos e primeira parcela em até 180 dias (art. 104-B).
- No Paraná, o Centro Judiciário de Solução de Conflitos e Cidadania (Cejusc) Pró-Endividados, do Tribunal de Justiça (TJPR), tem competência estadual e atende majoritariamente de forma virtual, o que alcança Londrina.
O que é superendividamento e quem se enquadra na lei?
Enquadra-se o consumidor pessoa natural, de boa-fé, que não consegue pagar todas as dívidas de consumo, vencidas e a vencer, sem comprometer o mínimo existencial. A definição está no art. 54-A do Código de Defesa do Consumidor, incluído pela Lei 14.181/2021, conhecida como Lei do Superendividamento:
“§ 1º Entende-se por superendividamento a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial, nos termos da regulamentação.”
Três elementos definem o alcance da regra:
- pessoa natural: a lei protege a pessoa física, não a empresa;
- boa-fé: a dívida não nasceu de um plano para não pagar;
- dívidas de consumo: o § 2º abrange “operações de crédito, compras a prazo e serviços de prestação continuada”, como cartão de crédito, empréstimo pessoal, cheque especial e crediário.
Quais dívidas entram e quais ficam fora da repactuação de dívidas?
Entram as dívidas de consumo em geral; ficam fora as que a lei exclui. O art. 54-A, § 3º, afasta o consumidor cujas dívidas “tenham sido contraídas mediante fraude ou má-fé” ou “decorram da aquisição ou contratação de produtos e serviços de luxo de alto valor”. O art. 104-A, § 1º, acrescenta exclusões próprias do processo:
“§ 1º Excluem-se do processo de repactuação as dívidas, ainda que decorrentes de relações de consumo, oriundas de contratos celebrados dolosamente sem o propósito de realizar pagamento, bem como as dívidas provenientes de contratos de crédito com garantia real, de financiamentos imobiliários e de crédito rural.”
| Dívida | Na repactuação? | Base |
|---|---|---|
| Cartão de crédito, cheque especial, empréstimo pessoal e crediário | Sim | CDC, art. 54-A, § 2º |
| Serviços de prestação continuada | Sim | CDC, art. 54-A, § 2º |
| Financiamento imobiliário | Não | CDC, art. 104-A, § 1º |
| Crédito com garantia real e crédito rural | Não | CDC, art. 104-A, § 1º |
| Dívida feita com fraude, má-fé ou sem intenção de pagar | Não | CDC, arts. 54-A, § 3º, e 104-A, § 1º |
| Produtos e serviços de luxo de alto valor | Não | CDC, art. 54-A, § 3º |
As dívidas excluídas continuam devidas; apenas não entram no plano. A nota técnica do TJPR de 04/06/2024 admite convidar esses credores à audiência pré-processual, sem as sanções da lei, para ampliar o plano.
Qual é o valor do mínimo existencial em 2026?
R$ 600,00 por mês. O valor está no art. 3º do Decreto 11.150/2022, na redação do Decreto 11.567/2023, sem alteração por norma de 2025 ou de 2026 até esta atualização:
“Art. 3º No âmbito da prevenção, do tratamento e da conciliação administrativa ou judicial das situações de superendividamento, considera-se mínimo existencial a renda mensal do consumidor pessoa natural equivalente a R$ 600,00 (seiscentos reais).”
A apuração é mensal, “por meio da contraposição entre a renda total mensal do consumidor e as parcelas das suas dívidas vencidas e a vencer no mesmo mês” (§ 1º). Como o valor é fixo em reais, não acompanha o salário mínimo; a atualização compete ao Conselho Monetário Nacional (CMN) (§ 3º). O art. 4º retira da conta, entre outras, as parcelas de financiamento imobiliário, de crédito com garantia real e de crédito consignado.
O que o STF decidiu sobre o mínimo existencial?
Em 23/04/2026, o STF concluiu o julgamento das Arguições de Descumprimento de Preceito Fundamental (ADPFs) 1005, 1006 e 1097, contra os decretos. Segundo a notícia oficial do STF, por unanimidade, o CMN “deverá avaliar anualmente os parâmetros” do mínimo existencial, “com base em estudos técnicos que analisem o impacto da revisão e os seus resultados”. Por maioria, o Tribunal entendeu que “as parcelas do crédito consignado não podem comprometer o valor do mínimo existencial”.
Na prática, o valor de R$ 600,00 segue em vigor, e o consignado, que o art. 4º, parágrafo único, I, “h”, do decreto excluía da conta, passa a ser considerado na aferição. O texto no Planalto ainda traz a redação original, com remissão às ADPFs.
Quais deveres de crédito responsável a Lei do Superendividamento impõe?
Quem concede crédito ou vende a prazo deve informar, avaliar e entregar o contrato:
- informação prévia (art. 54-B): custo efetivo total (CET), taxa mensal de juros, encargos do atraso, valor das prestações, validade da oferta de no mínimo 2 dias e direito à liquidação antecipada sem ônus;
- avaliação responsável (art. 54-D): esclarecer o consumidor, “considerada sua idade”, sobre o crédito e as consequências do atraso, e “avaliar, de forma responsável, as condições de crédito do consumidor”;
- cópia do contrato (arts. 54-D, III, e 54-G, II): consumidor, garante e coobrigados recebem a minuta e, depois, o contrato; no consignado, a formalização só ocorre depois de confirmada a margem com a fonte pagadora (art. 54-G, § 1º).
O descumprimento “poderá acarretar judicialmente a redução dos juros, dos encargos ou de qualquer acréscimo ao principal e a dilação do prazo de pagamento previsto no contrato original”, sem prejuízo de indenização (art. 54-D, parágrafo único).
O que a lei considera assédio na oferta de crédito?
A pressão para contratar, sobretudo contra os mais vulneráveis. O art. 54-C também proíbe indicar que o crédito pode ser concedido sem consulta a cadastros de proteção ao crédito ou sem avaliação da situação financeira do consumidor, e ocultar os riscos da contratação. O inciso IV veda:
“IV – assediar ou pressionar o consumidor para contratar o fornecimento de produto, serviço ou crédito, principalmente se se tratar de consumidor idoso, analfabeto, doente ou em estado de vulnerabilidade agravada ou se a contratação envolver prêmio;”
Ligações insistentes a aposentados e contratação às pressas, sem entrega do contrato, merecem registro, porque podem ser úteis na conciliação e na eventual revisão judicial.
Como funciona a audiência de conciliação do superendividamento?
É uma audiência única, com todos os credores de dívidas de consumo, na qual o consumidor apresenta uma proposta de plano de pagamento. É o primeiro passo da repactuação, no art. 104-A do CDC:
“Art. 104-A. A requerimento do consumidor superendividado pessoa natural, o juiz poderá instaurar processo de repactuação de dívidas, com vistas à realização de audiência conciliatória, presidida por ele ou por conciliador credenciado no juízo, com a presença de todos os credores de dívidas previstas no art. 54-A deste Código, na qual o consumidor apresentará proposta de plano de pagamento com prazo máximo de 5 (cinco) anos, preservados o mínimo existencial, nos termos da regulamentação, e as garantias e as formas de pagamento originalmente pactuadas.”
Segundo a nota técnica do TJPR, como o consumidor raramente sabe o saldo e a taxa de cada dívida, pede-se que ele indique quanto consegue pagar por mês, e a negociação parte desse valor. O pedido não equivale a declaração de insolvência civil e só pode ser repetido 2 anos depois da liquidação do plano homologado (§ 5º).
O que acontece com o credor que não comparece?
A ausência injustificada do credor, ou de procurador com poderes para transigir, “acarretará a suspensão da exigibilidade do débito e a interrupção dos encargos da mora, bem como a sujeição compulsória ao plano de pagamento da dívida se o montante devido ao credor ausente for certo e conhecido pelo consumidor” (art. 104-A, § 2º). Esse credor só recebe depois dos presentes.
O Superior Tribunal de Justiça (STJ) delimitou essas sanções. No REsp 2.168.199-RS (Terceira Turma, julgado em 03/12/2024), decidiu que elas “podem ser aplicadas na fase consensual (pré-processual)”. No REsp 2.188.689-RS (Quarta Turma, julgado em 17/06/2025), afirmou que “não há obrigação legal para o credor apresentar contraproposta ou aderir ao plano de pagamento formulado pelo devedor”, segundo o Informativo de Jurisprudência do STJ. O credor presente que apenas recusa a proposta não sofre as sanções.
O que deve constar do plano de pagamento?
A sentença que homologa o acordo tem eficácia de título executivo (art. 104-A, § 3º), e o plano prevê (§ 4º):
- dilação dos prazos e redução dos encargos;
- a suspensão ou a extinção das ações judiciais em curso;
- a data a partir da qual o nome do consumidor sai dos cadastros de inadimplentes;
- o compromisso do consumidor de não agravar a própria situação.
O que acontece se não houver acordo com os credores?
Sem acordo com algum credor, o consumidor pode pedir ao juiz o processo por superendividamento, “para revisão e integração dos contratos e repactuação das dívidas remanescentes mediante plano judicial compulsório” (art. 104-B). Os credores citados têm 15 dias para juntar documentos e explicar a recusa (§ 2º), e o juiz pode nomear administrador, sem ônus para as partes, para apresentar o plano em até 30 dias (§ 3º). O plano compulsório assegura aos credores “no mínimo, o valor do principal devido, corrigido monetariamente por índices oficiais de preço”, com liquidação “em, no máximo, 5 (cinco) anos” e primeira parcela em até 180 dias da homologação (§ 4º).
| Ponto | Conciliação (art. 104-A) | Processo por superendividamento (art. 104-B) |
|---|---|---|
| Natureza | Negociação com todos os credores | Ação judicial com plano imposto pelo juiz |
| Quem participa | Todos os credores de dívidas de consumo | Os credores que não fizeram acordo |
| Plano | Proposto pelo consumidor e aceito pelos credores | Compulsório, após revisão dos contratos |
| Prazo máximo | 5 anos | 5 anos, depois de quitado o plano consensual |
| Primeira parcela | Conforme o acordo | Em até 180 dias da homologação |
| Valor mínimo ao credor | Conforme o acordo | Principal corrigido por índices oficiais |
| Onde ocorre | CEJUSC, juízo ou órgão de defesa do consumidor | Juízo cível |
A ação tramita na Justiça estadual mesmo com credor federal, pela natureza concursal do procedimento (STJ, CC 193.066-DF, Segunda Seção, julgado em 22/03/2023).
Onde pedir a repactuação de dívidas em Londrina: Procon ou CEJUSC?
Nos dois. O art. 104-C do CDC dá aos órgãos do Sistema Nacional de Defesa do Consumidor (SNDC), como os Procons estaduais e municipais, competência para a fase conciliatória, “concorrente e facultativamente”, com “audiência global de conciliação com todos os credores” (§ 1º). A Recomendação 125/2021 do Conselho Nacional de Justiça (CNJ), alterada em 2024, admite que esses acordos sejam homologados pelo juiz coordenador do CEJUSC, quando conduzidos por conciliadores habilitados. O funcionamento do órgão está no guia sobre como registrar uma reclamação no Procon.
No Judiciário paranaense, a porta de entrada é o Cejusc Pró-Endividados. Segundo notícia oficial do TJPR de 12/03/2026, o atendimento “tem competência estadual e ocorre majoritariamente de forma virtual, permitindo que consumidores de todo o Paraná busquem o serviço, inclusive em regiões onde não há Cejusc especializado”. Assim, quem mora em Londrina e no Norte do Paraná pode buscá-lo a distância.
O caminho tem três etapas: o formulário de pré-cadastro de superendividados, o curso de educação financeira “Equilibrando as Contas”, criado pelo TJPR e disponível na plataforma da Escola da Magistratura do Paraná (EMAP), e a audiência conjunta com os credores. Em março de 2026, segundo o TJPR, o centro mantinha 586 procedimentos pré-processuais ativos, com tempo médio de tramitação de 165 dias.
Como organizar o pedido de repactuação de dívidas, passo a passo?
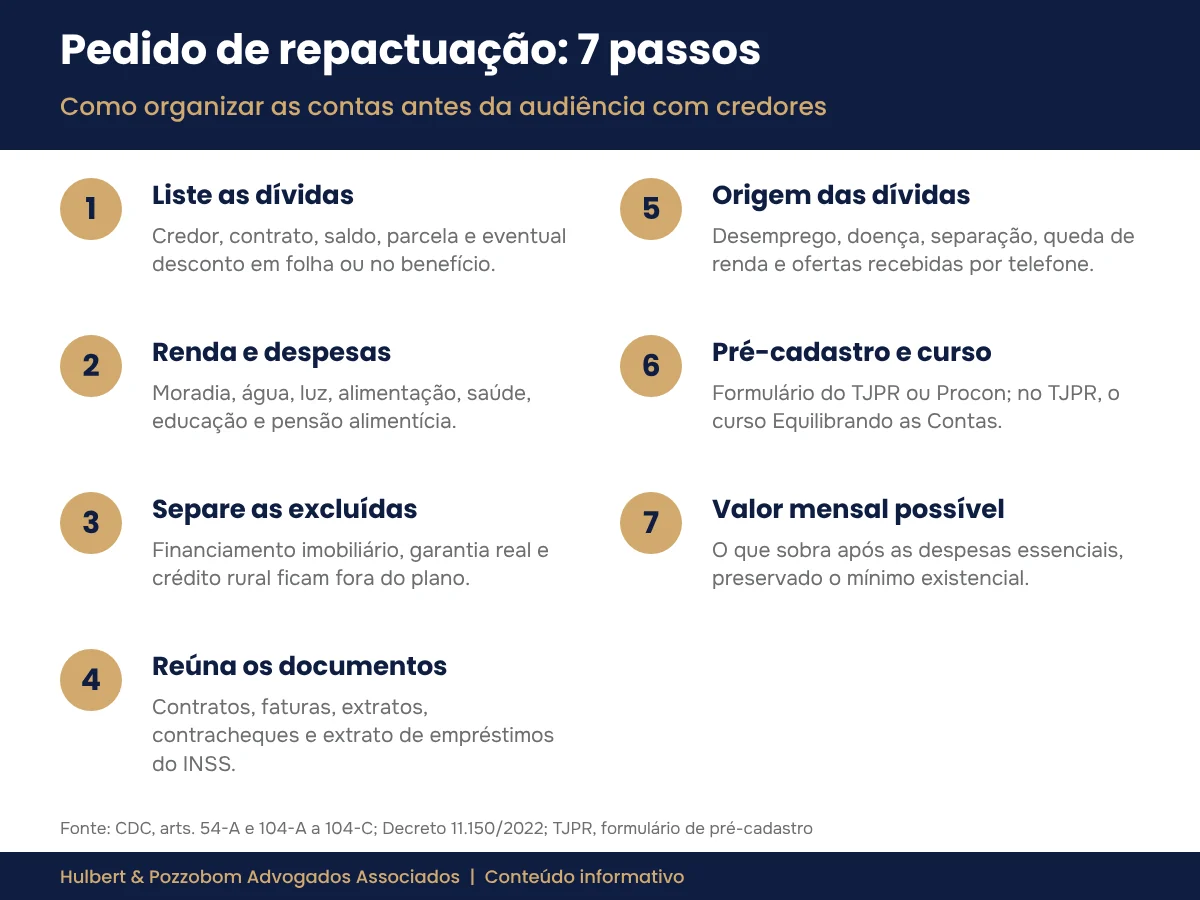
O formulário do TJPR pede renda, despesas e um mapa dos credores, e o pedido começa pela organização das contas:
- Liste as dívidas: credor, contrato ou cartão, saldo, parcela e eventual desconto em folha ou no benefício.
- Calcule renda e despesas básicas: moradia, água, luz, alimentação, saúde, educação e pensão alimentícia.
- Separe as dívidas excluídas: financiamento imobiliário, garantia real e crédito rural ficam fora do plano, mas pesam no orçamento.
- Reúna os documentos: contratos, faturas, extratos, contracheques e, para aposentados, o extrato de empréstimos do Instituto Nacional do Seguro Social (INSS).
- Registre a origem das dívidas: desemprego, doença, separação, queda de renda, ofertas por telefone e contratos sem cópia.
- Faça o pré-cadastro e o curso: no portal do TJPR ou no Procon; no TJPR, o curso vem antes da audiência.
- Defina quanto pode pagar por mês: o que sobra depois das despesas essenciais, preservado o mínimo existencial, é a base da proposta.
Superendividamento, cobrança indevida e cartão RMC: qual a diferença?
O superendividamento trata do conjunto das dívidas, ainda que legítimas; os outros temas tratam de uma cobrança ou de um contrato específico. Valor que não deveria existir se contesta, como no texto sobre cobrança indevida e devolução em dobro. Desconto de cartão de reserva de margem consignável (RMC) não reconhecido tem roteiro próprio no guia sobre como contestar o cartão RMC. Venda casada e cobrança vexatória estão no artigo sobre práticas abusivas no mercado de consumo. Os caminhos podem se somar, porque a revisão dos contratos também integra o processo por superendividamento (art. 104-B).
Perguntas frequentes sobre superendividamento
Preciso de advogado para pedir a repactuação de dívidas?
Na conciliação, não necessariamente: a nota técnica do TJPR registra que o procedimento pré-processual começa a requerimento do consumidor, “sendo desnecessária a representação por advogados”. No processo por superendividamento (art. 104-B), que é ação judicial, a parte é representada por advogado (Código de Processo Civil, art. 103).
O empréstimo consignado entra na repactuação?
Sim, como dívida de consumo, já que o art. 104-A, § 1º, não o exclui. A Recomendação CNJ 125/2021 recomenda que se oficie ao INSS nos acordos com consignado, e, pela decisão do STF de 23/04/2026, as parcelas do consignado não podem comprometer o mínimo existencial.
Quanto tempo demora a repactuação de dívidas?
Depende do número de credores e de sessões. No Cejusc Pró-Endividados, o tempo médio dos procedimentos pré-processuais era de 165 dias em março de 2026, e o plano pode durar até 5 anos.
A repactuação tira o nome dos cadastros de inadimplentes?
O acordo deve indicar a data a partir da qual o consumidor será excluído dos cadastros, no Judiciário (art. 104-A, § 4º, III) e nos órgãos de defesa do consumidor (art. 104-C, § 2º). A exclusão segue o que for pactuado.
O pedido de superendividamento pode ser feito no Juizado Especial?
Para a fase judicial, a nota técnica do TJPR de 04/06/2024 indica a Vara Cível do domicílio do consumidor, porque o procedimento pode exigir administrador nos moldes de uma perícia, o que não se ajusta ao rito simplificado do Juizado.
Posso fazer novas compras parceladas durante o plano?
Convém evitar. O plano condiciona seus efeitos à abstenção de condutas que agravem o superendividamento (art. 104-A, § 4º, IV), e o acordo administrativo cita “especialmente a de contrair novas dívidas” (art. 104-C, § 2º).
Quando buscar orientação jurídica
Se as parcelas das dívidas de consumo já consomem a renda necessária às despesas básicas da família, vale reunir contratos, extratos e comprovantes de renda e buscar orientação antes da audiência, para conferir quais dívidas entram no plano, se houve falha de informação na contratação e qual proposta cabe no orçamento. O Hulbert & Pozzobom Advogados Associados atua em Direito do Consumidor e Direito Bancário em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dra. Raquel Jandre Pozzobom, advogada, OAB/PR 108.847, sócia do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Revisão jurídica: Dr. Herik Hulbert de Almeida, OAB/PR 103.367.
Publicado em 18/11/2026. Atualizado em 18/11/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 20/10/2026)
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Lei 14.181/2021 (Lei do Superendividamento): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/L14181.htm
- Decreto 11.150/2022 (mínimo existencial), texto compilado: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/decreto/D11150.htm
- Decreto 11.567/2023: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/decreto/D11567.htm
- Código de Processo Civil (Lei 13.105/2015): https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Planalto, decretos de 2025: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/_decretos2025.htm
- Planalto, decretos de 2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/_decretos2026.htm
- Planalto, leis de 2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/Lei/_leis2026.htm
- STF, notícia de 23/04/2026 sobre as ADPFs 1005, 1006 e 1097: https://noticias.stf.jus.br/postsnoticias/governo-federal-deve-revisar-anualmente-valor-do-minimo-existencial-em-negociacoes-de-superendividamento/
- STJ, Informativo de Jurisprudência (CC 193.066-DF, Informativo 768; REsp 2.168.199-RS, Informativo 836; REsp 2.188.689-RS, Informativo 855): https://processo.stj.jus.br/jurisprudencia/externo/informativo/?aplicacao=informativo&acao=pesquisar&livre=superendividamento+104-A&b=INFJ&p=true&l=25&i=1
- CNJ, Recomendação 125/2021, com a redação da Recomendação 153/2024: https://atos.cnj.jus.br/atos/detalhar/4299
- TJPR, notícia de 12/03/2026 sobre o Cejusc Pró-Endividados e a Lei estadual 22.719/2025: https://www.tjpr.jus.br/noticias/-/asset_publisher/9jZB/content/lei-amplia-divulga%C3%A7%C3%A3o-do-cejusc-pr%C3%B3-endividados-no-paran%C3%A1/18319
- TJPR, Cejusc Pró-Endividados: https://www.tjpr.jus.br/cejuscendividados
- TJPR, Projeto Superendividamento: https://www.tjpr.jus.br/projeto-superendividamento
- TJPR, formulário de pré-cadastro de superendividados (CDC, art. 104-A): https://portal.tjpr.jus.br/portletforms/publico/frm.do?idFormulario=5996
- TJPR, nota técnica sobre procedimentos e fluxograma para o tratamento do superendividamento (04/06/2024): https://www.tjpr.jus.br/documents/d/comunicacao/nota_tecnica_ci___superendividamento

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).