Diante de uma cobrança indevida, o consumidor deve contestá-la por escrito com a empresa, guardar o protocolo e, se não houver solução, reclamar no consumidor.gov.br, no Procon ou no Juizado Especial Cível. Quem já pagou o que não devia tem direito a receber em dobro o valor pago em excesso, com correção e juros, salvo engano justificável (CDC, art. 42, parágrafo único).
Em resumo
- Quem pagou quantia indevida tem direito ao dobro do que pagou em excesso, com correção monetária e juros legais, salvo engano justificável (CDC, art. 42, parágrafo único).
- Produto enviado ou serviço prestado sem pedido equipara-se a amostra grátis, sem obrigação de pagamento (art. 39, III e parágrafo único).
- No cartão de crédito, o valor contestado na administradora com pelo menos 10 dias de antecedência do vencimento não pode ser cobrado até a solução da controvérsia (art. 54-G, I).
- A cobrança não pode expor o consumidor ao ridículo, constrangê-lo ou ameaçá-lo (arts. 42 e 71).
- A inscrição em cadastro de inadimplentes deve ser comunicada antes e, paga a dívida, o credor deve providenciar a exclusão do registro em 5 dias úteis (art. 43, § 2º; Súmulas 359 e 548 do STJ).
O que é cobrança indevida?
Cobrança indevida é a exigência de um valor que o consumidor não deve, no todo ou em parte. Ela aparece, por exemplo, em situações como:
- serviço ou produto não contratado incluído na fatura;
- cobrança que continua depois do pedido de cancelamento;
- valor lançado em duplicidade;
- tarifa, taxa ou reajuste não previsto no contrato;
- dívida já paga;
- débito de outra pessoa, por erro de cadastro, ou contraído por terceiro em fraude.
O envio de produto ou a prestação de serviço sem pedido é prática abusiva (CDC, art. 39, III), e a lei equipara o que foi enviado ou prestado sem solicitação a amostra grátis, sem obrigação de pagamento (art. 39, parágrafo único). Nessa linha, a Súmula 532 do Superior Tribunal de Justiça (STJ) considera prática comercial abusiva o envio de cartão de crédito sem prévia e expressa solicitação do consumidor, ato ilícito indenizável e sujeito a multa administrativa (Corte Especial, DJe de 08/06/2015). Outras condutas vedadas estão no texto sobre práticas abusivas mais comuns no mercado de consumo.
Todo documento de cobrança deve trazer o nome, o endereço e o CPF ou CNPJ do fornecedor do produto ou serviço (art. 42-A), o que ajuda a identificar quem está cobrando e a quem dirigir a contestação.
O que fazer em casos de cobrança indevida?
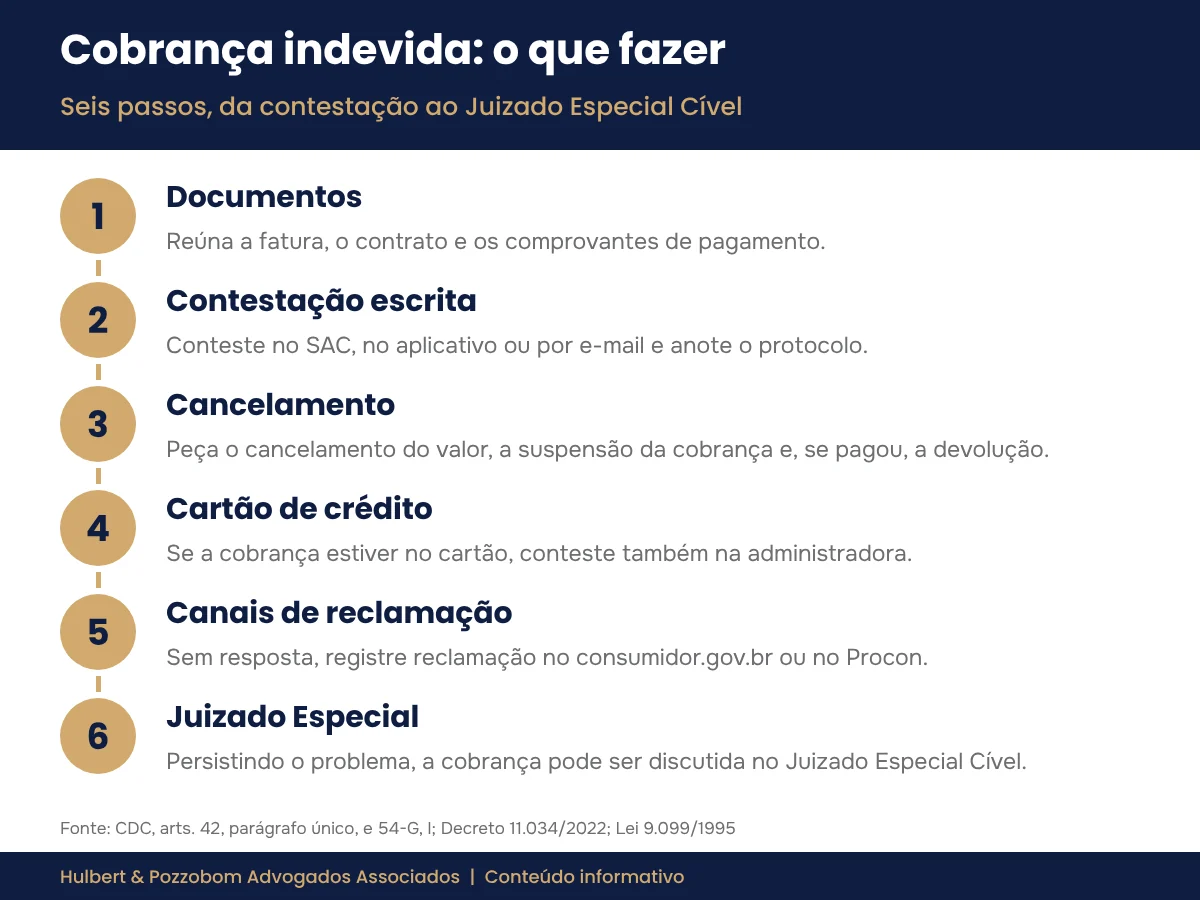
O primeiro passo é contestar a cobrança por escrito, diretamente com a empresa, e guardar o número do protocolo. Sem solução, vêm a reclamação administrativa e, se necessário, a ação judicial. Em resumo:
- Reúna a fatura, o contrato e os comprovantes de pagamento.
- Conteste por escrito no SAC, no aplicativo ou por e-mail e anote o protocolo.
- Peça o cancelamento do valor, a suspensão da cobrança e, se já pagou, a devolução.
- Se a cobrança estiver no cartão, conteste também na administradora.
- Sem resposta, registre reclamação no consumidor.gov.br ou no Procon.
- Persistindo o problema, avalie a ação no Juizado Especial Cível.
Conteste e peça a suspensão da cobrança
Use o SAC, o aplicativo, o e-mail ou o chat da empresa: descreva o erro, anexe os comprovantes e peça o cancelamento do valor e a devolução do que foi pago. Nos serviços regulados pelo Poder Executivo federal, como telefonia, internet, TV por assinatura, energia elétrica e planos de saúde, e nos serviços financeiros, de pagamento e de crédito oferecidos por meios digitais sob a regulação ou a supervisão do Banco Central, o Decreto 13.135/2026, que regulamenta o Serviço de Atendimento ao Consumidor (SAC) e substitui o Decreto 11.034/2022 a partir de 02/11/2026, é expresso:
“§ 3º Diante de demanda relativa a serviço não solicitado ou cobrança indevida, o fornecedor deverá adotar providências imediatas para a suspensão do serviço ou da cobrança, de modo a assegurar a sua conclusão no prazo máximo de quarenta e oito horas.”
O dispositivo é o art. 21, § 3º. O mesmo decreto fixa prazo de até 7 dias corridos para a resposta às demandas não urgentes (art. 21), obriga a empresa a manter por no mínimo 90 dias as gravações das ligações e o conteúdo das mensagens trocadas no SAC, cujo acesso o consumidor pode pedir (art. 19), e garante o envio do histórico da demanda em até 5 dias úteis da solicitação (art. 18, § 4º, I).
Pagar ou não pagar a cobrança contestada?
Não há resposta única. Pagar evita discussões sobre atraso, mas obriga o consumidor a buscar depois a restituição; não pagar preserva o valor, mas exige contestação documentada para afastar alegações de inadimplência. Em serviços essenciais e em débitos que possam levar à negativação, convém avaliar a situação concreta antes de decidir. Se houver pagamento, guarde o comprovante: é ele que abre caminho para a devolução em dobro.
Quando cabe a devolução em dobro na cobrança indevida?
Cabe quando o consumidor pagou valor indevido e o fornecedor não demonstra engano justificável. É o que diz o Código de Defesa do Consumidor:
“Parágrafo único. O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.”
São três os elementos: cobrança de quantia indevida, pagamento desse valor e ausência de engano justificável. O dobro incide sobre o que foi pago em excesso, e não sobre toda a conta. Imagine uma mensalidade de R$ 89,90 lançada duas vezes no mesmo mês e paga: o excesso é de R$ 89,90, e a devolução em dobro corresponde a R$ 179,80, com correção e juros.
Os juros legais seguem a taxa legal do Código Civil, que corresponde à Selic deduzido o IPCA, e, na falta de índice previsto no contrato ou em lei específica, a correção monetária segue o IPCA (arts. 389, parágrafo único, e 406, com a redação da Lei 14.905/2024, que produz efeitos desde 30/08/2024).
O que é engano justificável
A lei não define a expressão. Por ser exceção à regra, cabe ao fornecedor demonstrar que o erro era justificável, pois a ele incumbe provar o fato que impede o direito do consumidor (Código de Processo Civil, art. 373, II). A avaliação é feita caso a caso, a partir das circunstâncias da cobrança.
Sem pagamento, não há devolução em dobro, mas o consumidor pode exigir o cancelamento do valor e, se houver dano, a reparação.
Cobrança judicial de dívida já paga
Quando o credor vai à Justiça cobrar dívida já paga, sem ressalvar o que recebeu, o Código Civil o obriga a pagar ao devedor o dobro do que cobrou; se pedir mais do que o devido, deve pagar o equivalente ao que exigiu, salvo se houver prescrição (art. 940). A penalidade não se aplica se o autor desistir da ação antes da contestação, ressalvado ao réu o direito de ser indenizado por prejuízo que provar (art. 941).
Como contestar uma cobrança indevida no cartão de crédito?
Peça o cancelamento ao estabelecimento que fez a cobrança e, em seguida, conteste o lançamento na administradora do cartão, por escrito e com protocolo. A Lei 14.181/2021 incluiu no CDC uma regra específica: se o consumidor notificar a administradora com pelo menos 10 dias de antecedência do vencimento da fatura, o valor contestado não pode ser cobrado enquanto a controvérsia não for adequadamente solucionada, nem mantido na fatura seguinte, e o consumidor pode deduzir o valor em disputa e pagar a parte não contestada (art. 54-G, I).
Em caso de uso fraudulento do cartão, o fornecedor não pode impedir ou dificultar que o consumidor peça a anulação ou o bloqueio imediato do pagamento e a restituição dos valores indevidamente recebidos (art. 54-G, III). Além disso, segundo a Súmula 479 do STJ (Segunda Seção, DJe de 01/08/2012), as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
Nas compras pela internet canceladas no prazo de 7 dias, o estorno segue as regras do direito de arrependimento nas compras online.
Cobrança abusiva: o que a empresa não pode fazer?
A empresa pode cobrar o que é devido, mas sem humilhar, constranger ou ameaçar o consumidor:
“Art. 42. Na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça.”
O CDC também define como crime a cobrança abusiva:
“Art. 71. Utilizar, na cobrança de dívidas, de ameaça, coação, constrangimento físico ou moral, afirmações falsas incorretas ou enganosas ou de qualquer outro procedimento que exponha o consumidor, injustificadamente, a ridículo ou interfira com seu trabalho, descanso ou lazer:”
A pena prevista é de detenção de três meses a um ano e multa. Podem se enquadrar, conforme as circunstâncias, condutas como expor a dívida a colegas, vizinhos ou familiares, ameaçar com prisão ou com medidas que a lei não prevê, insistir em ligações em horário de descanso ou enviar mensagens com informações falsas sobre o débito. Registre datas, horários, números de telefone e o conteúdo das mensagens e ligações.
Nome negativado por cobrança indevida: quais são os direitos?
A inscrição em cadastro de inadimplentes por dívida inexistente, já paga ou decorrente de fraude é indevida e pode ser cancelada. O consumidor tem direito de acessar as informações existentes sobre ele (CDC, art. 43, caput) e de exigir a imediata correção de dados inexatos; o arquivista tem 5 dias úteis para comunicar a alteração a quem recebeu a informação errada (art. 43, § 3º). Deixar de corrigir imediatamente informação que sabe ou deveria saber ser inexata é crime (art. 73).
A abertura do registro deve ser comunicada por escrito ao consumidor (art. 43, § 2º). Pela Súmula 359 do STJ, essa notificação cabe ao órgão mantenedor do cadastro, antes da inscrição, e, pela Súmula 404, é dispensável o aviso de recebimento na carta. Paga a dívida, aplica-se a Súmula 548 (DJe de 19/10/2015):
“Incumbe ao credor a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de cinco dias úteis, a partir do integral e efetivo pagamento do débito.”
Nenhuma informação negativa pode permanecer por mais de 5 anos (art. 43, § 1º; Súmula 323). Pela Súmula 385, a anotação irregular não gera indenização por dano moral quando já existe inscrição legítima anterior, ressalvado o direito ao cancelamento; fora dessa hipótese, a indenização é examinada conforme o caso, como explica o texto sobre como proceder em casos de danos morais. Havendo urgência, é possível pedir ao juiz a exclusão imediata do registro por tutela de urgência, que exige probabilidade do direito e perigo de dano (CPC, art. 300).
Onde reclamar de cobrança indevida?
O caminho costuma começar pela empresa e, sem solução, seguir para os canais públicos e para o Judiciário:
| Canal | Quando usar | O que saber |
|---|---|---|
| SAC ou ouvidoria da empresa | Primeira contestação | Peça protocolo; nos serviços abrangidos pelo decreto do SAC, resposta em até 7 dias corridos (Decreto 13.135/2026, art. 21) |
| Consumidor.gov.br | Reclamação direta a empresas cadastradas | Resposta da empresa em até 10 dias; exige conta gov.br nível prata ou ouro |
| Procon | Mediação e fiscalização | No Paraná, as reclamações pela internet são centralizadas no consumidor.gov.br |
| Administradora do cartão | Lançamento indevido na fatura | Contestação com pelo menos 10 dias de antecedência do vencimento (CDC, art. 54-G, I) |
| Juizado Especial Cível | Devolução em dobro, cancelamento e indenização | Causas de até 40 salários mínimos; advogado obrigatório acima de 20 salários mínimos |
O Procon-PR inclui a cobrança de taxa indevida e as dúvidas sobre cobrança entre os temas que geram reclamações no órgão e lembra que pedidos de indenização por danos morais ou lucros cessantes devem ser encaminhados aos Juizados Especiais Cíveis ou à Justiça comum. O passo a passo da via administrativa está no texto sobre como registrar uma reclamação no Procon.
Reclamar antes não é condição para ir à Justiça, mas os protocolos mostram que o problema foi comunicado e não resolvido. Em Londrina, as causas de menor valor tramitam nos Juizados Especiais Cíveis da comarca (Lei 9.099/1995, arts. 3º, I, e 9º).
Quais documentos ajudam a contestar uma cobrança indevida?
- faturas, boletos e extratos com a cobrança contestada;
- comprovantes de pagamento;
- contrato, termo de adesão ou proposta assinada;
- protocolos de atendimento, e-mails, mensagens e gravações das ligações;
- comprovante do pedido de cancelamento, se houver;
- extrato do cadastro de inadimplentes, em caso de negativação;
- boletim de ocorrência, se a dívida decorrer de fraude.
Muitas provas ficam em poder da empresa, como o contrato, as gravações e o histórico de atendimento. Por isso, vale pedi-las por escrito, inclusive com base no Decreto 13.135/2026 nos serviços por ele abrangidos. Na Justiça, o juiz pode inverter o ônus da prova a favor do consumidor quando a alegação for verossímil ou quando ele for hipossuficiente (CDC, art. 6º, VIII), o que transfere à empresa o dever de demonstrar que a cobrança tinha fundamento.
Perguntas frequentes sobre cobrança indevida
Recebi a cobrança, mas não paguei. Tenho direito à devolução em dobro?
Não. O CDC fala no dobro “do que pagou em excesso” (art. 42, parágrafo único). Sem pagamento, o consumidor pode exigir o cancelamento da cobrança e, se houver dano, como uma negativação indevida, a reparação.
Estão me cobrando por um serviço que não contratei. Preciso pagar?
Não. O serviço prestado sem pedido equipara-se a amostra grátis, sem obrigação de pagamento (CDC, art. 39, parágrafo único). Conteste por escrito, peça o cancelamento e, se já pagou, a devolução.
Cancelei o serviço e a cobrança continua. O que fazer?
Guarde o comprovante do cancelamento e conteste as cobranças posteriores. Nos serviços abrangidos pelo decreto do SAC, os efeitos do pedido de cancelamento são imediatos, salvo quando for justificada expressamente a necessidade de processamento técnico (Decreto 13.135/2026, art. 20, § 1º, II).
Estão cobrando uma dívida que não é minha. E agora?
Peça à empresa a origem do débito e o contrato que o fundamenta. Se houver indício de fraude, registre boletim de ocorrência, verifique se o nome foi negativado e conteste por escrito. Em operações bancárias, a Súmula 479 do STJ trata da responsabilidade dos bancos por fraudes de terceiros.
Cobrança indevida dá direito a indenização por dano moral?
Depende das consequências. A cobrança que não gera outros efeitos costuma ser tratada como aborrecimento; negativação, exposição ao ridículo ou constrangimento mudam o quadro e são avaliados caso a caso.
Por quanto tempo meu nome pode ficar negativado?
No máximo 5 anos (CDC, art. 43, § 1º; Súmula 323 do STJ). Paga a dívida, o credor deve providenciar a exclusão do registro em até 5 dias úteis (Súmula 548).
Quando buscar orientação jurídica
Se a cobrança indevida continua mesmo após a contestação, se houve pagamento em duplicidade, negativação ou cobrança vexatória, vale reunir os documentos e buscar orientação para avaliar prazos, provas e o caminho adequado. O Hulbert & Pozzobom Advogados Associados atua em Direito do Consumidor em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dra. Raquel Jandre Pozzobom, advogada, OAB/PR 108.847, sócia do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Revisão jurídica: Dr. Herik Hulbert de Almeida, OAB/PR 103.367.
Publicado em 31/07/2026. Atualizado em 19/10/2026.
O que mudou nesta atualização: texto reescrito no padrão de artigo do escritório, com fontes oficiais conferidas.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 10/10/2026)
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Decreto 13.135/2026 (Serviço de Atendimento ao Consumidor; revoga o Decreto 11.034/2022 e entra em vigor 20 dias após a publicação no DOU de 13/10/2026), acesso em 19/10/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/d13135.htm
- Código Civil (Lei 10.406/2002), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Lei 14.905/2024 (atualização monetária e juros): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/l14905.htm
- Código de Processo Civil (Lei 13.105/2015): https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Lei 9.099/1995 (Juizados Especiais Cíveis e Criminais): https://www.planalto.gov.br/ccivil_03/leis/l9099.htm
- STJ, Arquivo Cidadão, Súmula 323: https://arquivocidadao.stj.jus.br/index.php/sumula-323-2
- STJ, Arquivo Cidadão, Súmula 359: https://arquivocidadao.stj.jus.br/index.php/sumula-359-2
- STJ, Arquivo Cidadão, Súmula 385: https://arquivocidadao.stj.jus.br/index.php/sumula-385
- STJ, Arquivo Cidadão, Súmula 404: https://arquivocidadao.stj.jus.br/index.php/sumula-404-2
- STJ, Arquivo Cidadão, Súmula 479: https://arquivocidadao.stj.jus.br/index.php/sumula-479-2
- STJ, Arquivo Cidadão, Súmula 532: https://arquivocidadao.stj.jus.br/index.php/sumula-532-2
- STJ, Arquivo Cidadão, Súmula 548: https://arquivocidadao.stj.jus.br/index.php/sumula-548
- Procon-PR, Abrir reclamação no Procon pela internet: https://www.procon.pr.gov.br/servicos/Consumidor/Reclamacoes/Abrir-reclamacao-no-Procon-pela-internet-lqNJBVNx
- Consumidor.gov.br: https://www.consumidor.gov.br/

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).