
O cartão RMC (Reserva de Margem Consignável) é o cartão de crédito consignado: o banco reserva até 5% da aposentadoria ou pensão do Instituto Nacional do Seguro Social (INSS) e desconta, todo mês, parte da fatura direto do benefício. No extrato do Meu INSS, ele aparece nas rubricas 322 e 217. Quem não pediu o cartão pode exigir explicações, pedir o cancelamento e reclamar nos canais oficiais.
Em resumo
- Na aposentadoria e na pensão, o cartão RMC tem margem própria de 5%; o cartão consignado de benefício (RCC), outros 5%; o empréstimo consignado, até 35% (Lei 10.820/2003, art. 6º, § 5º).
- O cartão exige pedido formal com biometria e Termo de Consentimento Esclarecido; a contratação por telefone é proibida (IN 138/2022, arts. 5º e 15).
- Sem saldo devedor, o banco deve excluir a RMC em até 5 dias úteis após o pedido de cancelamento (IN 138/2022, art. 10, § 1º).
- Desde março de 2026, os processos sobre a validade do cartão de crédito consignado estão suspensos no país, até o Superior Tribunal de Justiça (STJ) julgar o Tema 1.414, que também vai definir se há prazo para questionar o contrato.
O que é o cartão RMC e como funciona o desconto?
O cartão RMC é um cartão de crédito pago, em parte, por desconto direto no benefício. A Reserva de Margem Consignável é definida pela Instrução Normativa PRES/INSS nº 138/2022 (IN 138/2022), no art. 4º, II, como o “limite reservado na renda mensal do benefício para uso exclusivo do cartão de crédito, indicando a contratação de um cartão de crédito consignado”.
O ponto que mais confunde: o desconto mensal não quita a fatura inteira, como deve declarar o Termo de Consentimento Esclarecido (TCE), obrigatório na contratação (Anexo I da IN 138/2022):
“A diferença entre o valor pago mediante consignação (desconto realizado diretamente na remuneração/benefício) e o total da fatura poderá ser paga por meio da minha fatura mensal […] já que, caso a fatura não seja integralmente paga até a data de vencimento, incidirão encargos sobre o valor devido”
Por isso a dívida pode se prolongar mesmo com os descontos em dia. O limite do cartão chega a 1,6 vez o benefício, e o saque, a 70% desse limite (art. 15, IV e V). Desde a IN PRES/INSS nº 158/2023, o saque é pago em parcelas fixas, sem crédito rotativo, e as compras não quitadas só vão ao rotativo até a fatura seguinte (art. 15, § 4º).
Qual a diferença entre empréstimo consignado, cartão RMC e cartão consignado de benefício (RCC)?
O empréstimo entrega dinheiro, pago em parcelas fixas; os dois cartões têm limite para compras e saques. A Reserva de Cartão Consignado (RCC) é o limite reservado no benefício “para uso exclusivo do cartão de benefícios” (IN 138/2022, art. 4º, III).
| Empréstimo pessoal consignado | Cartão de crédito consignado (RMC) | Cartão consignado de benefício (RCC) | |
|---|---|---|---|
| Como funciona | Dinheiro pago em parcelas fixas | Limite para compras e saques; o desconto paga parte da fatura | Limite para compras, saques e benefícios vinculados; o desconto paga parte da fatura |
| Margem em aposentadoria e pensão | Até 35% | 5%, exclusiva | 5%, exclusiva |
| Rubricas no extrato | 216 | 322 (reserva) e 217 (desconto) | 383 (reserva) e 268 (desconto) |
Quais são os limites da reserva de margem consignável em 2026?
Pelo art. 6º, § 5º, da Lei 10.820/2003, na redação da Lei 14.601/2023, os descontos em aposentadorias e pensões do INSS “não poderão ultrapassar o limite de 45% (quarenta e cinco por cento) do valor dos benefícios”: 35% para empréstimos, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. A regra mudou duas vezes em 2026:
| Período | Limite total | Divisão | Norma |
|---|---|---|---|
| 04/08/2022 a 18/05/2026 | 45% | 35% empréstimos, 5% RMC e 5% RCC | Leis 14.431/2022 e 14.601/2023 |
| 19/05/2026 a 31/08/2026 | 40% | Até 5% para cada cartão, dentro do limite global | Medida Provisória 1.355/2026 |
| Desde 01/09/2026 | 45% | 35%, 5% e 5% | Lei 10.820/2003, art. 6º, § 5º |
A Medida Provisória 1.355/2026, do Novo Desenrola Brasil, previa ainda a extinção gradual do RMC e do RCC a partir de 2027, mas perdeu a vigência em 31/08/2026 (Ato Declaratório nº 89/2026 do Presidente da Mesa do Congresso Nacional). Os contratos desse intervalo seguem regidos pela medida provisória, salvo decreto legislativo do Congresso Nacional editado até 30/10/2026 (Constituição, art. 62, § 11).
No Benefício de Prestação Continuada (BPC), o limite é de 35%: 30% para empréstimos e 5% para os cartões (art. 6º, § 5º-A). Servidores federais têm 5% para cada cartão dentro de 45% da remuneração (Lei 14.509/2022, art. 2º, parágrafo único).
Em 08/05/2026, o Tribunal de Contas da União (TCU) anunciou efeito suspensivo apenas ao item de sua medida cautelar relativo aos empréstimos pessoais consignados; sobre os cartões, apontou que “ainda existem fragilidades relevantes” e manteve o tema em análise (TC 003.276/2026-0). Antes de aceitar oferta de cartão, confira no Meu INSS se a modalidade está disponível.
Como encontrar a RMC no extrato do INSS?
No Meu INSS, no site ou no aplicativo, dois documentos ajudam:
- Extrato de pagamento: mostra os valores e os descontos de cada mês; no campo “Do que você precisa?”, digite “Extrato de pagamento”.
- Extrato de empréstimo: traz parcelas, prazo e margem disponível, os contratos iniciados desde 01/10/2021 e o telefone do Serviço de Atendimento ao Consumidor (SAC) do banco (IN 138/2022, arts. 31, III, e 34, VI, “d”).
As rubricas do extrato de pagamento estão no art. 19 da IN 138/2022:
| Rubrica | Nome na norma | O que indica |
|---|---|---|
| 216 | Consignação – empréstimo bancário | Parcela do empréstimo pessoal consignado |
| 322 | Reserva de Margem Consignável (RMC) | Margem reservada para o cartão de crédito consignado |
| 217 | Consignação sobre a RMC | Desconto mensal do cartão de crédito consignado |
| 383 | Reserva Cartão Consignado (RCC) | Margem reservada para o cartão consignado de benefício |
| 268 | Consignação sobre a RCC | Desconto mensal do cartão consignado de benefício |
O sinal de alerta é a rubrica 322 ou 217 sem pedido de cartão. Sem acesso ao Meu INSS, a Central 135 atende de segunda a sábado, das 7h às 22h (horário de Brasília). Para dúvidas sobre o próprio benefício, veja a página de Direito Previdenciário do escritório.
O banco pode incluir o cartão RMC sem autorização expressa?
Não. A IN 138/2022 exige autorização expressa, com biometria, e não aceita autorização por telefone nem gravação de voz como prova (art. 5º, III):
“III – a autorização da consignação seja dada de forma expressa, assinada com uso de reconhecimento biométrico, não sendo aceita autorização dada por ligação telefônica e nem a gravação de voz reconhecida como meio de prova da ocorrência;”
Para os cartões, o art. 15 exige ainda pedido formal com biometria e o TCE, documento separado, com frases como “Contratei um Cartão de Crédito Consignado ou Cartão Consignado de Benefício”; se faltar qualquer informação obrigatória, a operação “será considerada irregular e não autorizada” (Anexo I).
Desde 19/05/2026, toda nova operação também depende de autorização do beneficiário no aplicativo Meu INSS, com biometria facial; desde 19/08/2026, quem não tem biometria nas bases oficiais pode autorizar com login gov.br e dados bancários. O beneficiário tem cinco dias para autorizar, desistir ou contestar, inclusive informando que não a solicitou; sem resposta, a proposta é cancelada (art. 5º, IX, e §§ 18, 19 e 21, incluídos pelas Instruções Normativas PRES/INSS nº 207/2026 e nº 213/2026).
O Código de Defesa do Consumidor (CDC) completa a proteção, e a Súmula 297 do STJ afirma que “o Código de Defesa do Consumidor é aplicável às instituições financeiras”:
- Informação: é direito básico “a informação adequada e clara sobre os diferentes produtos e serviços” (CDC, art. 6º, III).
- Práticas abusivas: é vedado “enviar ou entregar ao consumidor, sem solicitação prévia, qualquer produto, ou fornecer qualquer serviço” e explorar a idade, a saúde ou a condição social do consumidor (CDC, art. 39, III e IV).
- Envio do cartão: o Conselho Monetário Nacional (CMN) o condiciona à “expressa solicitação ou autorização” do cliente (Resolução CMN nº 4.949/2021, art. 4º, VI).
Se o consumidor contestar a assinatura, cabe ao banco provar a autenticidade (STJ, Tema 1.061, REsp 1.846.649/MA, julgado em 24/11/2021). Nas fraudes de terceiros, a Súmula 479 do STJ prevê que os bancos respondem objetivamente pelos danos gerados por “fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias”.
Como cancelar a RMC e liberar a margem?
O pedido é feito ao banco, que deve atendê-lo sem barreiras ou procedimentos desarrazoados (Resolução CMN nº 4.949/2021, art. 4º, VII, “b”). Sem saldo devedor, o prazo é curto:
“§ 1º Quando não houver saldo devedor, a instituição consignatária acordante deverá enviar o comando de exclusão da RMC e/ou RCC à Dataprev […] no prazo máximo de 5 (cinco) dias úteis, contados da data da solicitação de cancelamento do cartão de crédito consignado ou cartão consignado de benefício.”
Havendo saldo, o banco deve entregar, em até 5 dias úteis, a planilha do saldo devedor e o boleto para quitação antecipada (IN 138/2022, art. 10), que o CDC assegura “mediante redução proporcional dos juros e demais acréscimos” (art. 52, § 2º). E o Banco Central do Brasil (BCB) proíbe o banco de recusar o encerramento da conta do cartão por haver saldo devedor (Resolução BCB nº 96/2021, art. 12, § 2º).
No SAC, anote o protocolo: a resposta deve vir em até sete dias corridos e, havendo “serviço não solicitado ou de cobrança indevida”, a cobrança deve ser suspensa imediatamente (Decreto 11.034/2022, art. 13, caput e § 3º). A partir de 02/11/2026, o Decreto 13.135/2026, que substitui o anterior e alcança expressamente os serviços financeiros e de crédito sob regulação ou supervisão do Banco Central, mantém o prazo de 7 dias corridos para a resposta e determina que a suspensão da cobrança indevida seja concluída em até 48 horas (arts. 1º, parágrafo único, II, e 21, caput e § 3º).
Quem cobrou indevidamente precisa devolver em dobro?
A devolução em dobro está no CDC, com ressalva expressa (art. 42, parágrafo único):
“Parágrafo único. O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.”
Para a Corte Especial do STJ, a devolução em dobro não depende de prova de má-fé: basta cobrança indevida contrária à boa-fé objetiva (EAREsp 676.608/RS, julgado em 21/10/2020). Nos contratos bancários, porém, o acórdão só aplicou essa regra às cobranças pagas após a sua publicação, e a matéria também é objeto do Tema 929 dos recursos repetitivos; por isso, a devolução em dobro não é automática.
Na Justiça, o tema está em espera. No Tema 1.414 dos recursos repetitivos, o STJ vai definir parâmetros de validade e de abusividade desses contratos, o efeito de eventual vício (volta ao estado anterior, conversão em empréstimo consignado ou revisão das cláusulas) e se há dano moral presumido, questões ligadas às regras de validade dos contratos. Em outubro de 2026, o tema passou a incluir o prazo para questionar o contrato: se vale a decadência de quatro anos do Código Civil (art. 178), e desde quando, ou se não há prazo, por se tratar de nulidade (art. 169). O Tema 1.328, sobre dano moral, foi cancelado.
Como há incidentes de resolução de demandas repetitivas “em 7 (sete) Tribunais estaduais, nos quais foram firmadas teses antagônicas entre si”, a Segunda Seção do STJ referendou, em 08/04/2026, a suspensão de “todos os processos pendentes, individuais ou coletivos” sobre os Temas 1.328 e 1.414 no país, “exceto os cumprimentos de sentença”. A questão segue no Tema 1.414, ainda sem julgamento.
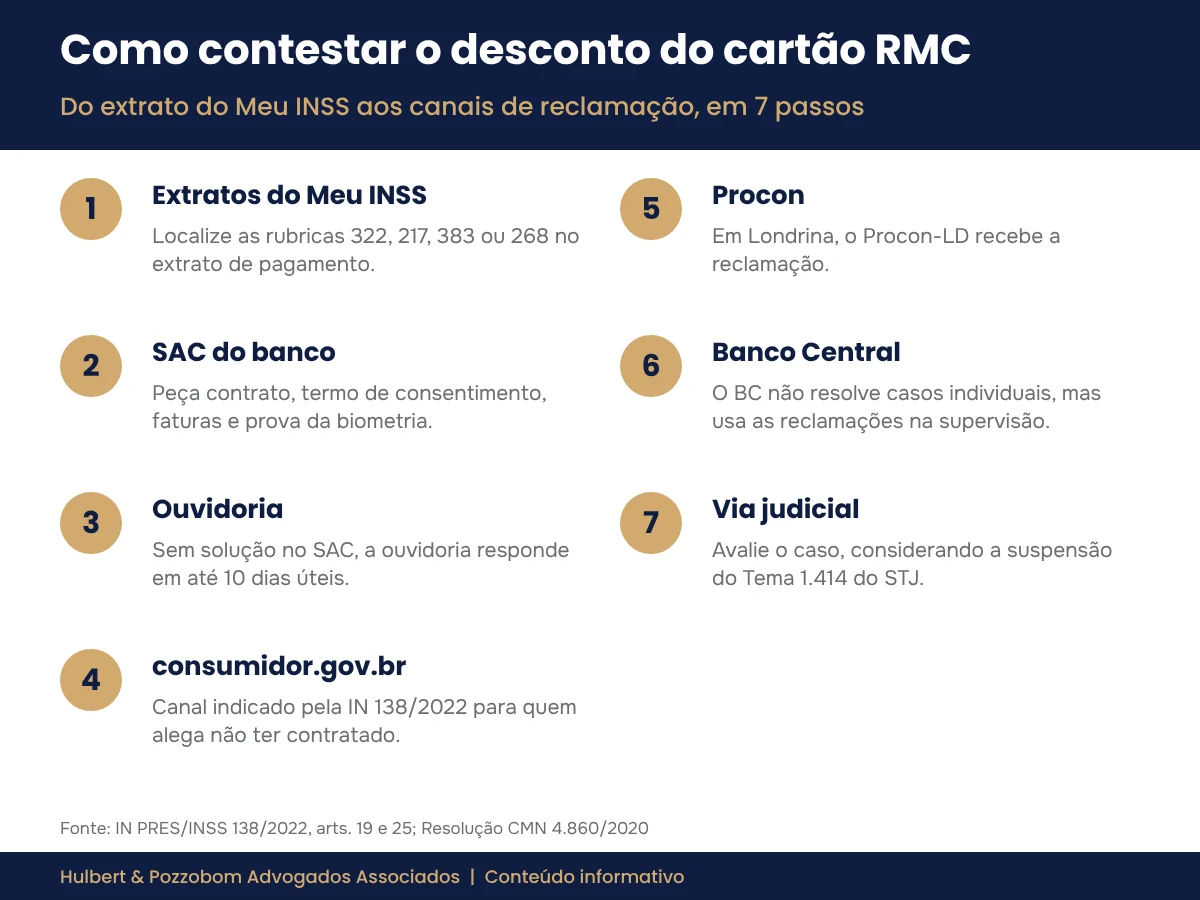
Como contestar o desconto do cartão RMC, passo a passo?
- Baixe os extratos de pagamento e de empréstimo no Meu INSS e localize as rubricas 322, 217, 383 ou 268, que identificam o desconto de cartão consignado no INSS.
- Peça ao banco, pelo SAC, cópia do contrato, do TCE, das faturas e da prova da biometria; se não reconhece o cartão, peça o cancelamento e a suspensão da cobrança.
- Sem solução, recorra à ouvidoria, que atende “em última instância” e responde em até dez dias úteis, prorrogáveis uma vez em caso excepcional (Resolução CMN nº 4.860/2020, arts. 3º e 6º, § 2º).
- Registre reclamação no consumidor.gov.br, canal indicado pela IN 138/2022 (art. 25) e pelo gov.br para quem alega não ter contratado; o registro exige conta gov.br prata ou ouro.
- Em Londrina, o Núcleo Municipal de Proteção e Defesa do Consumidor (Procon-LD) fica na rua Piauí, 1.117, atende de segunda a sexta-feira, das 9h às 17h, e recebe contatos pelos telefones 151 e (43) 3372-4824, segundo a Prefeitura.
- Registre também reclamação no Banco Central, que “não resolve casos individuais”, mas usa uma amostra das reclamações na supervisão; a resposta do banco pode levar até 10 dias úteis, e o registro exige conta gov.br prata ou ouro com verificação em duas etapas.
- Avalie a via judicial, lembrando a suspensão determinada pelo STJ. O CDC permite propor a ação no domicílio do consumidor (art. 101, I), em regra a Comarca de Londrina para quem mora na cidade; o Juizado Especial Cível recebe causas de até 40 salários mínimos, com advogado obrigatório acima de 20 (Lei 9.099/1995, arts. 3º, I, e 9º).
Como se proteger de golpes e de ofertas por telefone?
A primeira regra vem do INSS: “o INSS não realiza nenhum tipo de serviço de oferecimento de crédito ou empréstimos consignados”, e dados pessoais nunca devem ser passados por mensagem, telefone, e-mail ou SMS. As normas ajudam:
- Telefone: é vedado formalizar o contrato de cartão por telefone (IN 138/2022, art. 15, IX, “c”).
- Não me Perturbe: 30 dias após o cadastro do telefone nesse serviço, mantido pelas instituições, ficam vedadas as ofertas de consignado (art. 35, I).
- Benefício recente: nos 180 dias após a concessão, é vedado o marketing ativo de consignado, salvo pelo primeiro banco pagador (art. 35, II e § 2º).
- Assédio: o CDC proíbe “assediar ou pressionar o consumidor para contratar”, sobretudo idoso, analfabeto, doente ou em vulnerabilidade agravada (art. 54-C, IV).
- Bloqueio: o INSS recomenda manter o benefício bloqueado para empréstimos, pelo Meu INSS ou pelo 135; o desbloqueio pelo aplicativo exige, em regra, biometria facial (art. 8º, §§ 7º e 8º, na redação da IN PRES/INSS nº 194/2025).
Quais documentos ajudam a contestar o desconto?
- extratos de pagamento e de empréstimo do Meu INSS, com as rubricas destacadas;
- contrato, TCE e faturas do cartão;
- comprovantes de depósito de saque na conta, se houver;
- protocolos do SAC, da ouvidoria, do consumidor.gov.br e do Procon;
- mensagens, gravações e números de telefone das ofertas recebidas.
Perguntas frequentes sobre cartão RMC
Bloquear o benefício para empréstimos cancela o cartão RMC?
Não. O bloqueio “não prejudicará, a qualquer título, as consignações ativas já existentes” (IN 138/2022, art. 8º, § 10). O cancelamento é pedido ao banco.
O INSS pode cancelar o desconto?
O INSS apenas retém e repassa os valores autorizados (Lei 10.820/2003, art. 6º, § 2º); o pedido de exclusão vai ao banco ou ao consumidor.gov.br.
Posso cancelar o cartão RMC com saldo devedor?
Sim, mas a exclusão da RMC em 5 dias úteis vale quando não há saldo. Havendo dívida, o banco deve informar, em até 5 dias úteis, o valor para quitação antecipada (IN 138/2022, art. 10).
Tenho direito a indenização por dano moral?
Depende do caso. O STJ ainda vai decidir, no Tema 1.414, se o vício no contrato de cartão com RMC gera dano moral presumido; os processos sobre o tema estão suspensos.
Como saber se tenho cartão RMC no benefício?
Pelo extrato de pagamento do Meu INSS: a rubrica 322 indica a margem reservada para o cartão de crédito consignado, e a 217, o desconto mensal; no cartão consignado de benefício, as rubricas são 383 e 268 (IN 138/2022, art. 19). Sem acesso ao Meu INSS, a Central 135 atende de segunda a sábado, das 7h às 22h.
O banco pode fazer o cartão RMC por telefone?
Não. É vedado formalizar o contrato de cartão por telefone (IN 138/2022, art. 15, IX, “c”), e não se aceita autorização dada por ligação telefônica nem a gravação de voz como prova (art. 5º, III). E, 30 dias após o cadastro do telefone no Não me Perturbe, ficam vedadas as ofertas de consignado pelos bancos e seus correspondentes, salvo as exceções da plataforma (art. 35, I).
Quando buscar orientação jurídica
Se o extrato mostra as rubricas 322 e 217 sem que você tenha pedido um cartão, se a dívida não diminui apesar dos descontos ou se o banco não responde ao pedido de cancelamento, vale reunir os extratos, o contrato e os protocolos e buscar orientação para avaliar prazos, provas e o caminho adequado, considerando a suspensão determinada pelo STJ. O Hulbert & Pozzobom Advogados Associados atua em Direito do Consumidor em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dr. Herik Hulbert de Almeida, advogado, OAB/PR 103.367 e OAB/SP 536.250, sócio do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Publicado em 23/10/2026. Atualizado em 23/10/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 10/10/2026)
- Lei 10.820/2003, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2003/L10.820compilado.htm
- Lei 14.431/2022: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14431.htm
- Lei 14.601/2023: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14601.htm
- Lei 14.509/2022: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14509.htm
- Medida Provisória 1.355/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1355.htm
- Ato Declaratório do Presidente da Mesa do Congresso Nacional nº 89/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/congresso/adc-89-mpv1.355.htm
- Constituição Federal, art. 62: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- INSS, Instrução Normativa PRES/INSS nº 138/2022, texto atualizado: https://www.gov.br/inss/pt-br/centrais-de-conteudo/legislacao/instrucao-normativa/2022/in138pres-inss-alterada19-5-2026.pdf
- INSS, Instrução Normativa PRES/INSS nº 138/2022, Anexo I (Termo de Consentimento Esclarecido): https://www.gov.br/inss/pt-br/centrais-de-conteudo/legislacao/instrucao-normativa/2022/in138pres-inssanexoirepublicado.pdf
- INSS, Instrução Normativa PRES/INSS nº 207/2026: https://www.gov.br/inss/pt-br/centrais-de-conteudo/legislacao/instrucao-normativa/2026/instrucao-normativa-pres-inss-no-207-de-19-de-maio-de-2026
- INSS, Consignação em benefícios do INSS: seus direitos e medidas de segurança: https://www.gov.br/inss/pt-br/direitos-e-deveres/pagamento-de-beneficios/consignacao-em-beneficios-do-inss-seus-direitos-e-medidas-de-seguranca
- gov.br, Emitir Extrato de Pagamento de Benefício do INSS: https://www.gov.br/pt-br/servicos/emitir-extrato-de-pagamento-de-beneficio
- gov.br, Emitir Extrato de Empréstimo Consignado: https://www.gov.br/pt-br/servicos/emitir-extrato-de-emprestimo-consignado
- gov.br, Solicitar Exclusão de Empréstimo Consignado: https://www.gov.br/pt-br/servicos/solicitar-exclusao-de-emprestimo-consignado
- Código de Defesa do Consumidor, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Decreto 11.034/2022: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/decreto/d11034.htm
- Decreto 13.135/2026 (Serviço de Atendimento ao Consumidor; revoga o Decreto 11.034/2022 a partir de 02/11/2026), acesso em 19/10/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/d13135.htm
- Lei 9.099/1995: https://www.planalto.gov.br/ccivil_03/leis/l9099.htm
- Código Civil, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Banco Central, Resolução CMN nº 4.949/2021: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4949
- Banco Central, Resolução CMN nº 4.860/2020: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4860
- Banco Central, Resolução BCB nº 96/2021: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=96
- Banco Central, Reclamação contra bancos e outras instituições: https://www.bcb.gov.br/meubc/registrar_reclamacao
- STJ, Súmula 297: https://scon.stj.jus.br/SCON/sumstj/toc.jsp?livre=%27297%27.num.&O=JT
- STJ, Súmula 479: https://scon.stj.jus.br/SCON/sumstj/toc.jsp?livre=%27479%27.num.&O=JT
- STJ, EAREsp 676.608/RS: https://www.stj.jus.br/websecstj/cgi/revista/REJ.cgi/ATC?seq=58120459&tipo=0&nreg=&SeqCgrmaSessao=&CodOrgaoJgdr=&dt=&formato=PDF&salvar=false
- STJ, notícia de 18/05/2021 sobre o Tema 929 dos recursos repetitivos: https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/18052021-Corte-Especial-vai-julgar-repetitivo-sobre-devolucao-em-dobro-de-cobranca-indevida-contra-consumidor.aspx
- STJ, Informativo de Jurisprudência 720 (Tema 1.061): https://stj.jus.br/publicacaoinstitucional/index.php/Informjuris20/article/download/12278/12383
- STJ, notícia de 10/03/2026 sobre o Tema 1.414: https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/2026/10032026-Repetitivo-discute-criterios-para-avaliar-abuso-em-contratos-de-cartao-de-credito-consignado.aspx
- TRF3, Núcleo de Gerenciamento de Precedentes, questão de ordem no Tema 1.414 do STJ: https://www.trf3.jus.br/documentos/nuge/DR/STJ/2026/Decisa_o-Tema_-1414-STJQO.pdf
- TJMG, Nugepnac, Temas 1.328 e 1.414 do STJ: https://www.tjmg.jus.br/portal-tjmg/informes/determinacao-de-suspensao-nacional-de-processos-8ACC82199CB11083019D00B1A1FD7A46-00.htm
- TJMG, Nugepnac, Tema 1.414 do STJ, suspensão nacional: https://www.tjmg.jus.br/portal-tjmg/jurisprudencia/precedentes-qualificados-e-acoes-coletivas/detalhes-de-recurso-repetitivo-8ACC82199CB11083019CFD729087100F-00.htm
- TJMG, Nugepnac, Tema 1.414 do STJ, nova redação e cancelamento do Tema 1.328 (05/10/2026): https://www.tjmg.jus.br/portal-tjmg/jurisprudencia/precedentes-qualificados-e-acoes-coletivas/detalhes-de-recurso-repetitivo-8ACC8029A0F4C58201A10D4DD24C10FB-00.htm
- TCU, notícia de 08/05/2026 sobre o crédito consignado do INSS: https://portal.tcu.gov.br/imprensa/noticias/reuniao-entre-tcu-e-governo-discute-seguranca-do-credito-consignado-do-inss
- Prefeitura de Londrina, Procon-LD (06/10/2026): https://blog.londrina.pr.gov.br/?p=244308
- Consumidor.gov.br: https://www.consumidor.gov.br/
Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).