Advogado especialista em Direito do Consumidor em Londrina
Hulbert & Pozzobom
Como atuamos
Atuamos na defesa dos direitos dos consumidores em conflitos envolvendo fornecedores de produtos e serviços, instituições financeiras, operadoras de planos de saúde, concessionárias, empresas de telefonia, comércio eletrônico e demais relações de consumo. Nosso trabalho consiste em analisar cada caso de forma individualizada, identificar práticas abusivas, orientar sobre os direitos garantidos pelo Código de Defesa do Consumidor e definir a estratégia mais adequada para solucionar o problema.
Sempre que possível, buscamos soluções extrajudiciais por meio de negociações e acordos. Quando necessário, adotamos as medidas judiciais cabíveis, inclusive pedidos de tutela de urgência (liminares), especialmente em situações que envolvam risco à saúde, suspensão de serviços essenciais ou prejuízos imediatos.
Situações que atendemos
Disponibilizamos uma equipe altamente capacitada e preparada para enfrentar os mais diversos desafios do Direito do Consumidor, sempre com compromisso, excelência e dedicação.
Negativa de plano de saúde
Atuação em casos de recusa indevida de cirurgias, exames, medicamentos, internações, tratamentos, terapias e procedimentos médicos, inclusive por meio de liminares de urgência.
Reajustes abusivos de plano de saúde
Análise e contestação de aumentos ilegais ou desproporcionais nas mensalidades.
Cobranças indevidas
Defesa contra cobranças irregulares, duplicadas ou realizadas sem respaldo contratual ou legal.
Inscrição indevida em órgãos de proteção ao crédito
Atuação para exclusão de registros irregulares e reparação por danos morais e materiais.
Compra de veículo com defeito
Defesa dos direitos do consumidor em casos de vícios ocultos, defeitos mecânicos, problemas estruturais e descumprimento de garantia.
Veículo vendido que permanece em seu nome
Soluções para regularização da transferência e defesa em casos de multas, tributos e demais responsabilidades indevidamente atribuídas ao antigo proprietário.
Problemas com concessionárias, lojas e garagens
Atuação em casos de propaganda enganosa, vícios ocultos, descumprimento contratual e má prestação de serviços.
Produtos com defeito
Reparação de prejuízos decorrentes de produtos que apresentem defeitos de fabricação ou não correspondam às características anunciadas.
Serviços mal prestados
Atuação contra prestadores de serviços que descumprem contratos, executam serviços inadequadamente ou causam prejuízos ao consumidor.
Compras pela internet
Conflitos envolvendo atraso na entrega, não entrega do produto, produto divergente, cancelamento indevido e dificuldades no exercício do direito de arrependimento.
Problemas com instituições financeiras
Defesa em casos de cobranças abusivas, tarifas indevidas, fraudes bancárias, empréstimos não contratados e descontos irregulares.
Telefonia, internet e TV por assinatura
Atuação em casos de cobranças indevidas, falhas na prestação dos serviços e descumprimento de ofertas.
Cancelamento de passagens e viagens
Defesa dos direitos em casos de cancelamentos, atrasos, extravio de bagagens e problemas com companhias aéreas e agências de viagens.
Danos materiais e morais
Busca de indenização pelos prejuízos financeiros e pelos danos sofridos em razão de práticas abusivas ou falhas na prestação de serviços.
Por que contratar um advogado especializado em Direito do Consumidor
As relações de consumo são reguladas por normas específicas e frequentemente envolvem grandes empresas que possuem estrutura jurídica própria. A atuação de um advogado especializado garante uma análise técnica do caso, fortalece a defesa dos direitos do consumidor e aumenta as chances de uma solução rápida e eficaz.
Além da reparação dos prejuízos, a assessoria jurídica permite identificar abusos, exigir o cumprimento da legislação e buscar medidas urgentes quando a situação exige uma resposta imediata.
Defesa dos direitos do consumidor
Atuação fundamentada no Código de Defesa do Consumidor para proteger os interesses do cliente em todas as etapas do conflito.
Medidas de urgência
Propositura de pedidos liminares em casos que envolvam risco à saúde, suspensão de tratamentos, bloqueio de serviços essenciais ou prejuízos imediatos.
Análise de contratos e cobranças
Verificação da legalidade de cláusulas contratuais, reajustes, tarifas e cobranças realizadas pelas empresas.
Reparação de prejuízos
Busca de indenizações por danos materiais, morais e outros prejuízos decorrentes de práticas abusivas ou falhas na prestação de serviços.
Negociação e solução de conflitos
Atuação em acordos extrajudiciais para resolver o problema de forma mais rápida e econômica sempre que possível.
Representação judicial
Defesa técnica em ações contra fornecedores, operadoras de planos de saúde, instituições financeiras e demais empresas.
Prevenção de novos prejuízos
Orientação jurídica para evitar novos problemas, identificar práticas abusivas e garantir maior segurança nas relações de consumo.
Atendimento personalizado
Cada situação é analisada de forma individualizada, permitindo a adoção da estratégia mais adequada para proteger os direitos do consumidor e alcançar a melhor solução para o caso.
Conheça os profissionais responsáveis
A área do consumidor é conduzida pela Dra. Raquel Jandre Pozzobom e também pelo Dr. Herik Hulbert de Almeida, ambos com experiência em Direito do Consumidor e atuação na defesa de consumidores em demandas contra empresas e prestadores de serviço.
Atuam para equilibrar a relação, muitas vezes desigual, entre o consumidor e as empresas, com atenção especial às situações de urgência, como as negativas de plano de saúde. O cliente é atendido diretamente pelos advogados responsáveis, com orientação clara sobre seus direitos e as medidas cabíveis.
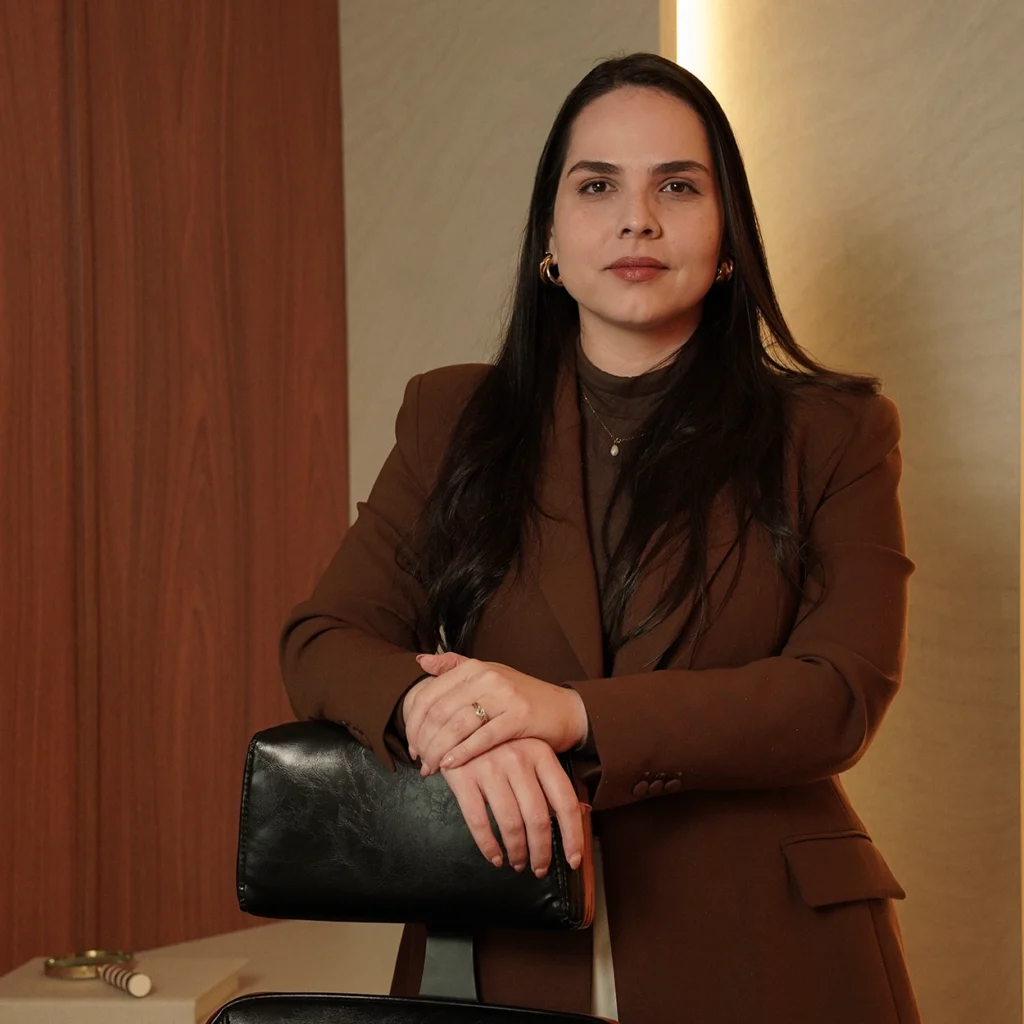
Raquel Jandre Pozzobom
Especialista em Direito Agrário e do Agronegócio, Direito Civil e Empresarial, e Direito Processual Civil, a Dra. Raquel Jandre Pozzobom atua no contencioso judicial e extrajudicial. Possui ampla experiência na defesa de interesses de consumidores e empresas, com sólida atuação na elaboração e revisão de contratos, além de profundo conhecimento nas relações cíveis e comerciais.
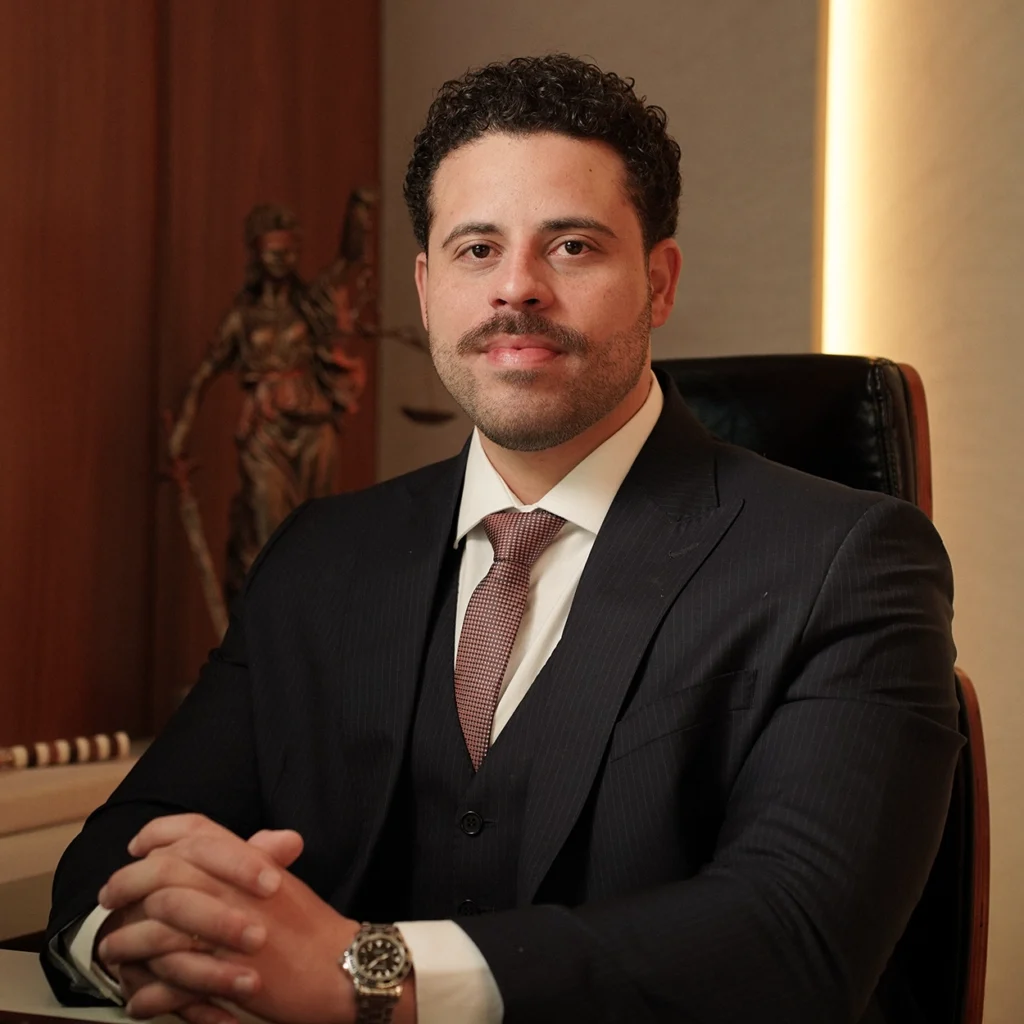
Herik Hulbert de Almeida
Advogado, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).
FAQ
Perguntas frequentes
O primeiro passo é obter a negativa por escrito. A operadora tem o dever de informar por escrito o motivo da recusa quando solicitado pelo beneficiário, e esse documento é essencial para qualquer medida posterior. Também devem ser reunidos o pedido médico com justificativa clínica, o relatório do profissional assistente, exames e a carteirinha do plano.
Recusas frequentes envolvem procedimento fora do rol da ANS, alegação de tratamento experimental, ausência de cobertura contratual, carência e limitação de sessões. A jurisprudência tem examinado essas hipóteses caso a caso, dando peso relevante à indicação do médico assistente quanto à adequação do tratamento ao quadro clínico.
Havendo urgência, é possível requerer tutela de urgência, decisão liminar que determina a cobertura antes do julgamento final. Também é cabível reclamação junto à ANS. Quando a negativa se mostra abusiva e agrava o quadro de saúde, discute-se ainda a reparação por danos morais, avaliada conforme as circunstâncias do caso.
O Código de Defesa do Consumidor trata separadamente o vício, que é o defeito que compromete o funcionamento ou o valor do bem, e o fato do produto, que é o dano causado por ele. Constatado o vício, o fornecedor tem prazo legal para sanar o problema. Não o resolvendo, abrem-se três alternativas ao consumidor: substituição do produto, devolução do valor pago com correção ou abatimento proporcional do preço.
A escolha entre elas cabe ao consumidor, e não ao vendedor. Em veículos usados adquiridos de loja ou garagem, aplica-se a mesma proteção, inclusive quanto ao vício oculto, aquele que só se manifesta com o uso e não era perceptível na compra.
Documentação e prova são decisivas: nota fiscal, anúncio, conversas com o vendedor, ordens de serviço, laudos de oficina e histórico do veículo. Em compras entre particulares, sem fornecedor profissional, a discussão migra para as regras civis de vícios redibitórios, com prazos e requisitos distintos.
A legislação consumerista fixa prazos de reclamação distintos conforme a natureza do bem: um prazo menor para produtos e serviços não duráveis e outro, mais longo, para os duráveis. A contagem inicia-se da entrega efetiva do produto ou do término da execução do serviço.
Quando se trata de vício oculto, aquele que não podia ser percebido no momento da aquisição, o prazo passa a correr do momento em que o defeito se torna evidente, e não da compra. Esse detalhe é relevante em veículos, imóveis e equipamentos, nos quais o problema pode surgir meses depois.
A reclamação formal junto ao fornecedor suspende a contagem até a resposta negativa, o que reforça a importância de registrar toda tentativa de solução por escrito, com número de protocolo. Situações que envolvem dano causado pelo produto, e não apenas seu mau funcionamento, seguem prazo prescricional próprio, mais extenso, contado do conhecimento do dano e de sua autoria.
A legislação consumerista prevê que o consumidor cobrado em quantia indevida tem direito à repetição do valor pago em dobro, acrescido de correção e juros, salvo hipótese de engano justificável por parte do fornecedor. Dois pontos costumam ser decisivos na análise.
O primeiro é que, em regra, a devolução em dobro pressupõe pagamento efetivo do valor indevido. A cobrança que não chegou a ser paga pode gerar outras consequências, mas não a repetição em dobro. O segundo é a discussão sobre o engano justificável, que os tribunais têm interpretado de forma cada vez mais restritiva quando a cobrança decorre de falha sistêmica ou prática reiterada do fornecedor.
Situações frequentes envolvem serviços não contratados incluídos na fatura, cobrança após pedido de cancelamento, tarifas bancárias irregulares, duplicidade de débito e mensalidades de planos encerrados. A prova costuma ser construída com faturas, extratos, protocolos de atendimento e gravações de ligações, que podem ser requisitadas ao próprio fornecedor.
O dano moral pressupõe lesão a direitos da personalidade, como honra, imagem, saúde ou dignidade, e não se confunde com o simples aborrecimento decorrente do descumprimento contratual. Um produto entregue com atraso, isoladamente, tende a ser tratado como transtorno cotidiano; a mesma situação, quando envolve equipamento de saúde essencial, recebe leitura distinta.
A jurisprudência reconhece com frequência o dano moral em hipóteses como negativação indevida do nome, negativa abusiva de cobertura por plano de saúde com risco à saúde, exposição pública constrangedora, cobrança vexatória, falha na prestação de serviço essencial e interrupção prolongada de fornecimento.
Há ainda o chamado dano moral presumido, em que a lesão decorre do próprio fato, dispensando prova do abalo psicológico, como na inscrição indevida em cadastros de inadimplentes. O valor da indenização é fixado pelo juízo considerando a extensão do dano, a capacidade econômica das partes e o caráter pedagógico da condenação, sem tabelamento legal.
A transferência da propriedade ocorre com a tradição do bem, mas os registros administrativos permanecem em nome do vendedor até a comunicação ao órgão de trânsito. O vendedor tem o dever legal de comunicar a venda, medida que afasta a responsabilidade por infrações posteriores à data da transferência.
Feita a comunicação, é possível requerer administrativamente a transferência da pontuação e das multas ao novo proprietário, apresentando o documento de transferência assinado com firma reconhecida ou o registro eletrônico correspondente. Sem esse documento, a comprovação torna-se mais difícil, e é comum recorrer a contrato de compra e venda, comprovantes de pagamento e testemunhas.
Persistindo a recusa do comprador em regularizar, cabe ação para compeli-lo a promover a transferência, com pedido de indenização pelos prejuízos suportados, incluindo IPVA, multas e eventuais restrições no cadastro do vendedor. Também é possível requerer o bloqueio do veículo por falta de transferência, conforme os procedimentos do órgão estadual de trânsito.
Não. O acesso ao Judiciário independe de tentativa prévia de solução administrativa, e o consumidor pode ajuizar a ação diretamente. Ainda assim, a reclamação prévia costuma ser útil por duas razões: parte relevante dos conflitos se resolve nessa etapa, e o registro documenta a recusa do fornecedor, elemento que fortalece a demanda judicial.
Existem canais distintos. O Procon atua na mediação e na fiscalização de práticas abusivas. A plataforma consumidor.gov.br, mantida pelo poder público, permite reclamação direta a empresas cadastradas, com prazo de resposta e histórico registrado. Agências reguladoras como ANS, ANATEL e ANEEL recebem reclamações setoriais e podem aplicar sanções.
Independentemente do caminho escolhido, a orientação é sempre registrar protocolos, salvar comprovantes e preservar as comunicações. Esse conjunto costuma ser determinante quando a discussão chega ao Judiciário, sobretudo em demandas nas quais o fornecedor sustenta que a solução foi oferecida e recusada pelo consumidor. Vale lembrar que causas de menor valor podem ser propostas nos Juizados Especiais Cíveis, com procedimento mais simples e, em determinada faixa de valor, sem necessidade de advogado na primeira instância.
A oferta e a publicidade suficientemente precisas obrigam o fornecedor (CDC, art. 30). Se ele não entrega o que vendeu, o consumidor pode, à sua escolha, exigir o cumprimento da oferta, aceitar produto equivalente ou desfazer a compra, com restituição do valor pago atualizado e perdas e danos (art. 35). Produto diferente do anunciado configura vício por disparidade com a mensagem publicitária (art. 18). O site deve informar nome, CPF ou CNPJ e endereço do vendedor e manter atendimento eletrônico que responda às reclamações em até 5 dias (Decreto 7.962/2013, arts. 2º e 4º). Havendo mais de um responsável pela venda, a responsabilidade pode ser solidária (CDC, arts. 7º, parágrafo único, e 25, § 1º). Vale ainda o direito de arrependimento nas compras online (art. 49).
Depende de como a fraude ocorreu. Os bancos se sujeitam ao CDC (Súmula 297 do STJ) e respondem, independentemente de culpa, por defeitos do serviço (art. 14). Pela Súmula 479 do STJ, eles respondem objetivamente por danos de fortuito interno relativo a fraudes e delitos de terceiros em operações bancárias, como abertura de conta ou empréstimo feitos com documentos falsos. A responsabilidade não é automática em todo golpe: em julgamento divulgado em 15/07/2026, a Terceira Turma do STJ entendeu que, no golpe da falsa central, o dever de indenizar depende de falha do banco, como não identificar operações incompatíveis com o perfil do cliente. Contestar de imediato, registrar boletim de ocorrência e, no Pix, pedir a devolução pelo Mecanismo Especial de Devolução são passos importantes.
Superendividamento é a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar todas as suas dívidas de consumo sem comprometer o mínimo existencial (CDC, art. 54-A, § 1º), hoje fixado em R$ 600,00 mensais (Decreto 11.150/2022, art. 3º). A pedido do consumidor, o juiz pode instaurar processo de repactuação, com audiência conciliatória que reúne todos os credores, na qual ele apresenta plano de pagamento de até 5 anos (CDC, art. 104-A). A ausência injustificada de credor suspende a exigibilidade do débito e interrompe os encargos da mora (art. 104-A, § 2º). Sem acordo, pode haver plano judicial compulsório (art. 104-B). Ficam de fora, entre outras, dívidas com garantia real, financiamentos imobiliários e crédito rural (art. 104-A, § 1º). A fase conciliatória também pode ocorrer no Procon (art. 104-C).
Em situações específicas, sim. O CDC se aplica aos bancos (Súmula 297 do STJ) e prevê a modificação de cláusulas que estabeleçam prestações desproporcionais (art. 6º, V) e a nulidade das que imponham desvantagem exagerada (art. 51, IV, e § 1º). Juros acima de 12% ao ano, por si sós, não indicam abusividade (Súmula 382 do STJ), e a análise costuma comparar a taxa contratada com as taxas médias de mercado divulgadas pelo Banco Central para a mesma modalidade e período. Também se examinam encargos não informados com clareza (art. 52) e a venda casada de seguros ou outros produtos (art. 39, I). Na ação revisional, é preciso indicar as cláusulas contestadas e quantificar o valor incontroverso, que deve continuar sendo pago (CPC, art. 330, §§ 2º e 3º).
Nos financiamentos com alienação fiduciária, sim. A mora decorre do simples vencimento e pode ser comprovada por carta registrada com aviso de recebimento (Decreto-Lei 911/1969, art. 2º, § 2º). Com isso, o credor pode pedir a busca e apreensão liminar do veículo (art. 3º). Cinco dias após a apreensão, a propriedade se consolida em nome do credor, salvo se o devedor pagar nesse prazo a integralidade da dívida pendente indicada na inicial, quando o bem é restituído (art. 3º, §§ 1º e 2º); a defesa cabe em 15 dias (§ 3º). Havendo cláusula destacada no contrato, o credor pode optar pelo procedimento extrajudicial em cartório, com prazo de 20 dias para pagamento (art. 8º-B). Vendido o bem, eventual saldo deve ser entregue ao devedor (art. 2º).
A companhia deve informar imediatamente o atraso ou o cancelamento e, se solicitado, o motivo por escrito (Resolução ANAC 400/2016, art. 20). Conforme a espera, a assistência material é gratuita: comunicação após 1 hora, alimentação após 2 horas e hospedagem com traslado após 4 horas, em caso de pernoite (art. 27). Em atraso superior a 4 horas, cancelamento ou perda de conexão causada pela empresa, o passageiro escolhe entre reacomodação, reembolso ou outra modalidade de transporte (art. 21). Esses deveres persistem mesmo em caso fortuito ou força maior (Lei 7.565/1986, art. 256, § 4º). As ações indenizatórias que envolvem as hipóteses do art. 256, § 3º, como restrições meteorológicas, estão suspensas pelo STF desde 26/11/2025, até o julgamento do Tema 1.417, suspensão que não alcança falhas da própria companhia.
Em regra, sim. Segundo a Súmula 130 do STJ, a empresa responde, perante o cliente, pela reparação de dano ou furto de veículo ocorridos em seu estacionamento, e o enunciado não distingue estacionamento pago de gratuito. A responsabilidade segue o regime do CDC, independentemente de culpa (art. 14), e avisos de que a empresa não se responsabiliza não afastam esse dever, pois a lei veda cláusulas que impossibilitem, exonerem ou atenuem a obrigação de indenizar (arts. 25 e 51, I). Cupom fiscal ou comprovante de compra, ticket de entrada, boletim de ocorrência, fotografias, testemunhas e o pedido formal de preservação das imagens das câmeras compõem a prova. Casos de roubo com violência recebem análise própria nos tribunais, conforme as características do estacionamento.
Energia elétrica e água são serviços essenciais e contínuos (CDC, art. 22). O corte por falta de pagamento é admitido, mas exige aviso prévio (Lei 8.987/1995, art. 6º, § 3º, II), com indicação do dia do desligamento, a ser feito em horário comercial (Lei 13.460/2017, art. 5º, XVI); no caso da água, o aviso deve anteceder a suspensão em pelo menos 30 dias (Lei 11.445/2007, art. 40, § 2º). O corte não pode começar de sexta-feira a domingo, em feriado ou na véspera de feriado (Lei 8.987/1995, art. 6º, § 4º), e, sem notificação prévia, a taxa de religação não é devida (Lei 13.460/2017, art. 5º, parágrafo único). Cortes sem aviso, por dívida já paga ou por suposta irregularidade no medidor merecem análise, inclusive para pedido urgente de religação.
O fornecedor responde pelos vícios do serviço que o tornem impróprio ou diminuam seu valor, e o consumidor escolhe entre a reexecução sem custo adicional, a restituição do valor pago com atualização ou o abatimento proporcional do preço (CDC, art. 20). Em consertos, está implícita a obrigação de usar peças de reposição originais, adequadas e novas, ou que mantenham as especificações técnicas do fabricante, salvo, quanto a estas, autorização em contrário do consumidor (art. 21). O orçamento prévio discriminado é obrigatório e, uma vez aprovado, vincula as partes (art. 40); executar serviço sem orçamento e autorização expressa é uma das práticas abusivas vedadas pelo CDC (art. 39, VI). Se o serviço defeituoso causar danos, como infiltrações após uma reforma, cabe também indenização (art. 14).
O reajuste por faixa etária só é válido se as faixas e os percentuais estiverem previstos no contrato inicial, conforme as normas da ANS (Lei 9.656/1998, art. 15). É vedado esse reajuste para consumidores com mais de 60 anos que participem do plano há mais de 10 anos (art. 15, parágrafo único), e o Estatuto da Pessoa Idosa proíbe a discriminação nos planos de saúde pela cobrança de valores diferenciados em razão da idade (Lei 10.741/2003, art. 15, § 3º). Mesmo previstos no contrato, percentuais desproporcionais ou sem base atuarial idônea podem ser questionados. O exame começa pelo contrato e sua data, pela tabela de faixas, pelo histórico de boletos e pelo tipo de plano, individual ou coletivo, já que as regras de reajuste variam conforme a modalidade.
Nos planos individuais ou familiares, a operadora só pode suspender ou rescindir o contrato por fraude ou por falta de pagamento por mais de 60 dias, consecutivos ou não, nos últimos 12 meses de vigência, e desde que o consumidor seja comprovadamente notificado até o 50º dia de inadimplência (Lei 9.656/1998, art. 13, parágrafo único, II). Em qualquer hipótese, é vedado suspender ou rescindir o contrato durante a internação do titular (art. 13, parágrafo único, III). Nos planos coletivos, empresariais ou por adesão, a rescisão segue o contrato e a regulamentação da ANS, com discussão própria quando há beneficiário em tratamento. Notificações recebidas, comprovantes de pagamento e protocolos de atendimento são as provas centrais para avaliar a regularidade do cancelamento.
Os cadastros de inadimplentes não podem manter informações negativas por mais de 5 anos (CDC, art. 43, § 1º) e, consumada a prescrição da cobrança, não podem fornecer informações que dificultem novo acesso ao crédito (art. 43, § 5º). Para o STJ, a inscrição pode ser mantida até 5 anos, independentemente da prescrição da execução (Súmula 323). A cobrança de dívidas líquidas constantes de instrumento público ou particular prescreve em 5 anos (Código Civil, art. 206, § 5º, I). Prescrita a dívida, extingue-se a pretensão de exigi-la (art. 189), mas quem paga espontaneamente não pode pedir a devolução (art. 882). A cobrança extrajudicial de dívida prescrita, inclusive em plataformas de negociação, tem recebido respostas divergentes nos tribunais.
Desde dezembro de 2025, os seguros são regidos pela Lei 15.040/2024. Apresentado o aviso de sinistro com a documentação exigida, a seguradora tem, em regra, até 30 dias para se manifestar sobre a cobertura, sob pena de perder o direito de recusá-la, e a recusa deve ser expressa e motivada, sem inovação posterior do fundamento (art. 86). O agravamento relevante do risco só justifica a recusa se a seguradora provar o nexo com o sinistro (art. 16). A pretensão prescreve em 1 ano para o segurado, contado da ciência da recusa, e em 3 anos, contados da ciência do fato gerador, para beneficiários e terceiros prejudicados (art. 126, II e III), com suspensão única por pedido de reconsideração (art. 127). Em apólices anteriores, a lei aplicável deve ser verificada.
Conteúdo jurídico