A Cédula de Produto Rural (CPR) é o título em que o produtor promete entregar soja, milho ou outro produto rural, ou pagar o valor equivalente, em data e local definidos. Regulada pela Lei 8.929/1994, ela precisa ser registrada em entidade autorizada pelo Banco Central em até 30 dias úteis e admite garantias como penhor, hipoteca e alienação fiduciária.
Em resumo
- A CPR é promessa de entrega de produto rural, com ou sem garantias (Lei 8.929/1994, art. 1º); a CPR financeira é liquidada em dinheiro (art. 4º-A).
- Podem emitir o produtor rural, pessoa natural ou jurídica, cooperativas, associações de produtores e, em certos casos, quem beneficia ou industrializa a produção (art. 2º).
- Desde 2024, toda CPR deve ser registrada ou depositada em entidade autorizada pelo Banco Central, em até 30 dias úteis da emissão (art. 12).
- A quebra de safra, sozinha, não costuma liberar o produtor; as cláusulas sobre caso fortuito, entrega parcial e garantias fazem diferença (Código Civil, arts. 246 e 393).
- O descumprimento permite o vencimento antecipado e a execução, e a CPR física com antecipação de preço ou troca por insumos, em regra, fica fora da recuperação judicial (arts. 11, 14 e 15).
O que é a cédula de produto rural (CPR) e para que serve?
A CPR é um título de crédito em que o emitente, em regra o produtor, se obriga a entregar uma quantidade de produto rural, com qualidade, data e local definidos. Serve para financiar a safra com a venda antecipada da produção, para trocar a colheita futura por insumos e para travar preço. A definição está no art. 1º da Lei 8.929/1994, com a redação da Lei 13.986/2020:
“Fica instituída a Cédula de Produto Rural (CPR), representativa de promessa de entrega de produtos rurais, com ou sem garantias cedularmente constituídas.”
A diferença em relação à cédula de crédito rural, usada nos financiamentos bancários do Decreto-Lei 167/1967, está no objeto: esta “é promessa de pagamento em dinheiro” (art. 9º), enquanto a CPR promete produto, embora a lei admita sua liquidação financeira (art. 1º, § 1º).
A CPR também não depende de pagamento adiantado. O Superior Tribunal de Justiça (STJ), no REsp 866.414/GO, julgado em 20/06/2013 pela Terceira Turma (Informativo 526), afirmou que a emissão da CPR “não pressupõe, necessariamente, a antecipação do pagamento do produto”, porque ela pode servir apenas para proteger o produtor da variação de preços. Convém deixar claro no título se houve adiantamento, troca por insumos ou só fixação de preço.
Quem pode emitir CPR e quais produtos ela pode representar?
Podem emitir CPR o produtor rural, as cooperativas e as associações de produtores, além de quem beneficia ou industrializa a produção. O art. 2º, I, com a redação da Lei 14.421/2022, dispõe:
“I – o produtor rural, pessoa natural ou jurídica, inclusive com objeto social que compreenda em caráter não exclusivo a produção rural, a cooperativa agropecuária e a associação de produtores rurais que tenha por objeto a produção, a comercialização e a industrialização dos produtos rurais de que trata o art. 1º desta Lei;”
Os produtos admitidos estão no art. 1º, § 2º: os das atividades agrícola, pecuária, florestal, extrativista, de pesca e aquicultura (inciso I); os ligados à conservação de florestas e aos serviços ambientais (inciso II); a industrialização desses produtos (inciso III); e insumos, máquinas e armazenagem (inciso IV). Nos dois últimos casos, só cabe a CPR financeira (art. 4º-A, § 4º). Para o produtor de soja e milho do Norte do Paraná, a hipótese típica é a do inciso I.
O que é a CPR verde?
É o nome dado à cédula lastreada em conservação e recuperação de florestas nativas, regulamentada pelo Decreto 10.828/2021. O art. 2º admite produtos que resultem, por exemplo, em redução de emissões de gases de efeito estufa ou conservação da biodiversidade, da água e do solo, e o art. 3º acrescenta:
“Para fins do disposto no art. 3º da Lei nº 8.929, de 1994, a CPR de que trata este Decreto será acompanhada de certificação por terceira parte para indicação e especificação dos produtos rurais que a lastreiam.”
Qual é a diferença entre CPR física e CPR financeira?
Na CPR física, o produtor entrega o grão; na financeira, paga em dinheiro o preço multiplicado pela quantidade. O art. 4º resume:
“A CPR é título líquido e certo, exigível pela quantidade e qualidade de produto ou pelo valor nela previsto, no caso de liquidação financeira.”
| Ponto | CPR física | CPR financeira |
|---|---|---|
| Como se cumpre | Entrega do produto na quantidade, qualidade, local e data da cédula | Pagamento do preço praticado vezes a quantidade (art. 4º-A, § 1º) |
| Denominação | “Cédula de Produto Rural” | “Cédula de Produto Rural com Liquidação Financeira” (art. 3º, I) |
| Preço | Pode não constar, se não houve preço fixado | Preço ou índice, com a instituição que o apura, a praça e o nome do índice (art. 4º-A, I) |
| Cobrança judicial | Execução para entrega de coisa incerta (art. 15) | Execução por quantia certa (art. 4º-A, § 2º) |
| Recuperação judicial do emitente | Fora dos efeitos, se houve antecipação do preço ou troca por insumos (art. 11) | Não está entre as exceções do art. 11 |
| Produtos admitidos | Os do art. 1º, § 2º, I e II | Todos; é a única modalidade para os incisos III e IV (art. 4º-A, § 4º) |
A clareza do preço é requisito da CPR financeira. No REsp 1.450.667/PR, julgado em 19/10/2021, a Quarta Turma do STJ fixou (Informativo 715):
“É válida a cédula de produtor rural financeira que não contém a indicação do índice de preços a ser utilizado no resgate do título e da instituição responsável por sua apuração ou divulgação, se a cártula contém os referenciais necessários à clara identificação do preço.”
Quais são os requisitos da CPR e como funciona a emissão eletrônica?
O art. 3º da Lei 8.929/1994 exige que o título traga a denominação da modalidade; a data da entrega ou do vencimento; o credor e a cláusula à ordem; a promessa pura e simples de entrega, com qualidade, quantidade e local onde será desenvolvido o produto; o local e as condições da entrega; a descrição dos bens em garantia; a data e o lugar da emissão; a assinatura do emitente e dos garantidores, que pode ser eletrônica; e a forma, a condição e os critérios de liquidação.
A CPR pode ser cartular, em papel, ou escritural, lançada em sistema eletrônico de entidade autorizada pelo Banco Central (art. 3º-A). Na cédula, admite-se assinatura eletrônica simples, avançada ou qualificada; no registro e na averbação de garantia real, só a avançada ou a qualificada (art. 3º, § 4º).
Como funciona o registro da CPR e qual é o prazo?
A CPR deve ser registrada ou depositada em entidade autorizada pelo Banco Central do Brasil, sob pena de perder validade e eficácia. Para as emitidas desde 11/08/2022, o art. 12, II, estabelece:
“II – se emitida a partir de 11 de agosto de 2022, ser registrada ou depositada em até 30 (trinta) dias úteis da data de emissão ou aditamento, em entidade autorizada pelo Banco Central do Brasil a exercer a atividade de registro ou de depósito centralizado de ativos financeiros ou de valores mobiliários.”
Até 2023, a Resolução do Conselho Monetário Nacional (CMN) 4.870/2020 dispensava o registro de cédulas menores (em 2023, abaixo de R$ 50.000,00). A lei, porém, determina que a dispensa “não se aplica à CPR emitida após 31 de dezembro de 2023” (art. 12, § 6º). Hoje, o registro vale para todas, inclusive para os aditamentos.
O cartório é outro assunto. A validade e a eficácia da CPR “não dependem de registro em cartório”, mas as garantias reais, para valer contra terceiros, devem ser averbadas no Registro de Imóveis do lugar dos bens, e o cartório tem 3 dias úteis, contados da apresentação do título, para fazê-lo (art. 12, §§ 1º, 2º e 4º). Com lavouras em mais de um município do Norte do Paraná, verifique a circunscrição de cada imóvel.
Quais garantias da CPR a lei admite?
A CPR admite qualquer garantia prevista em lei, conforme o art. 5º:
“A CPR admite a constituição de quaisquer dos tipos de garantia previstos na legislação, devendo ser observado o disposto nas normas que as disciplinam, salvo na hipótese de conflito, quando prevalecerá esta Lei.”
As mais comuns são o penhor da safra, a hipoteca de imóvel rural ou urbano (art. 6º), a alienação fiduciária de produtos presentes ou futuros (art. 8º, § 1º) e o aval. Pontos de atenção:
- o emitente ou o terceiro garantidor guarda os bens empenhados “como fiel depositário” (art. 7º, § 1º);
- a informação sobre a essencialidade dos bens em garantia fiduciária deve constar da cédula desde a emissão (art. 5º, § 1º);
- os bens vinculados à CPR “não serão penhorados ou seqüestrados por outras dívidas do emitente” (art. 18), regra aplicada pela Quarta Turma do STJ no REsp 1.327.643, segundo notícia oficial de 30/05/2019;
- declarar falsamente a situação dos bens, ou omitir ônus existentes, configura estelionato (art. 17).
Uma CPR financeira pode ainda garantir dívidas futuras representadas por outras CPRs (art. 5º, § 3º), comprometendo o mesmo patrimônio em várias operações.
O que acontece com a CPR em caso de quebra de safra?
A quebra de safra, sozinha, não extingue a obrigação. A Lei 8.929/1994 não traz regra que libere o produtor pela frustração da lavoura, e o ponto de partida é o art. 393 do Código Civil:
“O devedor não responde pelos prejuízos resultantes de caso fortuito ou força maior, se expressamente não se houver por eles responsabilizado.”
Há, porém, uma regra que pesa contra o produtor quando a CPR física promete coisa definida pelo gênero e pela quantidade, como certo número de sacas de soja de determinado padrão. O art. 246 do Código Civil dispõe: “Antes da escolha, não poderá o devedor alegar perda ou deterioração da coisa, ainda que por força maior ou caso fortuito.” A indicação da área de produção na cédula (art. 3º, IV) pode influir nesse debate, conforme a redação do título.
A jurisprudência também é exigente. No REsp 866.414/GO, a Terceira Turma do STJ decidiu:
“A ocorrência de ‘ferrugem asiática’ na lavoura de soja não enseja, por si só, a resolução de contrato de compra e venda de safra futura em razão de onerosidade excessiva.”
O fundamento foi que a doença não é o fato “extraordinário e imprevisível” do art. 478 do Código Civil. Por isso, o que mais protege o produtor é o texto da cédula:
- eventos, como seca, geada ou excesso de chuva, que autorizam entrega parcial, adiamento ou liquidação em dinheiro;
- prova exigida, como laudo agronômico e aviso ao credor em prazo certo;
- relação com a área identificada na cédula e com o seguro rural, quando houver.
O risco climático é concreto. No boletim de 05/11/2026, o Departamento de Economia Rural da Secretaria da Agricultura e do Abastecimento do Paraná (Deral/Seab-PR) registrou que o plantio da soja 2026/27 alcançava 71% dos mais de 5,7 milhões de hectares previstos, ainda atrasado em relação às três últimas safras, e que o excesso de chuvas dificultava a entrada de máquinas nas lavouras e piorava as condições das áreas já semeadas: 85% estavam em boas condições, ante 88% na semana anterior (Boletim Conjuntural, semana 45/2026).
O que acontece se a CPR não for cumprida?
O inadimplemento de qualquer obrigação permite considerar a CPR vencida (art. 14), e o credor pode executar o título diretamente. Na CPR física, “cabe a ação de execução para entrega de coisa incerta” (art. 15): o produtor é citado para entregar o produto e, se não o fizer, o credor pode cobrar o valor da coisa e perdas e danos (Código de Processo Civil, arts. 809, 811 e 813). Na CPR financeira, a execução é por quantia certa (art. 4º-A, § 2º).
A busca e apreensão ou o leilão do bem alienado fiduciariamente não impedem a execução do saldo, inclusive pela hipoteca e pelo penhor da mesma cédula (art. 16).
Na recuperação judicial do produtor, a CPR física com antecipação do preço ou ligada à troca por insumos (barter) fica fora dos efeitos do processo, salvo caso fortuito ou força maior que “comprovadamente impeça o cumprimento parcial ou total da entrega do produto” (art. 11). Em notícia oficial de 07/10/2025, o STJ informou que a Terceira Turma, no REsp 2.178.558, decidiu que o crédito de CPR vinculada a operação barter “não se submete aos efeitos da recuperação judicial”, mesmo quando a execução de entrega é convertida em cobrança em dinheiro.
A CPR pode ser prorrogada como a dívida de crédito rural?
Pode, em regra por acordo com o credor, e não automaticamente pelas regras de prorrogação do Manual de Crédito Rural. A Lei 8.929/1994 prevê o aditamento “por termo aditivo que a integre, datado e assinado pelo emitente, pelo garantidor e pelo credor” (art. 3º, § 5º), e o aditivo também deve ser registrado em até 30 dias úteis (art. 12).
A prorrogação do Manual, explicada no artigo sobre prorrogação de dívida rural, dirige-se às operações de crédito rural, em regra formalizadas por cédula de crédito rural. Quando a CPR é emitida em favor de banco para financiar a lavoura, o enquadramento depende do que consta do título e do contrato. Vale pedir a renegociação por escrito antes do vencimento e conferir se o aditivo altera garantias ou encargos.
Há ainda uma via temporária para CPR emitida em favor de banco. A Medida Provisória 1.376, de 15/07/2026, autorizou as instituições financeiras a adquirir CPR financeira, com prazo de até oito anos, para liquidar ou amortizar CPR emitida em favor de instituição financeira até 31/12/2025, registrada e inadimplente desde 2024 e ainda em 31/05/2026, de produtor que comprove por laudo perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada (arts. 1º, § 1º, e 6º). É uma autorização, não uma obrigação do banco, e o prazo de contratação é de até 120 dias da publicação da medida (art. 6º, parágrafo único), regulamentada pela Resolução CMN 5.330/2026.
Quais cuidados tomar antes de assinar uma CPR?
Os cuidados se concentram em preço, quantidade, local de entrega e garantias, da negociação à liquidação.
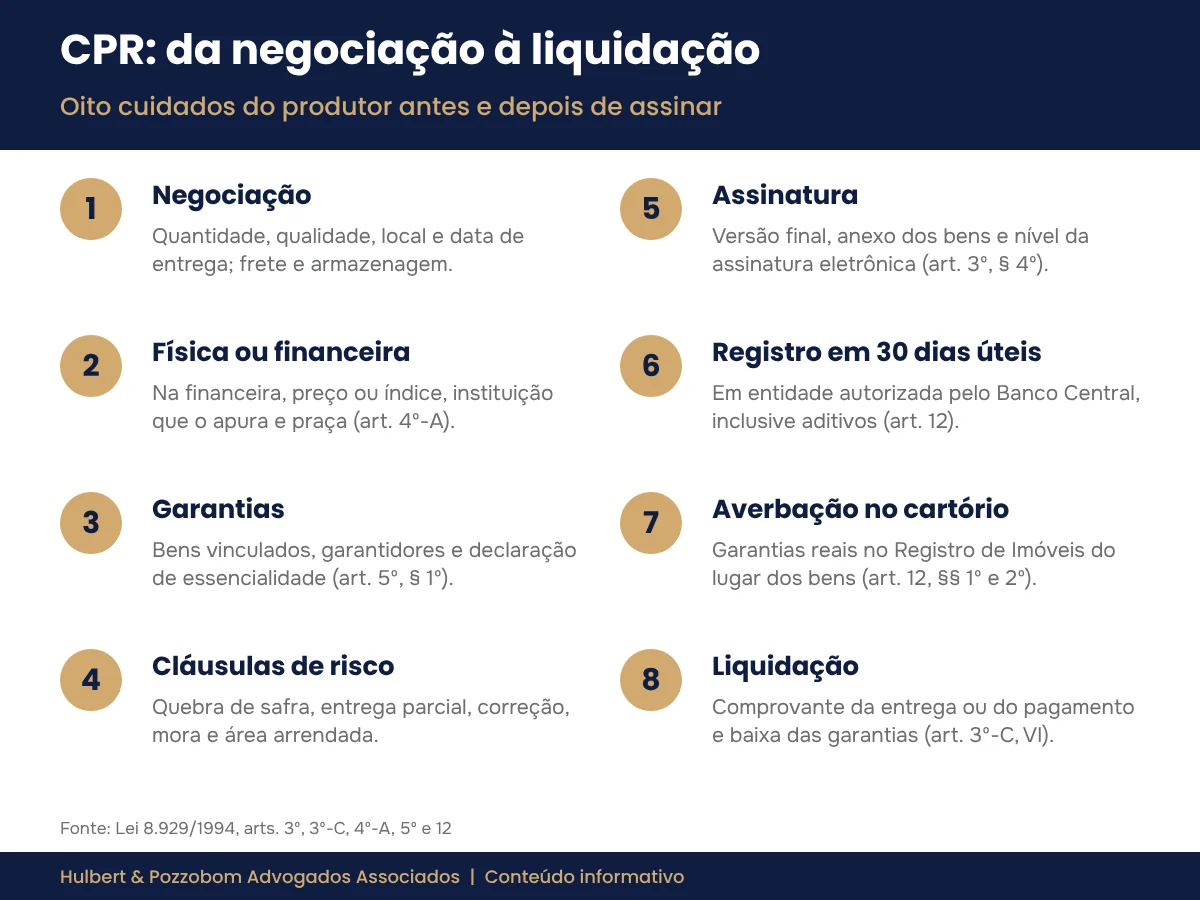
- Negociação. Defina quantidade, qualidade, local e data de entrega, e quem paga frete e armazenagem.
- Modalidade. Na CPR financeira, confira o preço ou o índice, a instituição que o divulga e a praça de formação do preço (art. 4º-A, I).
- Garantias. Verifique os bens vinculados, os garantidores e a declaração de essencialidade (art. 5º, § 1º).
- Cláusulas de risco. Preveja quebra de safra, entrega parcial, correção e encargos de mora; se a área for arrendada, revise também o contrato de arrendamento rural.
- Assinatura. Leia a versão final, inclusive o anexo dos bens em garantia, e combine o nível da assinatura eletrônica (art. 3º, § 4º).
- Registro. Peça o comprovante do registro em entidade autorizada pelo Banco Central, em até 30 dias úteis (art. 12).
- Cartório. Confirme a averbação das garantias reais no Registro de Imóveis do lugar dos bens (art. 12, §§ 1º e 2º).
- Liquidação. Guarde o comprovante da entrega ou do pagamento e peça a baixa das garantias; na CPR escritural, a entrega ou o pagamento deve constar do sistema em até 30 dias (art. 3º-C, VI).
Perguntas frequentes sobre cédula de produto rural
A CPR é título executivo?
Sim. A CPR é título líquido e certo (art. 4º), executado como entrega de coisa incerta na modalidade física (art. 15) e por quantia certa na financeira (art. 4º-A, § 2º).
A CPR precisa de testemunhas?
Os requisitos do art. 3º da Lei 8.929/1994 não incluem testemunhas; exigem a assinatura do emitente e dos garantidores.
A CPR precisa ser registrada em cartório?
A validade depende do registro em entidade autorizada pelo Banco Central, não do cartório (art. 12). As garantias reais, para valer contra terceiros, vão ao Registro de Imóveis do lugar dos bens.
A CPR entra na recuperação judicial do produtor?
A CPR física com antecipação do preço ou troca por insumos fica fora, com a ressalva do caso fortuito ou da força maior (art. 11). Nas demais hipóteses, a classificação depende do caso.
Posso entregar o produto antes do vencimento?
Só com a concordância do credor: a entrega antecipada “depende da anuência do credor” (art. 13).
O avalista da CPR responde pela dívida?
Sim. Aplicam-se à CPR as normas de direito cambial, e a lei dispensa o protesto para cobrar dos avalistas em regresso (art. 10, III).
Quando buscar orientação jurídica
Se a cédula está em negociação, se a lavoura frustrou perto do vencimento ou se o credor notificou o vencimento antecipado, vale reunir a CPR, os aditivos, os comprovantes de registro e o laudo da lavoura e buscar orientação para avaliar prazos, garantias e o caminho adequado. O Hulbert & Pozzobom Advogados Associados atua em Direito Agrário e do Agronegócio em Londrina e no Norte do Paraná; os canais de atendimento estão na página de contato do escritório.
Autoria e revisão jurídica: Dr. Herik Hulbert de Almeida, advogado, OAB/PR 103.367 e OAB/SP 536.250, sócio do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Publicado em 11/11/2026. Atualizado em 11/11/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 20/10/2026)
- Lei 8.929/1994 (Cédula de Produto Rural), texto compilado com as Leis 13.986/2020, 14.112/2020 e 14.421/2022: https://www.planalto.gov.br/ccivil_03/leis/l8929.htm
- Câmara dos Deputados, Legislação Informatizada, Lei 8.929/1994 (normas alteradoras e regulamentadoras): https://www2.camara.leg.br/legin/fed/lei/1994/lei-8929-22-agosto-1994-349613-norma-pl.html
- Decreto 10.828/2021 (CPR de conservação e recuperação de florestas nativas): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/decreto/D10828.htm
- Banco Central do Brasil, Resolução CMN 4.870/2020 (registro e depósito da CPR): https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4870
- Decreto-Lei 167/1967 (cédulas de crédito rural): https://www.planalto.gov.br/ccivil_03/decreto-lei/del0167.htm
- Medida Provisória 1.376/2026 (composição de dívidas de crédito rural e de CPR): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1376.htm
- Banco Central do Brasil, Resolução CMN 5.330/2026: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5330
- Código Civil (Lei 10.406/2002), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Código de Processo Civil (Lei 13.105/2015): https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Planalto, leis ordinárias de 2023 a 2026 (verificação de alterações): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/lei/_leis2026.htm
- STJ, Informativo de Jurisprudência 526 (REsp 866.414/GO): https://processo.stj.jus.br/jurisprudencia/externo/informativo/?acao=pesquisarumaedicao&livre=%270526%27.cod.
- STJ, Informativo de Jurisprudência 715 (REsp 1.450.667/PR): https://processo.stj.jus.br/jurisprudencia/externo/informativo/?acao=pesquisarumaedicao&livre=%270715%27.cod.
- STJ, notícia de 30/05/2019 (REsp 1.327.643): https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias-antigas/2019/Cedula-de-produto-rural-e-impenhoravel-por-lei-e-nao-pode-ser-usada-para-satisfazer-credito-trabalhista.aspx
- STJ, notícia de 07/10/2025 (REsp 2.178.558): https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/2025/07102025-Credito-representado-por-CPR-vinculada-a-operacao-Barter-nao-se-submete-aos-efeitos-da-recuperacao.aspx
- Deral/Seab-PR, Boletim Conjuntural, semana 45/2026, de 05/11/2026 (acesso em 10/11/2026): https://www.agricultura.pr.gov.br/sites/default/arquivos_restritos/files/documento/2026-11/boletim_semana_45_2026.pdf

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).