Pagar comissão por fora, sem registrá-la no holerite, na folha e no eSocial, não elimina encargos: apenas os adia e os encarece. Como a Consolidação das Leis do Trabalho (CLT) inclui as comissões no salário, o valor informal gera diferenças trabalhistas, depósitos do Fundo de Garantia do Tempo de Serviço (FGTS), contribuição previdenciária com multa e, havendo omissão dolosa, risco penal.
Em resumo
- Comissões integram o salário (CLT, art. 457, § 1º) e refletem em férias com 1/3, 13º salário, descanso semanal remunerado (DSR), aviso prévio e FGTS.
- O valor pago fora da folha continua sendo base da contribuição previdenciária e do FGTS (Lei 8.212/1991, art. 28, I; Lei 8.036/1990, art. 15).
- Na fiscalização, a omissão pode levar a lançamento de ofício, aferição indireta, multa de 75% a 150% sobre a contribuição e multa de 30% sobre o FGTS.
- Omitir da folha remunerações pagas pode configurar sonegação de contribuição previdenciária (Código Penal, art. 337-A).
- Regularizar antes de qualquer fiscalização reduz a exposição, e uma política de comissões por escrito previne novos passivos.
O que é comissão paga por fora e por que ela continua sendo salário?
Comissão paga por fora é o percentual sobre vendas entregue ao empregado sem passar pela folha, em dinheiro ou por PIX de outra conta. A forma de pagamento não muda a natureza da parcela, porque a integração das comissões ao salário está prevista no art. 457, § 1º, da CLT, na redação da Lei 13.467/2017 (Reforma Trabalhista):
“Integram o salário a importância fixa estipulada, as gratificações legais e as comissões pagas pelo empregador.”
A lei também define quando a comissão se torna exigível. Pelo art. 466 da CLT, “O pagamento de comissões e percentagens só é exigível depois de ultimada a transação a que se referem.” Nas vendas a prazo, ela é devida na proporção de cada parcela liquidada (§ 1º), e o fim do contrato não prejudica as comissões já devidas (§ 2º).
Comissão não se confunde com prêmio
Desde a Reforma Trabalhista, prêmios não integram a remuneração (CLT, art. 457, § 2º), desde que sejam liberalidades concedidas “em razão de desempenho superior ao ordinariamente esperado” (§ 4º). Percentual fixo sobre todas as vendas do mês é contraprestação ordinária. Rotular a comissão como prêmio ou ajuda de custo não altera sua natureza, e a CLT declara nulos os atos praticados “com o objetivo de desvirtuar, impedir ou fraudar” seus preceitos (art. 9º). O bônus por metas tem análise própria, no artigo sobre o que a CLT determina para o bônus não pago.
Vendedores, viajantes e pracistas
Para os vendedores empregados, inclusive os externos, vale ainda a Lei 3.207/1957. Seu art. 4º impõe uma rotina documental que o pagamento por fora ignora:
“O pagamento de comissões e percentagem deverá ser feito mensalmente, expedindo a emprêsa, no fim de cada mês, a conta respectiva com as cópias das faturas correspondentes aos negócios concluídos.”
O representante comercial autônomo segue a Lei 4.886/1965, mas, se houver subordinação, a relação é de emprego e a comissão tem natureza salarial.
Comissão por fora é legal? O que a CLT exige no recibo e na anotação
Não é. As anotações sobre remuneração devem especificar o salário, “qualquer que seja sua forma de pagamento” (CLT, art. 29, § 1º), e todo pagamento precisa de comprovação. O art. 464 estabelece:
“O pagamento do salário deverá ser efetuado contra recibo, assinado pelo empregado; em se tratando de analfabeto, mediante sua impressão digital, ou, não sendo esta possível, a seu rogo.”
O depósito em conta do empregado tem força de recibo (art. 464, parágrafo único), mas a transferência sem identificação da parcela não mostra a que título o valor foi pago. A falta de anotação da remuneração sujeita o empregador a multa de R$ 3.000,00 por empregado prejudicado, acrescida de igual valor em cada reincidência, ou de R$ 800,00 para microempresa e empresa de pequeno porte, sem dupla visita (CLT, art. 29-A).
Quais são os reflexos das comissões que a empresa deixa de pagar?
Toda comissão paga por fora gera diferenças nas parcelas calculadas sobre a remuneração:
| Parcela | Como a comissão entra no cálculo | Base legal |
|---|---|---|
| Férias com 1/3 | Média das comissões dos 12 meses anteriores à concessão | CLT, art. 142, § 3º; Constituição, art. 7º, XVII |
| 13º salário | 1/11 dos valores variáveis até novembro, revisto para 1/12 até 10 de janeiro | Lei 4.090/1962; Decreto 10.854/2021, art. 77 |
| Descanso semanal e feriados | Devidos também ao comissionista | Súmula 27 do Tribunal Superior do Trabalho (TST) |
| Aviso prévio | Salários do prazo do aviso, com a parte variável | CLT, arts. 457, § 1º, e 487, § 1º |
| FGTS e indenização de 40% | 8% sobre a remuneração com as comissões; 40% sobre os depósitos na dispensa sem justa causa | Lei 8.036/1990, arts. 15 e 18, § 1º; Súmula 63 do TST |
| Horas extras | Adicional mínimo de 50% sobre o valor-hora das comissões | Súmula 340 do TST |
A regra do descanso consta da Súmula 27 do TST, mantida na revisão geral das súmulas feita pela Resolução 121/2003 do TST:
“É devida a remuneração do repouso semanal e dos dias feriados ao empregado comissionista, ainda que pracista.”
Ponto de atenção: a Emenda Constitucional 141/2026 prevê, a partir de 16/12/2026, repouso semanal remunerado de 2 dias, sem redução salarial, o que pede revisão do cálculo do DSR sobre comissões na folha.
Há ainda risco contratual: o pagamento irregular do salário pode ser alegado como descumprimento das obrigações do contrato, que autoriza a rescisão indireta (CLT, art. 483, “d”). A visão do vendedor está no artigo empresa não pagou comissão: o que fazer segundo a CLT.
Como fica a contribuição previdenciária sobre comissão fora da folha e o INSS?
A contribuição incide sobre a remuneração total, registrada ou não. Chamada de contribuição ao Instituto Nacional do Seguro Social (INSS), ela é cobrada pela Receita Federal (Lei 8.212/1991, art. 33), sobre o salário de contribuição do art. 28, I, da Lei 8.212/1991:
“I – para o empregado e trabalhador avulso: a remuneração auferida em uma ou mais empresas, assim entendida a totalidade dos rendimentos pagos, devidos ou creditados a qualquer título, durante o mês, destinados a retribuir o trabalho, qualquer que seja a sua forma”
Sobre essa base incidem a contribuição patronal de 20% (art. 22, I) e a destinada aos riscos ambientais do trabalho (RAT), de 1%, 2% ou 3% (art. 22, II), além das contribuições a terceiros. No Simples Nacional, a contribuição patronal integra, em regra, o recolhimento unificado (Lei Complementar 123/2006, art. 13, VI), mas a contribuição do empregado continua incidindo sobre a remuneração, até o teto. A parte do empregado também recai sobre a empresa, que fica “diretamente responsável” pelo que deixou de descontar (art. 33, § 5º).
Quando a contabilidade não reflete a folha real, a lei autoriza a apuração por estimativa (art. 33, § 6º):
“§ 6º Se, no exame da escrituração contábil e de qualquer outro documento da empresa, a fiscalização constatar que a contabilidade não registra o movimento real de remuneração dos segurados a seu serviço, do faturamento e do lucro, serão apuradas, por aferição indireta, as contribuições efetivamente devidas, cabendo à empresa o ônus da prova em contrário.”
No lançamento de ofício, a multa é de 75% sobre a diferença e de 100% nos casos de sonegação, fraude ou conluio, ou 150% na reincidência (Lei 9.430/1996, art. 44, aplicado pelo art. 35-A da Lei 8.212/1991). Se uma ação trabalhista reconhecer as comissões, a própria Justiça do Trabalho executa de ofício as contribuições (Constituição, art. 114, VIII).
Quais riscos de fiscalização o FGTS Digital e o eSocial criam?
O Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial), instituído pelo Decreto 8.373/2014, unifica as informações da folha. No FGTS, o que a empresa declara é confissão de débito, e o que omite pode ser lançado de ofício. Diz o art. 17-A, § 2º, da Lei 8.036/1990:
“§ 2º O lançamento da obrigação principal e das obrigações acessórias relativas ao FGTS será efetuado de ofício pela autoridade competente, no caso de o empregador não apresentar a declaração na forma do caput deste artigo, e será revisto de ofício, nas hipóteses de omissão, erro, fraude ou sonegação.”
É infração “deixar de computar, para efeito de cálculo dos depósitos do FGTS, parcela componente da remuneração” (art. 23, § 1º, IV), com multa de 30% sobre o débito atualizado (§ 2º, “b”), duplicada na fraude ou simulação (§ 3º), além de juros de 0,5% ao mês e multa de mora de 5% ou 10% (art. 22). As etapas da cobrança estão no artigo sobre FGTS em atraso e os riscos para a empresa.
Somados, os riscos ficam assim:
| Risco | O que pode acontecer | Base legal |
|---|---|---|
| Trabalhista | Diferenças de férias, 13º, DSR, aviso prévio, horas extras e rescisão; alegação de rescisão indireta | CLT, arts. 457 e 483; Súmulas 27 e 340 do TST |
| Previdenciário | Contribuições com juros, multa de mora e multa de ofício de 75% a 150%; aferição indireta | Lei 8.212/1991, arts. 22, 28, 33 e 35-A; Lei 9.430/1996, art. 44 |
| FGTS | Depósitos, reflexo nos 40%, encargos e multa de 30%, em dobro na fraude | Lei 8.036/1990, arts. 15, 17-A, 22 e 23 |
| Fiscal | Retenção do imposto de renda na fonte (IRRF) sobre o salário; pagamento sem causa comprovada pode sofrer IRRF exclusivo de 35% | Lei 7.713/1988, art. 7º, I; Lei 8.981/1995, art. 61, § 1º |
| Penal | Sonegação de contribuição previdenciária; omissão da remuneração em documentos previdenciários | Código Penal, arts. 337-A e 297, § 4º |
Pagar comissão por fora é crime?
Pode ser. O art. 337-A do Código Penal tipifica a sonegação de contribuição previdenciária:
“Art. 337-A. Suprimir ou reduzir contribuição social previdenciária e qualquer acessório, mediante as seguintes condutas:”
Entre as condutas está “omitir, total ou parcialmente, receitas ou lucros auferidos, remunerações pagas ou creditadas e demais fatos geradores de contribuições sociais previdenciárias” (inciso III), com pena de reclusão de 2 a 5 anos e multa. O art. 297, § 4º, alcança quem omite a remuneração na folha, na Carteira de Trabalho ou em outros documentos destinados à Previdência Social.
A punibilidade é extinta se o agente, espontaneamente, declara e confessa as contribuições “antes do início da ação fiscal” (art. 337-A, § 1º); o parcelamento formalizado antes do recebimento da denúncia suspende a pretensão punitiva (Lei 9.430/1996, art. 83, § 2º), e o pagamento integral a extingue (Lei 10.684/2003, art. 9º, § 2º). Desde 09/01/2026, esses benefícios não valem para o devedor contumaz declarado em decisão administrativa definitiva e inscrito no Cadastro Informativo dos créditos não quitados do setor público federal, o Cadin (Lei Complementar 225/2026). A responsabilidade penal é individual e depende de dolo.
Como se prova a comissão por fora na Justiça do Trabalho e qual é o prazo?
Ao empregado cabe provar o fato constitutivo do seu direito, e à empresa, os fatos impeditivos, modificativos ou extintivos (CLT, art. 818, I e II). O juiz pode inverter esse ônus, por decisão fundamentada, quando a prova for mais fácil para a outra parte (§ 1º). Mensagens, extratos de transferências, relatórios de vendas e testemunhas costumam aparecer nessas ações, e a falta da conta mensal da Lei 3.207/1957 e de recibos discriminados enfraquece a defesa. Como o empregado reúne essas provas está no artigo sobre salário pago por fora e como provar.
O prazo trabalhista está no art. 7º, XXIX, da Constituição:
“XXIX – ação, quanto aos créditos resultantes das relações de trabalho, com prazo prescricional de cinco anos para os trabalhadores urbanos e rurais, até o limite de dois anos após a extinção do contrato de trabalho;”
O FGTS segue os mesmos 5 anos, observados os 2 anos após o contrato (Súmula 362 do TST). Para as contribuições, o prazo de 5 anos do lançamento tem regra própria quando há dolo, fraude ou simulação (Código Tributário Nacional, arts. 150, §§ 4º e 5º, e 173, I, com os §§ 5º e 6º do art. 150 incluídos pela Lei Complementar 236/2026). Em Londrina, as ações trabalhistas tramitam nas Varas do Trabalho vinculadas ao Tribunal Regional do Trabalho da 9ª Região (TRT9).
Como regularizar a comissão paga por fora?
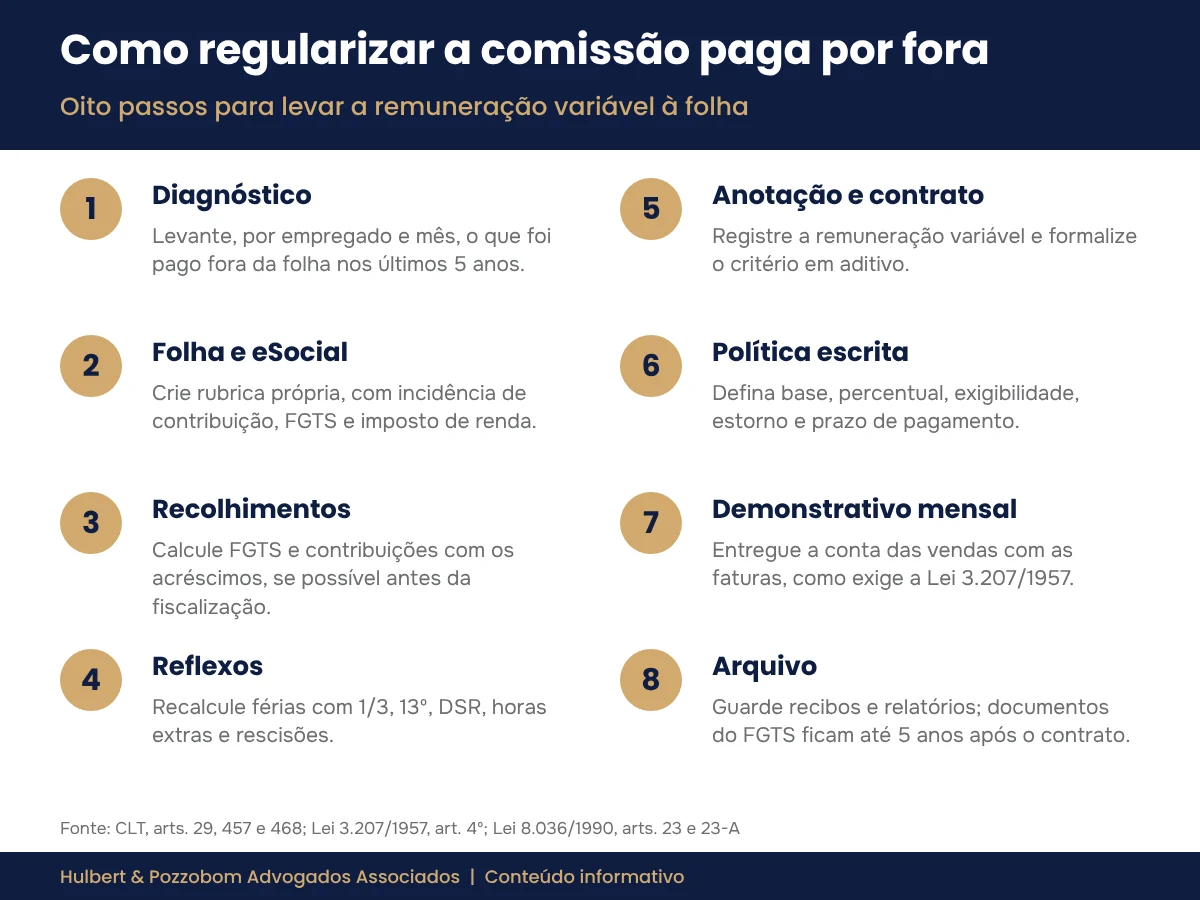
Regularizar é trazer a comissão para a folha e corrigir o passado, se possível antes de qualquer fiscalização:
- Diagnóstico: levante, por empregado e mês, o que foi pago fora da folha nos últimos 5 anos.
- Folha e eSocial: crie rubrica própria, com incidência de contribuição, FGTS e imposto de renda.
- Recolhimentos: calcule FGTS e contribuições com os acréscimos; o parcelamento integral do débito, formalizado antes de qualquer processo administrativo ou medida de fiscalização, suspende a ação punitiva pela falta de depósito (Lei 8.036/1990, art. 23, § 1º-A, I), mas a lei não estende esse efeito à infração de deixar de computar parcela da remuneração (§ 1º, IV).
- Reflexos: recalcule férias com 1/3, 13º, DSR, horas extras e rescisões.
- Anotação e contrato: registre a remuneração variável (CLT, art. 29, § 1º) e formalize o critério em aditivo.
- Política escrita: defina base, percentual, exigibilidade, estorno e prazo.
- Demonstrativo mensal: entregue a conta das vendas com as faturas (Lei 3.207/1957, art. 4º).
- Arquivo: guarde recibos e relatórios; os documentos do FGTS devem ficar à disposição da fiscalização por até 5 anos após o fim de cada contrato (Lei 8.036/1990, art. 23-A, § 3º).
A migração não pode reduzir o total recebido: alterações contratuais exigem mútuo consentimento e ausência de prejuízo (CLT, art. 468), e a remuneração variável tem piso no salário mínimo (Constituição, art. 7º, VII).
Como desenhar uma política de comissões por escrito?
Uma política de comissões clara documenta o que foi combinado. Ela deve definir, no mínimo:
- Base de cálculo: venda bruta, líquida ou recebida, com exemplos numéricos.
- Percentuais e metas: por produto ou canal, sem reduzir o já pactuado (CLT, art. 468).
- Exigibilidade: concluída a transação, e proporcionalmente nas vendas a prazo (CLT, art. 466).
- Aceitação das vendas: a proposta se considera aceita se não for recusada por escrito em 10 dias, ou em 90 dias para cliente de outro Estado ou do exterior (Lei 3.207/1957, art. 3º).
- Estorno: a lei prevê o estorno na insolvência do comprador (Lei 3.207/1957, art. 7º); outras hipóteses exigem cautela.
- Prêmios: separados das comissões e ligados a desempenho superior ao esperado (CLT, art. 457, § 4º).
Em Londrina e no Norte do Paraná, a política escrita também facilita a conferência mensal da folha.
Perguntas frequentes sobre comissão paga por fora
A empresa pode pagar parte da comissão por fora se o vendedor concordar?
Não. A concordância do empregado não afasta a natureza salarial da comissão (CLT, art. 457, § 1º), e a CLT considera nulos os atos destinados a fraudar seus preceitos (art. 9º).
Comissão paga por fora entra na rescisão?
Sim. Reconhecida, ela gera diferenças de aviso prévio, férias com 1/3, 13º proporcional e FGTS com a indenização de 40%, e as comissões pendentes não se perdem com o fim do contrato (CLT, art. 466, § 2º).
Chamar a comissão de prêmio resolve?
Não. Prêmio é liberalidade por desempenho superior ao ordinariamente esperado (CLT, art. 457, § 4º); percentual habitual sobre as vendas é comissão, qualquer que seja o rótulo.
O que muda para o empregado quando a comissão não entra na folha?
O valor fica fora do salário de contribuição e da base do FGTS, o que pode afetar benefícios do INSS e o saldo da conta vinculada. A empresa continua responsável pelas contribuições que deixou de descontar e recolher (Lei 8.212/1991, art. 33, § 5º).
Regularizar espontaneamente evita a multa?
Reduz a exposição. O parcelamento integral do débito do FGTS antes de qualquer processo administrativo ou medida de fiscalização suspende a ação punitiva pela falta de depósito (Lei 8.036/1990, art. 23, § 1º-A, I), e a confissão espontânea antes da ação fiscal extingue a punibilidade do crime do art. 337-A (§ 1º), salvo para o devedor contumaz (§ 5º). Os juros continuam devidos. Nas contribuições previdenciárias, a denúncia espontânea feita antes de qualquer procedimento administrativo ou medida de fiscalização, acompanhada do pagamento do tributo e dos juros, exclui a responsabilidade, inclusive pela multa de mora (Código Tributário Nacional, art. 138, caput, na redação da Lei Complementar 236/2026, e parágrafo único); no FGTS, que não é tributo, a multa de mora do art. 22 da Lei 8.036/1990 continua devida.
A comissão pode ser paga a cada três meses?
Para os vendedores da Lei 3.207/1957, a regra é o pagamento mensal, mas as partes podem fixar outra época, sem ultrapassar um trimestre da aceitação do negócio, mantida a conta mensal (art. 4º, parágrafo único).
Quando buscar orientação jurídica
Se a empresa paga parte das comissões fora da folha, recebeu notificação no FGTS Digital ou da Receita Federal, responde a ação que discute remuneração variável ou pretende reorganizar sua política de comissões, vale reunir folhas, extratos, relatórios de vendas e contratos e buscar orientação para avaliar prazos, a forma de regularização e a exposição trabalhista e previdenciária. O Hulbert & Pozzobom Advogados Associados atua em Direito do Trabalho em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria e revisão jurídica: Dr. Herik Hulbert de Almeida, advogado, OAB/PR 103.367 e OAB/SP 536.250, sócio do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Publicado em 16/11/2026. Atualizado em 16/11/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 20/10/2026)
- CLT (Decreto-Lei 5.452/1943), texto compilado (Planalto): https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
- CLT, texto atualizado (Câmara dos Deputados): https://www2.camara.leg.br/legin/fed/declei/1940-1949/decreto-lei-5452-1-maio-1943-415500-normaatualizada-pe.html
- Constituição Federal, texto compilado: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
- Emenda Constitucional 141/2026: https://www.planalto.gov.br/ccivil_03/constituicao/Emendas/Emc/emc141.htm
- Lei 3.207/1957 (vendedores, viajantes ou pracistas): https://www.planalto.gov.br/ccivil_03/leis/l3207.htm
- Lei 4.886/1965 (representantes comerciais autônomos): https://www.planalto.gov.br/ccivil_03/leis/l4886.htm
- Lei 4.090/1962 (gratificação de Natal): https://www.planalto.gov.br/ccivil_03/leis/l4090.htm
- Decreto 10.854/2021, arts. 76 a 78: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/decreto/d10854.htm
- Lei 8.212/1991, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8212cons.htm
- Lei Complementar 123/2006 (Simples Nacional), art. 13: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm
- Lei 8.036/1990, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8036consol.htm
- Lei 9.430/1996, art. 44: https://www.planalto.gov.br/ccivil_03/leis/l9430.htm
- Lei 7.713/1988, art. 7º: https://www.planalto.gov.br/ccivil_03/leis/l7713.htm
- Lei 8.981/1995, art. 61: https://www.planalto.gov.br/ccivil_03/leis/l8981.htm
- Código Penal (Decreto-Lei 2.848/1940), texto compilado: https://www.planalto.gov.br/ccivil_03/decreto-lei/del2848compilado.htm
- Lei 10.684/2003, art. 9º: https://www.planalto.gov.br/ccivil_03/leis/2003/l10.684.htm
- Lei Complementar 225/2026: https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp225.htm
- Código Tributário Nacional (Lei 5.172/1966), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm
- Lei Complementar 236/2026 (altera o Código Tributário Nacional): https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp236.htm
- Decreto 8.373/2014 (eSocial): https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2014/decreto/d8373.htm
- TST, Resolução 121/2003 (Súmulas 27, 63 e 340): https://juslaboris.tst.jus.br/bitstream/handle/20.500.12178/4220/2003_res0121_rep01.pdf
- TST, Resolução 198/2015 (Súmula 362): https://juslaboris.tst.jus.br/bitstream/handle/20.500.12178/63882/2015_res0198_rep01.pdf

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).