O produtor rural que enfrenta frustração de safra, dificuldade de comercialização ou perdas climáticas acumuladas pode pedir ao banco a prorrogação da dívida de crédito rural, com os mesmos encargos do contrato, com base no item 4 da Seção 6 do Capítulo 2 do Manual de Crédito Rural (MCR 2-6-4). O pedido deve ser feito até o vencimento e acompanhado de prova técnica. Desde 01/07/2026, a Resolução CMN nº 5.314 passou a prever que a prorrogação depende da “conveniência e decisão” da instituição financeira, o que reabriu o debate sobre a Súmula 298 do Superior Tribunal de Justiça.
Em resumo
- O MCR 2-6-4 admite a prorrogação por dificuldade de comercialização, frustração de safra, ocorrências prejudiciais e, desde 2025, perdas climáticas acumuladas.
- A Súmula 298 do STJ trata o alongamento como direito do devedor, preenchidos os requisitos.
- Prorrogar não é renegociar: a prorrogação mantém o contrato e os encargos; a renegociação pode substituir a dívida antiga por outra.
- Em regra, o pedido precisa ser feito até o vencimento, com laudo e informações técnicas.
- Com o Proagro pendente de análise, o custeio deve ser prorrogado por até 180 dias (MCR 2-6-10).
- A Medida Provisória 1.376/2026 abriu linhas de renegociação com contratação até 12/11/2026.
O que diz hoje a regra do Manual de Crédito Rural?
A regra está no MCR 2-6-4. Com a redação dada pela Resolução CMN nº 5.314, de 25/06/2026, em vigor desde 01/07/2026, o caput passou a dizer:
“4 – Fica a instituição financeira autorizada, por sua conveniência e decisão, mediante solicitação do mutuário, a prorrogar a dívida referente à operação de crédito rural, aos mesmos encargos financeiros pactuados no instrumento de crédito, desde que o mutuário comprove a dificuldade temporária para reembolso do crédito em razão de uma ou mais entre as situações abaixo e que a instituição financeira ateste a necessidade de prorrogação e demonstre a capacidade de pagamento do mutuário:”
As hipóteses são as das alíneas “a” a “c”, da Resolução CMN nº 4.883/2020, e a da alínea “d”, incluída pela Resolução CMN nº 5.229/2025:
“a) dificuldade de comercialização dos produtos; b) frustração de safras, por fatores adversos; c) eventuais ocorrências prejudiciais ao desenvolvimento das explorações.”
“d) dificuldades no fluxo de caixa do mutuário, devido ao impacto acumulado de perdas de safra decorrentes de eventos climáticos adversos em safras anteriores, que gerem aumento do endividamento no Sistema Nacional de Crédito Rural – SNCR e impossibilitem o reembolso integral das operações de crédito rural.”
Na hipótese da alínea “d”, o banco analisa também o conjunto das atividades e o patrimônio do produtor (item 4-A).
A redação mudou ao longo do tempo, e a mudança importa:
| Período | Redação da regra | Fonte |
|---|---|---|
| 1989 a 30/04/2021 | “é devida a prorrogação da dívida” (então MCR 2-6-9) | Circular BCB nº 1.536/1989 |
| 01/05/2021 a 30/06/2026 | “Fica a instituição financeira autorizada a prorrogar a dívida” | Resolução CMN nº 4.905/2021 |
| Desde 01/07/2026 | “Fica a instituição financeira autorizada, por sua conveniência e decisão” | Resolução CMN nº 5.314/2026 |
Algumas páginas na internet ainda citam o “MCR 2-6-9” como regra vigente. Hoje esse item trata de outro assunto; a prorrogação está no MCR 2-6-4.
Alongamento de dívida rural, prorrogação e renegociação: qual a diferença?
Alongamento de dívida rural é a ampliação do prazo de pagamento de uma operação de crédito rural. A expressão tem dois sentidos: em sentido amplo, é sinônimo de prorrogação; em sentido histórico, designa o programa de securitização da Lei 9.138/1995, que alcançou operações “realizadas até 20 de junho de 1995”, com limite de “R$ 200.000,00 (duzentos mil reais)” por CPF e vencimentos “alongados pelo prazo mínimo de sete anos” (art. 5º, caput, § 3º e § 5º).
A possibilidade de prorrogar está na própria cédula. O Decreto-Lei 167/1967 dispõe:
“Art. 13. A cédula de crédito rural admite amortizações periódicas e prorrogações de vencimento que serão ajustadas mediante a inclusão de cláusula, na forma prevista neste Decreto-lei.”
A renegociação (ou repactuação) é outra coisa. Em vez de deslocar o vencimento do mesmo contrato, o banco propõe uma nova operação para quitar a anterior, em regra com novas condições. Quando há intenção de substituir a dívida antiga, ocorre novação, que o Código Civil assim define:
“Art. 360. Dá-se a novação: I – quando o devedor contrai com o credor nova dívida para extinguir e substituir a anterior;”
Sem intenção de novar, a nova obrigação apenas confirma a anterior (art. 361). Por isso, é a leitura da minuta, e não a conversa na agência, que revela o caminho proposto.
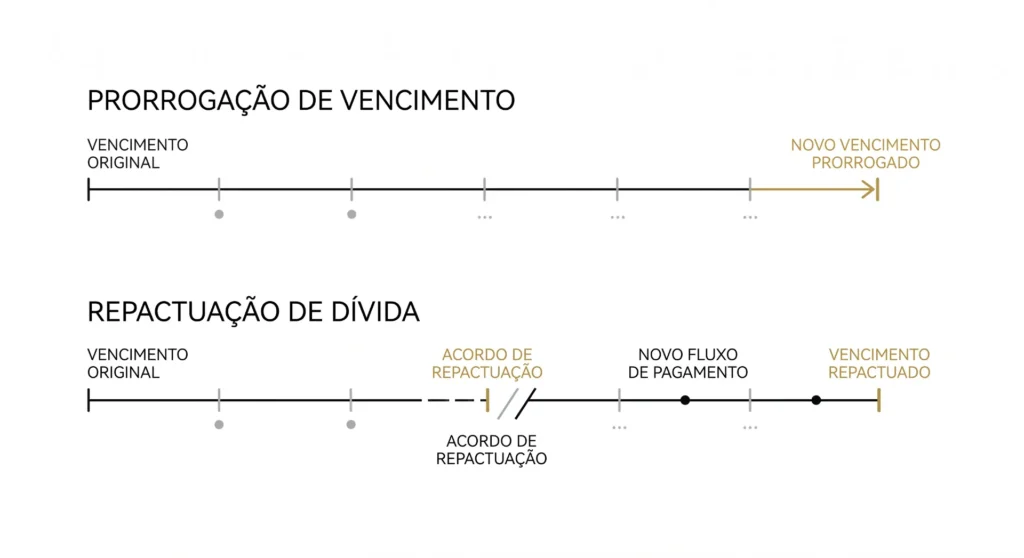
| Aspecto | Prorrogação de vencimento | Renegociação (repactuação) |
|---|---|---|
| Natureza | Ajuste no mesmo contrato (Decreto-Lei 167/1967, arts. 13 e 14) | Nova operação, que pode configurar novação (Código Civil, art. 360, I) |
| Encargos | Os mesmos do contrato (MCR 2-6-4) | Definidos na nova contratação |
| Discussão de cláusulas antigas | Preservada no próprio contrato | Possível, mas exige atenção à quitação (Súmula 286 do STJ) |
A Súmula 298 do STJ ainda protege o produtor?
A Súmula 298, aprovada pela Segunda Seção do STJ em 18/10/2004, estabelece:
“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei.”
A súmula nasceu dos casos de securitização da Lei 9.138/1995, e a jurisprudência a estendeu às prorrogações do Manual de Crédito Rural. Decisões recentes mostram duas ênfases. Em 24/08/2026, a Quarta Turma reafirmou a súmula e fixou que, “preenchidos os requisitos legais e normativos, o alongamento da dívida rural é direito do devedor e não pode ser afastado por óbice exclusivamente temporal” (REsp 2.076.208/SP). Em sentido mais rigoroso quanto ao momento do pedido, a mesma Quarta Turma registrou, em 27/10/2025, que o Manual de Crédito Rural exige “que o requerimento seja feito até a data do vencimento da obrigação” (REsp 2.198.372/MG), e a Terceira Turma afirmou, em 25/05/2026, que a prorrogação, “embora constitua um direito subjetivo do devedor, pressupõe o preenchimento de requisitos legais”, “incluindo a comprovação de prévio requerimento administrativo” (AgInt no AREsp 2.912.066/MT).
A Resolução CMN nº 5.314/2026 é contestada. A Federação da Agricultura do Estado do Paraná (FAEP) pediu ao Banco Central, em 29/06/2026, o restabelecimento da redação anterior, e tramitam projetos de decreto legislativo para sustar a mudança (na Câmara, PDL 689, 690, 693, 763 e 1.006/2026; no Senado, PDL 762/2026), ainda sem deliberação.
Na prática, o caminho mais seguro é fazer o pedido antes do vencimento, por escrito, com prova técnica completa.
Quais são os requisitos práticos do pedido?
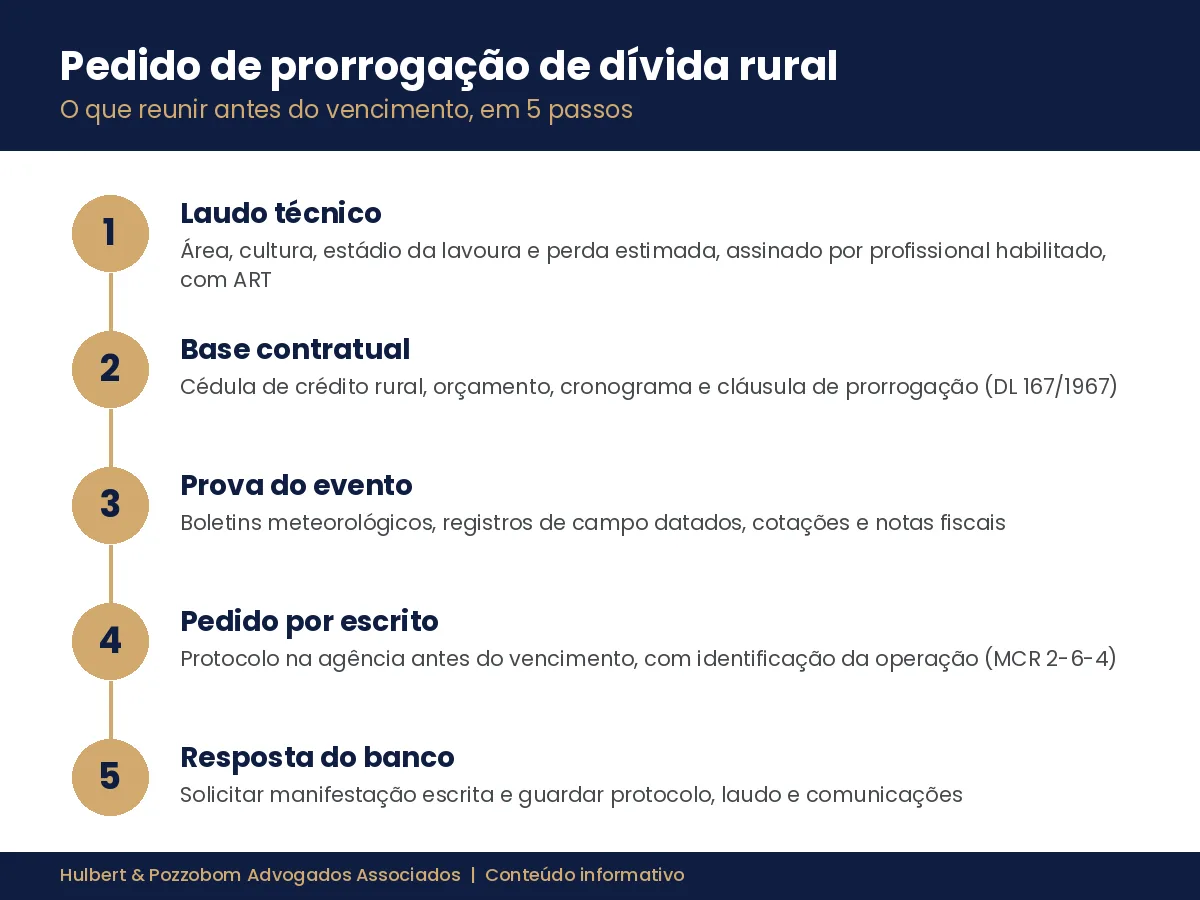
- Pedido por escrito antes do vencimento, com protocolo. Nas renegociações de custeio do MCR 2-6-11 a 13, a regra é expressa: “os mutuários devem solicitar a renegociação da operação até a data prevista para o respectivo pagamento” (MCR 2-6-12, “e”).
- Prova técnica da situação. O MCR 2-6-12, “d”, indica o conteúdo esperado: “o pedido de renegociação deve vir acompanhado de informações técnicas que permitam à instituição financeira comprovar a situação que gerou a dificuldade temporária para reembolso do crédito, sua intensidade, o percentual de redução de renda provocado e o tempo estimado para que a renda retorne ao patamar previsto no projeto de crédito”.
- Manifestação do banco. O MCR 2-6-4 condiciona a prorrogação a que a instituição “ateste a necessidade de prorrogação e demonstre a capacidade de pagamento do mutuário”. Em caso de 2026, o tribunal de origem considerou insuficiente a mera remessa de avisos de recebimento para demonstrar o esgotamento da via administrativa, e o STJ não reexaminou a prova (AgInt nos EDcl no AREsp 3.141.635/RS).
- Cláusula de prorrogação na cédula. O Decreto-Lei 167/1967 prevê, no art. 14, § 1º, que as cláusulas “Forma de Pagamento” ou “Ajuste de Prorrogação”, quando cabíveis, estabelecem “as prorrogações previstas e as condições a que está sujeita sua efetivação”. E o art. 62 dispensa termo aditivo nas prorrogações, “ainda que efetuadas após o vencimento original da operação”, bastando a anotação do credor.
Quem contrata seguro rural ganhou um reforço com a Lei 15.526, de 29/09/2026, que incluiu dois parágrafos no art. 1º da Lei 10.823/2003:
“§ 8º Os benefícios e incentivos previstos no § 7º deste artigo poderão ser concedidos de forma cumulativa, e sua concessão será obrigatória quando se tratar de prioridade de acesso à prorrogação ou à renegociação de operações de crédito rural disciplinadas pelo Poder Executivo por força de lei.”
Como comprovar a situação que justifica o pedido?
A prova precisa ligar o fato à lavoura financiada, e não apenas à região. Para cada hipótese do MCR 2-6-4, o conjunto costuma ser este:
- Frustração de safra por clima (estiagem, geada, granizo, excesso de chuva): laudo agronômico com área, cultura, estádio da lavoura e perda estimada sobre a produtividade orçada, com boletins meteorológicos e registros datados.
- Dificuldade de comercialização: cotações da praça, estoque e demonstração de que vender no vencimento imporia perda relevante.
- Pragas e doenças: medidas de controle adotadas, receituários, notas de defensivos e explicação técnica de por que a perda era inevitável.
O laudo deve ser assinado por profissional habilitado, com a anotação de responsabilidade técnica, e protocolado com o pedido.
Como o Proagro se relaciona com a prorrogação?
O Programa de Garantia da Atividade Agropecuária (Proagro) cobre o custeio quando a lavoura sofre perdas por eventos climáticos ou por pragas e doenças sem controle. A Lei 8.171/1991 dispõe:
“Art. 59. O Programa de Garantia da Atividade Agropecuária – PROAGRO será regido pelas disposições desta Lei e assegurará ao produtor rural, na forma estabelecida pelo Conselho Monetário Nacional: I – a exoneração de obrigações financeiras relativas a operação de crédito rural de custeio cuja liquidação seja dificultada pela ocorrência de fenômenos naturais, pragas e doenças que atinjam rebanhos e plantações; II – a indenização de recursos próprios utilizados pelo produtor em custeio rural, quando ocorrer perdas em virtude dos eventos citados no inciso anterior.”
Os eventos cobertos estão no MCR 12-5-2: chuva excessiva, geada, granizo, seca, variação excessiva de temperatura, ventos fortes, ventos frios e doença ou praga sem método difundido de combate. Enquanto o pedido de cobertura está em análise, o MCR 2-6-10 garante a prorrogação do custeio:
“10 – A operação de crédito de custeio rural pendente de providências na esfera administrativa no âmbito do Programa de Garantia da Atividade Agropecuária (Proagro) deve ser prorrogada pelo prazo de até 180 (cento e oitenta) dias do vencimento, desde que: a) esteja em curso normal; b) a comunicação de perdas e o recurso à Comissão Especial de Recursos (CER) tenham sido apresentados tempestivamente.”
Proagro e prorrogação se complementam: a cobertura reduz ou extingue o saldo; a prorrogação desloca o prazo do que restar. Cada um tem prazo próprio de comunicação, e a perda do prazo em um não é suprida pelo outro. Para quem tem seguro rural, a Lei 15.526/2026 também alterou o art. 58 da Lei 8.171/1991: “O contrato de seguro rural adquirido pelo produtor rural integrará o conjunto de garantias das operações de crédito rural, nos termos deste artigo.”
Quais linhas de renegociação estão abertas em 2026?
A Medida Provisória nº 1.376, de 15/07/2026, criou linha de crédito para liquidar ou renegociar dívidas de produtores com perdas recorrentes:
“§ 1º São beneficiários da linha de crédito de que trata este artigo os produtores rurais e as cooperativas de produção agropecuária, na qualidade de produtor rural, que tenham registrado, entre 2019 e 2025, perdas em duas ou mais safras que tenham resultado na redução de, no mínimo, 30% (trinta por cento) da renda bruta agropecuária esperada para a respectiva safra ou atividade financiada pelas operações que foram renegociadas ou serão liquidadas, comprovadas por laudo emitido por profissional habilitado.”
As condições foram fixadas pela Resolução CMN nº 5.330/2026:
| Público | Limite | Juros | Prazo |
|---|---|---|---|
| Pronaf | R$ 400 mil | 6% ao ano | Até 8 anos, com 2 de carência |
| Pronamp | R$ 2 milhões | 9% ao ano | Até 8 anos, com 2 de carência |
| Demais produtores | R$ 4 milhões | 12% ao ano | Até 8 anos, com 2 de carência |
| Perdas em 3 ou mais safras, de no mínimo 40% | R$ 500 mil, R$ 2,5 milhões e R$ 8 milhões | 5%, 8% e 11% ao ano | Até 10 anos |
Três cautelas: o prazo para contratar vai até 12/11/2026; a contratação também depende da “conveniência e decisão” do banco; e a própria MP ainda tramita no Congresso, com prazo final de vigência em 11/11/2026. A Resolução CMN nº 5.340/2026 abriu composição para dívidas não enquadradas, no mesmo prazo. Para a agricultura familiar, o Desenrola Rural permite rebate para liquidar parcelas em atraso “até 20 de dezembro de 2026” (Decreto 12.956/2026, art. 8º).
A linha anterior, da MP 1.314/2025, alcançou apenas 50 municípios paranaenses, e Londrina, Cambé, Ibiporã, Rolândia, Arapongas, Apucarana e Cornélio Procópio não constavam da lista (Portaria SPA/MAPA nº 114/2025). A MP 1.376/2026 não tem recorte geográfico e vale para todo o país.
Qual é o cenário no Norte do Paraná?
Os dados oficiais mostram perdas concentradas no milho de segunda safra. Em maio de 2024, as regiões Noroeste e Norte tiveram déficits de chuva de 49 mm e 67,8 mm em relação à média histórica (IDR-Paraná). Em abril de 2025, o Departamento de Economia Rural (Deral) apontou que cerca de 40% das lavouras de milho de segunda safra estavam em condição não favorável, principalmente no Norte, com perdas irreversíveis de 1,5%, ou 240 mil toneladas. Na safra de verão 2025/26, recorde no estado, o Deral registrou “pressão generalizada sobre os preços no agronegócio” no início de 2026, quadro que se relaciona com a hipótese de dificuldade de comercialização.
E se o banco negar o pedido ou executar a dívida?
Peça a resposta por escrito e guarde o protocolo do pedido, o laudo e as comunicações. Se a dívida envolve garantias ou contratos de exploração da terra, revise também o contrato de arrendamento rural. Nos casos de securitização da Lei 9.138/1995, o STJ reconheceu que a pendência de ação sobre o alongamento pode suspender a execução (REsp 739.286/DF, julgado em 05/02/2013) e que, reconhecido o direito por sentença transitada em julgado, a execução deve ser extinta (AgInt no AREsp 1.413.948/MT, julgado em 28/09/2020). Esses precedentes tratam da securitização; a aplicação à prorrogação do Manual de Crédito Rural depende das circunstâncias de cada operação.
A simples existência de pedido ou de discussão não impede, por si só, a anotação em cadastro de inadimplentes nem a cobrança. Na Justiça, a suspensão depende de tutela de urgência, que o Código de Processo Civil condiciona a “elementos que evidenciem a probabilidade do direito e o perigo de dano ou o risco ao resultado útil do processo” (art. 300).
Perguntas frequentes sobre prorrogação de dívida rural
O banco é obrigado a prorrogar a dívida rural?
A Súmula 298 do STJ trata o alongamento como direito do devedor, desde que preenchidos os requisitos. Desde 01/07/2026, porém, o MCR 2-6-4 fala em “conveniência e decisão” do banco, mudança contestada e ainda sem posição consolidada dos tribunais.
Posso pedir depois do vencimento?
A regra é pedir até o vencimento, e há decisões do STJ que exigem o requerimento prévio. Houve decisão recente afastando óbice exclusivamente temporal, mas a cautela recomenda não esperar o vencimento.
Os juros podem aumentar na prorrogação?
Na prorrogação do MCR 2-6-4, mantêm-se os encargos pactuados. Na renegociação de operação já em atraso (MCR 2-6-7), a operação é reclassificada para recursos não controlados, o que pode alterar as condições.
Alongamento e prorrogação de dívida rural são a mesma coisa?
No uso comum, sim: ambos significam ampliar o prazo de pagamento. Tecnicamente, “alongamento” também designa o programa da Lei 9.138/1995, que tratou de operações contratadas até 20/06/1995. Hoje, o pedido do produtor se apoia no MCR 2-6-4 e na cláusula de prorrogação da cédula.
Assinar a renegociação impede discutir a dívida antiga?
Não necessariamente. A Súmula 286 do STJ estabelece que “a renegociação de contrato bancário ou a confissão da dívida não impede a possibilidade de discussão sobre eventuais ilegalidades dos contratos anteriores”. Ainda assim, convém ler a cláusula de quitação antes de assinar e pedir cópia da minuta com prazo para análise.
A MP 1.376/2026 vale para produtores de Londrina?
Sim. Ela não tem recorte geográfico. Exige perdas em duas ou mais safras entre 2019 e 2025, de no mínimo 30% da renda esperada, comprovadas por laudo, e a contratação vai até 12/11/2026.
Quando buscar orientação jurídica
Se a safra frustrou, se o preço não cobre o custo ou se o vencimento se aproxima sem condições de pagamento, vale organizar o laudo, os documentos da operação e o pedido ao banco antes do vencimento, e buscar orientação para escolher entre prorrogação, renegociação e as linhas de 2026. O Hulbert & Pozzobom Advogados Associados atua em Direito Agrário e do Agronegócio e em Direito Empresarial, em Londrina e no Norte do Paraná; os canais de atendimento estão na página de contato do escritório.
Autoria: Dr. Herik Hulbert de Almeida, advogado, OAB/PR 103.367 e OAB/SP 536.250, sócio do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Publicado em 16/10/2026. Atualizado em 16/10/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 08/10/2026 e 10/10/2026)
- Banco Central, Resolução CMN nº 5.314/2026: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5314
- Banco Central, Resolução CMN nº 4.883/2020: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4883
- Banco Central, Resolução CMN nº 5.229/2025: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5229
- Banco Central, Resolução CMN nº 5.220/2025: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5220
- Banco Central, Resolução CMN nº 4.905/2021: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4905
- Banco Central, Resolução CMN nº 5.330/2026: https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5330
- Banco Central, Resolução CMN nº 4.902/2021 (Proagro): https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4902
- Banco Central, Circular nº 1.536/1989: https://www.bcb.gov.br/pre/normativos/circ/1989/pdf/circ_1536_v1_o.pdf
- STJ, Súmula 298: https://scon.stj.jus.br/SCON/sumstj/toc.jsp?livre=%27298%27.num.&O=JT
- STJ, pesquisa de acórdãos (REsp 2.076.208/SP, REsp 2.198.372/MG, AgInt no AREsp 2.912.066/MT, AgInt nos EDcl no AREsp 3.141.635/RS, REsp 739.286/DF, AgInt no AREsp 1.413.948/MT): https://scon.stj.jus.br/SCON/
- STJ, Súmula 286: https://scon.stj.jus.br/SCON/sumstj/toc.jsp?livre=%27286%27.num.&O=JT
- Lei 9.138/1995: https://www.planalto.gov.br/ccivil_03/leis/l9138.htm
- Código Civil (Lei 10.406/2002), arts. 360 e 361: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Código de Processo Civil (Lei 13.105/2015), art. 300: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Lei 8.171/1991: https://www.planalto.gov.br/ccivil_03/leis/l8171.htm
- Decreto-Lei 167/1967: https://www.planalto.gov.br/ccivil_03/decreto-lei/del0167.htm
- Lei 10.823/2003, com a Lei 15.526/2026: https://www.planalto.gov.br/ccivil_03/leis/2003/l10.823.htm
- Medida Provisória 1.376/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/mpv/mpv1376.htm
- Decreto 12.956/2026: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/D12956.htm
- Portaria SPA/MAPA nº 114/2025: https://www.in.gov.br/en/web/dou/-/portaria-spa/mapa-n-114-de-26-de-setembro-de-2025-659664302
- FAEP e CNA, ofício sobre a Resolução 5.314: https://cnabrasil.org.br/noticias/sistema-faep-questiona-legalidade-da-resolucao-do-conselho-monetario-nacional
- Deral e IDR-Paraná, boletins de safra: https://www.agricultura.pr.gov.br/ e https://www.idrparana.pr.gov.br/

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).