A busca e apreensão de veículo financiado é a medida que permite ao banco retomar o carro, a moto ou o caminhão dado em alienação fiduciária quando as parcelas atrasam e a mora fica comprovada. Depois da apreensão, o devedor tem 5 dias para pagar a dívida pendente e recuperar o veículo e 15 dias para apresentar defesa.
Em resumo
- A busca e apreensão depende de mora comprovada por carta com aviso de recebimento enviada ao endereço do contrato, sem necessidade de prova do recebimento (Decreto-Lei 911/1969, art. 2º, § 2º; Tema 1132 do Superior Tribunal de Justiça, o STJ).
- Cumprida a liminar, o devedor tem 5 dias, contados da apreensão, para pagar a integralidade da dívida pendente e receber o veículo de volta (Temas 722 e 1279 do STJ).
- A defesa é apresentada em 15 dias, e a simples ação revisional não impede a busca e apreensão (art. 3º, § 3º; Súmula 380 do STJ).
- Vendido o veículo, o banco presta contas e devolve o que sobrar; se a venda não cobrir a dívida, o restante continua devido (art. 2º; Código Civil, art. 1.366).
- Desde a Lei 14.711/2023, existe também a via extrajudicial, no Registro de Títulos e Documentos, validada pelo Supremo Tribunal Federal (STF) em 2025.
O que é a busca e apreensão de veículo financiado e quando o banco pode pedir?
É a ação que o credor usa para retomar o veículo dado em garantia quando o financiamento deixa de ser pago. Na alienação fiduciária, o comprador usa o bem, mas transfere a propriedade ao banco, em garantia, até a quitação. A definição está no art. 1.361 do Código Civil:
“Art. 1.361. Considera-se fiduciária a propriedade resolúvel de coisa móvel infungível que o devedor, com escopo de garantia, transfere ao credor.”
Nos veículos, a garantia se constitui “na repartição competente para o licenciamento, fazendo-se a anotação no certificado de registro” (art. 1.361, § 1º): é o gravame que aparece no documento do carro financiado. Até a quitação, o devedor guarda o bem como depositário e deve entregá-lo ao credor “se a dívida não for paga no vencimento” (art. 1.363, II).
O procedimento está no Decreto-Lei 911/1969, alterado pelas Leis 10.931/2004, 13.043/2014 e 14.711/2023. Não há número mínimo de parcelas em atraso, porque a mora nasce do simples vencimento, como diz o art. 2º, § 2º, do Decreto-Lei 911/1969, na redação da Lei 13.043/2014:
“A mora decorrerá do simples vencimento do prazo para pagamento e poderá ser comprovada por carta registrada com aviso de recebimento, não se exigindo que a assinatura constante do referido aviso seja a do próprio destinatário.”
Comprovada a mora, o credor pode pedir a busca e apreensão, “a qual será concedida liminarmente, podendo ser apreciada em plantão judiciário” (art. 3º), e considerar vencidas todas as parcelas do contrato (art. 2º, § 3º). As mesmas regras valem para o leasing de veículos (art. 3º, § 15). No imóvel, a alienação fiduciária segue a Lei 9.514/1997, tema do texto sobre inadimplência no financiamento imobiliário.
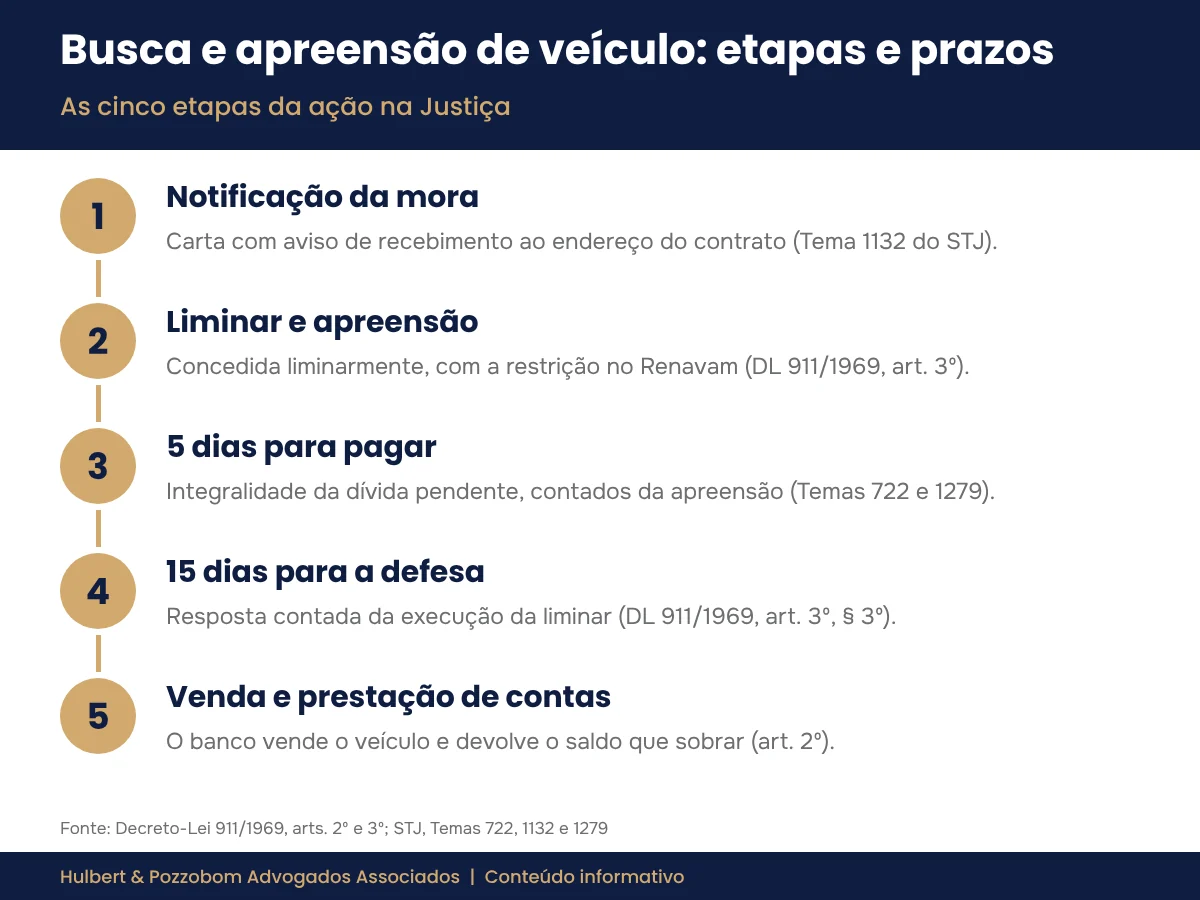
Na Justiça, são cinco etapas: notificação da mora, liminar com a apreensão, 5 dias para pagar, 15 dias para a defesa e, sem pagamento, venda do veículo com prestação de contas.
Como o banco comprova a mora e o que o STJ decidiu sobre a notificação?
Basta a carta com aviso de recebimento enviada ao endereço do contrato, mesmo que o devedor não a receba pessoalmente. Em 09/08/2023, a Segunda Seção do STJ fixou a tese do Tema 1132 dos recursos repetitivos (REsp 1.951.888/RS e REsp 1.951.662/RS):
“Em ação de busca e apreensão fundada em contratos garantidos com alienação fiduciária (art. 2º, § 2º, do Decreto-Lei n. 911/1969), para a comprovação da mora, é suficiente o envio de notificação extrajudicial ao devedor no endereço indicado no instrumento contratual, dispensando-se a prova do recebimento, quer seja pelo próprio destinatário, quer por terceiros.”
A comprovação da mora continua imprescindível (Súmula 72 do STJ), mas a carta não precisa trazer o valor devido: “A notificação destinada a comprovar a mora nas dívidas garantidas por alienação fiduciária dispensa a indicação do valor do débito” (Súmula 245 do STJ).
Já a carta enviada a outro endereço, ou sem prova de envio, pode não comprovar a mora.
O que acontece quando o juiz concede a liminar?
O juiz determina a apreensão do veículo, em regra antes de ouvir o devedor, e manda citá-lo para a defesa. Com acesso ao Registro Nacional de Veículos Automotores, o juiz “inserirá diretamente a restrição judicial na base de dados do Renavam, bem como retirará tal restrição após a apreensão” (art. 3º, § 9º). Além disso:
- se o veículo estiver em outra cidade, a apreensão pode ser pedida ao juízo da comarca onde ele foi localizado (art. 3º, § 12);
- apreendido o veículo, o juízo intima o banco para retirá-lo do local em que ficou depositado em até 48 horas (§ 13);
- no cumprimento do mandado, o devedor “deverá entregar o bem e seus respectivos documentos” (§ 14).
Como recuperar o veículo apreendido pagando a dívida em 5 dias?
Pagando, em até 5 dias da apreensão, a integralidade da dívida pendente, segundo os valores apresentados pelo banco na petição inicial; nesse caso, o veículo é restituído “livre do ônus” (Decreto-Lei 911/1969, art. 3º, § 2º). Sem o pagamento, a propriedade e a posse se consolidam em nome do credor (art. 3º, § 1º).
Esse pagamento é a chamada purgação da mora. No Tema 722 (REsp 1.418.593/MS, julgado em 14/05/2014), o STJ definiu:
“Nos contratos firmados na vigência da Lei n. 10.931/2004, compete ao devedor, no prazo de 5 (cinco) dias após a execução da liminar na ação de busca e apreensão, pagar a integralidade da dívida – entendida esta como os valores apresentados e comprovados pelo credor na inicial -, sob pena de consolidação da propriedade do bem móvel objeto de alienação fiduciária.”
No Tema 1279 (REsp 2.126.264/MS, julgado em 07/08/2025), o STJ completou: o prazo “começa a fluir a partir da data da execução da medida liminar”, isto é, do dia da apreensão.
Dívida pendente não é só o atrasado. Segundo o Informativo de Jurisprudência 599 do STJ, ela abrange “as parcelas vencidas e não pagas, as parcelas vincendas e os encargos, segundo os valores apresentados pelo credor fiduciário na inicial”. Nos contratos de consumo, o Código de Defesa do Consumidor (CDC) assegura a liquidação antecipada “mediante redução proporcional dos juros e demais acréscimos” (art. 52, § 2º), e valores sem previsão no contrato podem ser contestados, como em qualquer cobrança indevida.
Qual é o prazo para se defender na busca e apreensão?
Quinze dias: “O devedor fiduciante apresentará resposta no prazo de quinze dias da execução da liminar” (art. 3º, § 3º). A defesa cabe mesmo depois do pagamento, “caso entenda ter havido pagamento a maior e desejar restituição” (§ 4º).
Em 2016, a Terceira Turma do STJ contou esse prazo da juntada aos autos do mandado de citação cumprido, e não da execução da liminar (REsp 1.321.052/MG, Informativo 588), mas a decisão não é vinculante e foi tomada sob o Código de Processo Civil de 1973. Por prudência, conte os dois prazos a partir do dia da apreensão.
O que pode ser alegado na defesa
- falta de comprovação da mora, como a carta enviada a endereço diferente do contrato (Súmula 72 do STJ);
- pagamento das parcelas cobradas ou erro no cálculo da dívida;
- encargos abusivos no período de normalidade, conforme a tese do Tema 28 do STJ: “O reconhecimento da abusividade nos encargos exigidos no período da normalidade contratual (juros remuneratórios e capitalização) descaracteriza a mora”.
A simples ação revisional não basta: “A simples propositura da ação de revisão de contrato não inibe a caracterização da mora do autor” (Súmula 380 do STJ). Se a ação for julgada improcedente e o veículo já tiver sido vendido, o banco paga ao devedor multa de 50% do valor originalmente financiado, atualizado, além de perdas e danos (§§ 6º e 7º).
O que acontece com o veículo apreendido e com o dinheiro da venda?
Sem o pagamento, o banco pode vender o veículo a terceiros, sem leilão, mas deve “aplicar o preço da venda no pagamento de seu crédito e das despesas decorrentes e entregar ao devedor o saldo apurado, se houver, com a devida prestação de contas” (art. 2º, na redação da Lei 13.043/2014). O Código Civil completa:
- é nula a cláusula que autoriza o credor a ficar com o veículo se a dívida não for paga no vencimento (art. 1.365);
- se a venda não cobrir a dívida e as despesas de cobrança, “continuará o devedor obrigado pelo restante” (art. 1.366);
- o credor que se torna proprietário pleno responde pelos tributos e demais encargos do bem a partir de quando é imitido na posse (art. 1.368-B, parágrafo único).
Se o veículo não for encontrado, o banco pode pedir, no mesmo processo, a conversão da busca e apreensão em execução (art. 4º).
Existe busca e apreensão extrajudicial, feita pelo cartório?
Sim. A Lei 14.711/2023 incluiu no Decreto-Lei 911/1969 os arts. 8º-B a 8º-E, que permitem ao credor consolidar a propriedade e pedir a apreensão no Registro de Títulos e Documentos, sem processo judicial. Os parágrafos sobre a apreensão extrajudicial (art. 8º-C, §§ 1º a 11) foram vetados, mas o Congresso Nacional derrubou o veto, e o texto foi promulgado em 22/12/2023.
O procedimento exige cláusula em destaque no contrato e mora comprovada (art. 8º-B) e corre no cartório do domicílio do devedor ou da localização do bem na celebração do contrato (§ 1º). Funciona assim:
- o oficial notifica o devedor, de preferência por meio eletrônico, para, em 20 dias, pagar a dívida ou apresentar documentos de que a cobrança é indevida (art. 8º-B, §§ 2º e 6º);
- sem pagamento, o devedor deve entregar ou disponibilizar o veículo no mesmo prazo, com recibo, sob pena de multa de 5% do valor da dívida (§ 11);
- sem entrega, o credor pode pedir a busca e apreensão extrajudicial, e o oficial lança restrição de circulação e de transferência do veículo (art. 8º-C, §§ 1º e 2º);
- apreendido o veículo, ainda é possível pagar e recuperá-lo.
Diz o art. 8º-C, § 9º, do Decreto-Lei 911/1969:
“No prazo de 5 (cinco) dias úteis após a apreensão do bem, o devedor fiduciante terá o direito de pagar a integralidade da dívida pendente, segundo os valores apresentados pelo credor fiduciário no seu requerimento, hipótese na qual será cancelada a consolidação da propriedade e restituída a posse plena do bem.”
O devedor pode recorrer à Justiça (art. 8º-C, § 11), e a cobrança extrajudicial indevida sujeita o credor à mesma multa e ao mesmo dever de indenizar da via judicial (art. 8º-D).
O que decidiram o STF e o CNJ
Na sessão virtual encerrada em 30/06/2025, o STF julgou, por maioria, as Ações Diretas de Inconstitucionalidade 7600, 7601 e 7608 (STF, ADI 7601). O primeiro item da tese começa assim: “São constitucionais os procedimentos extrajudiciais instituídos pela Lei nº 14.711/23 de consolidação da propriedade em contratos de alienação fiduciária de bens móveis”. Na localização e na apreensão, devem ser assegurados, entre outros direitos, “a vedação ao uso privado da violência; a inviolabilidade do domicílio”. Os embargos de declaração sobre a alternativa de fazer o procedimento nos departamentos estaduais de trânsito, os Detrans (art. 8º-E), não tinham julgamento concluído em 29/10/2026.
A Corregedoria Nacional de Justiça, do Conselho Nacional de Justiça (CNJ), regulamentou o tema no Provimento 196/2025. A impugnação no cartório se limita à “alegação de falha material no cálculo da dívida ou omissão de pagamentos que comprovadamente efetuou” (art. 397-X do Código Nacional de Normas do Foro Extrajudicial), e a apreensão:
“não se caracteriza como ato coercitivo, devendo se dar em qualquer local público ou, em se tratando de local particular, desde que o acesso seja permitido ao público em geral ou haja autorização expressa de entrada pelo encarregado do respectivo controle” (art. 397-AI, § 5º)
No Paraná, a Corregedoria-Geral da Justiça do Tribunal de Justiça (TJPR) mandou divulgar o provimento a todas as serventias extrajudiciais em 18/07/2025. Para quem tem domicílio em Londrina, o procedimento pode correr no 1º ou no 2º Registro de Títulos e Documentos, os dois da cidade na relação de serventias da Corregedoria do Foro Extrajudicial da comarca (Portaria 161/2023).
Quais são as diferenças entre a via judicial e a extrajudicial?
| Etapa | Ação judicial | Procedimento no cartório |
|---|---|---|
| Requisito | Mora comprovada (art. 2º, § 2º) | Cláusula em destaque e mora comprovada (art. 8º-B) |
| Quem conduz | Juiz de Vara Cível | Oficial do Registro de Títulos e Documentos |
| Aviso ao devedor | Citação depois da liminar | Notificação com 20 dias para pagar ou apresentar documentos |
| Apreensão | Por mandado judicial | Pelo oficial, sem coerção |
| Prazo para pagar e recuperar o veículo | 5 dias corridos da apreensão (Temas 722 e 1279; REsp 1.770.863/PR) | 5 dias úteis da apreensão (art. 8º-C, § 9º) |
| Defesa | Resposta em 15 dias (art. 3º, § 3º) | Impugnação limitada, sem prejuízo da via judicial |
| Veículo não entregue | Conversão em execução (art. 4º) | Multa de 5% do valor da dívida (art. 8º-B, § 11) |
Quais cuidados ajudam quem está com o financiamento atrasado?
- Manter atualizados o endereço e o e-mail do contrato, porque as notificações enviadas a eles valem (Tema 1132 do STJ; art. 8º-B, §§ 6º e 7º).
- Guardar contrato, boletos, comprovantes e mensagens com o banco, e pedir a planilha de evolução da dívida.
- Anotar a data da apreensão, porque dela contam os prazos.
- Não esconder, vender nem repassar o veículo: quem aliena ou dá em garantia a terceiros coisa que já alienou fiduciariamente fica sujeito à pena do art. 171, § 2º, I, do Código Penal (Lei 4.728/1965, art. 66-B, § 2º).
- Na apreensão, entregar o veículo com os documentos, retirar os objetos pessoais e fotografar o estado do bem.
Perguntas frequentes sobre busca e apreensão de veículo financiado
Com quantas parcelas atrasadas o banco pode pedir a busca e apreensão?
A lei não fixa número mínimo: a mora decorre do simples vencimento (Decreto-Lei 911/1969, art. 2º, § 2º). O banco precisa, porém, comprová-la antes da ação, com a carta enviada ao endereço do contrato (Súmula 72 e Tema 1132 do STJ).
Paguei quase todo o financiamento. O banco ainda pode retomar o veículo?
Pode. Em 22/02/2017, a Segunda Seção do STJ decidiu: “Não se aplica a teoria do adimplemento substancial aos contratos de alienação fiduciária em garantia regidos pelo Decreto-Lei 911/69” (REsp 1.622.555/MG, Informativo 599). Vendido o veículo, o que sobrar após a quitação é devolvido ao devedor.
Posso pagar só as parcelas atrasadas para recuperar o veículo?
Na ação judicial, não: nos contratos firmados na vigência da Lei 10.931/2004, é preciso pagar a integralidade da dívida pendente (Tema 722 do STJ). A regra antiga, que permitia purgar a mora depois de pagos 40% do preço financiado, vinha da redação original do Decreto-Lei e foi substituída por essa lei.
A ação revisional impede a busca e apreensão?
Não, por si só (Súmula 380 do STJ). A mora fica descaracterizada quando se reconhece abusividade nos juros remuneratórios ou na capitalização do período de normalidade do contrato (Tema 28 do STJ); encargos abusivos cobrados só no período do atraso não têm esse efeito.
Os 5 dias para pagar são úteis ou corridos?
Na ação judicial, conte em dias corridos: a Terceira Turma do STJ decidiu que esse prazo é de direito material, “não se sujeitando, assim, à contagem em dias úteis” (REsp 1.770.863/PR, julgado em 09/06/2020, Informativo 673), e o Tema 1279 fixou que ele começa a correr da execução da liminar. No cartório, a lei é expressa: são 5 dias úteis (art. 8º-C, § 9º).
O cartório pode apreender o carro sem processo na Justiça?
Pode, se o contrato tiver cláusula em destaque que preveja o procedimento e a mora tiver sido comprovada (art. 8º-B). O STF validou esse caminho em 2025, mas a apreensão não admite violência nem entrada em local privado sem autorização, e o devedor pode pagar em 5 dias úteis ou recorrer à Justiça.
Quando buscar orientação jurídica
Se chegou uma notificação do banco ou do cartório, se o veículo foi apreendido ou se a planilha da dívida parece trazer encargos sem previsão no contrato, vale reunir os documentos e buscar orientação para avaliar prazos, provas e o caminho adequado. O Hulbert & Pozzobom Advogados Associados atua em Direito do Consumidor em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dr. Herik Hulbert de Almeida, advogado especialista em Direito Bancário, OAB/PR 103.367 e OAB/SP 536.250, sócio do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Publicado em 03/11/2026. Atualizado em 03/11/2026.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 29/10/2026)
- Decreto-Lei 911/1969, texto compilado: https://www.planalto.gov.br/ccivil_03/decreto-lei/1965-1988/del0911compilado.htm
- Lei 13.043/2014 (art. 101, alterações do Decreto-Lei 911/1969): https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2014/lei/l13043.htm
- Lei 14.711/2023, com as partes vetadas promulgadas em 22/12/2023: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14711.htm
- Mensagem de Veto nº 560/2023 (Lei 14.711/2023): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/Msg/Vep/VEP-560-23.htm
- Código Civil (Lei 10.406/2002), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Lei 4.728/1965 (art. 66-B): https://www.planalto.gov.br/ccivil_03/leis/l4728.htm
- STJ, Tema 722: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=722&cod_tema_final=722
- STJ, Tema 1132: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=1132&cod_tema_final=1132
- STJ, Tema 1279: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=1279&cod_tema_final=1279
- STJ, Tema 28: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=28&cod_tema_final=28
- STJ, Tema 29 (origem da Súmula 380): https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=29&cod_tema_final=29
- STJ, Súmula 72: https://scon.stj.jus.br/SCON/pesquisar.jsp?b=SUMU&livre=%2772%27.num.&O=JT&tipo_visualizacao=RESUMO
- STJ, Súmula 245: https://scon.stj.jus.br/SCON/pesquisar.jsp?b=SUMU&livre=%27245%27.num.&O=JT&tipo_visualizacao=RESUMO
- STJ, Súmula 380: https://scon.stj.jus.br/SCON/pesquisar.jsp?b=SUMU&livre=%27380%27.num.&O=JT&tipo_visualizacao=RESUMO
- STJ, Informativo de Jurisprudência 588 (REsp 1.321.052/MG): https://www.stj.jus.br/docs_internet/informativos/PDF/Inf0588.pdf
- STJ, Informativo de Jurisprudência 599 (REsp 1.622.555/MG): https://www.stj.jus.br/docs_internet/informativos/PDF/Inf0599.pdf
- STJ, Informativo de Jurisprudência 860 (Tema 1279): https://www.stj.jus.br/docs_internet/informativos/PDF/Inf0860.pdf
- STJ, Informativo de Jurisprudência 673 (REsp 1.770.863/PR): https://www.stj.jus.br/docs_internet/informativos/PDF/Inf0673.pdf
- STF, ADI 7601, com o julgamento conjunto das ADIs 7600, 7601 e 7608 e o andamento dos embargos de declaração: https://portal.stf.jus.br/processos/detalhe.asp?incidente=6846515
- CNJ, Provimento 196/2025 da Corregedoria Nacional de Justiça: https://atos.cnj.jus.br/atos/detalhar/6161
- TJPR, Corregedoria-Geral da Justiça, Decisão 11981344 (divulgação do Provimento 196/2025): https://www.tjpr.jus.br/documents/d/foro-extrajudicial/72-2025-cgj-1-pdf
- TJPR, Corregedoria do Foro Extrajudicial da Comarca da Região Metropolitana de Londrina, Portaria 161/2023 (serventias de Londrina): https://www.tjpr.jus.br/documents/18319/83248730/Comarca+de+Londrina+27.pdf/7b754180-f5ad-9f4c-3e03-a9842217a6ac

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).