Na inadimplência no financiamento imobiliário com alienação fiduciária, a cobrança corre no cartório, sem ação judicial: o devedor é intimado a pagar os atrasados em 15 dias e, sem pagamento, a propriedade é consolidada em nome do credor e o imóvel vai a leilão. Até o fim desse caminho, a lei prevê saídas, como purgar a mora, renegociar e recomprar com preferência.
Em resumo
- Vencida a carência do contrato, ou 15 dias se ele for omisso, o banco pode pedir ao cartório a intimação do devedor (Lei 9.514/1997, art. 26, §§ 2º e 2º-A).
- Intimado, o devedor tem 15 dias para pagar as parcelas vencidas e os encargos, e o contrato continua (art. 26, §§ 1º e 5º).
- No financiamento da casa própria, os atrasados podem ser pagos até a averbação da consolidação, e a dívida se extingue se o segundo leilão não alcançar o lance mínimo (art. 26-A, §§ 2º e 4º).
- Depois da consolidação, e até o segundo leilão, o devedor tem preferência para recomprar o imóvel pelo valor da dívida e das despesas (art. 27, § 2º-B).
- O financiamento imobiliário fica fora da repactuação de dívidas do superendividamento (Código de Defesa do Consumidor, art. 104-A, § 1º).
O que acontece quando o financiamento imobiliário atrasa?
Com o atraso, incidem os encargos de mora previstos no contrato e, vencida a carência, o banco pode iniciar a cobrança extrajudicial no Registro de Imóveis, que pode terminar com a perda do imóvel. Na alienação fiduciária, regulada pela Lei 9.514/1997, o devedor transfere ao banco a propriedade resolúvel do imóvel até quitar a dívida e fica com a posse direta (arts. 22 e 23). Quitado o financiamento, o banco deve fornecer o termo de quitação em 30 dias, para o cancelamento da garantia (art. 25, § 1º).
A lei não fixa número mínimo de parcelas em atraso: basta a dívida vencida e não paga, no todo ou em parte (art. 26). O contrato define o prazo de carência, depois do qual a intimação pode ser pedida, e, se ele for omisso, a carência é de 15 dias (art. 26, §§ 2º e 2º-A).
Como é feita a intimação
A intimação é feita pelo oficial do Registro de Imóveis, pessoalmente, por oficial de registro de títulos e documentos ou pelo correio, com aviso de recebimento (art. 26, § 3º). Havendo suspeita de ocultação, cabe intimação por hora certa, e, em condomínios com portaria, a entrega ao funcionário que recebe a correspondência (§§ 3º-A e 3º-B).
Se o devedor estiver em lugar ignorado, incerto ou inacessível, a intimação é feita por edital. Antes, porém, se o contrato tiver e-mail ou outro contato eletrônico, a intimação deve ser enviada por essa via com pelo menos 15 dias de antecedência (§§ 4º e 4º-B). Manter o endereço atualizado com o banco é obrigação do devedor (§ 4º-A) e também uma proteção.
Recebi a intimação do cartório: como purgar a mora?
Purgar a mora é pagar, no prazo de 15 dias, tudo o que está vencido, o que mantém o contrato em vigor. A lei define o que entra na conta:
“§ 1º Para fins do disposto neste artigo, o devedor e, se for o caso, o terceiro fiduciante serão intimados, a requerimento do fiduciário, pelo oficial do registro de imóveis competente, a satisfazer, no prazo de 15 (quinze) dias, a prestação vencida e aquelas que vencerem até a data do pagamento, os juros convencionais, as penalidades e os demais encargos contratuais, os encargos legais, inclusive os tributos, as contribuições condominiais imputáveis ao imóvel e as despesas de cobrança e de intimação.”
O pagamento é feito no cartório, que repassa os valores ao banco em três dias, e, purgada a mora, o contrato convalesce (art. 26, §§ 5º e 6º). Não é preciso pagar o saldo inteiro do financiamento, apenas o que venceu e os encargos.
Antes de pagar, vale conferir o demonstrativo enviado. Encargos sem previsão no contrato podem ser questionados, como em qualquer cobrança indevida, mas a discussão, por si só, não suspende o prazo de 15 dias.
O que acontece se a mora não for paga?
Sem pagamento em 15 dias, o oficial certifica o fato e averba na matrícula a consolidação da propriedade em nome do banco, depois que este paga o ITBI (art. 26, § 7º). A partir daí, o imóvel deixa de ser apenas garantia e passa a pertencer ao credor, que deve levá-lo a leilão.
Regras especiais para a casa própria
Nos financiamentos para compra ou construção de imóvel residencial do devedor, exceto os de consórcio, a consolidação só é averbada 30 dias depois de esgotado o prazo de purgação (art. 26-A, § 1º), e há uma segunda chance:
“§ 2º Até a data da averbação da consolidação da propriedade fiduciária, é assegurado ao devedor e, se for o caso, ao terceiro fiduciante pagar as parcelas da dívida vencidas e as despesas de que trata o inciso II do § 3º do art. 27 desta Lei, hipótese em que convalescerá o contrato de alienação fiduciária.”
Essas regras especiais não alcançam o empréstimo com garantia de imóvel nem o imóvel não residencial, que seguem as regras gerais do art. 27.
Taxa de ocupação e desocupação
Consolidada a propriedade, o antigo devedor passa a dever taxa de ocupação de 1% ao mês sobre o valor do imóvel fixado para o leilão, até a imissão do credor na posse (art. 37-A), e continua responsável por IPTU e condomínio até essa data (art. 27, § 8º). O banco, ou quem arrematar o imóvel, pode obter na Justiça, por liminar, a reintegração na posse, com 60 dias para a desocupação (art. 30).
Se o imóvel estiver alugado, a locação pode ser denunciada com 30 dias para a saída, nos 90 dias seguintes à consolidação, salvo se o banco tiver concordado com ela por escrito e desde que o contrato traga cláusula destacada nesse sentido (art. 27, § 7º). O tema se liga aos direitos do inquilino em caso de despejo.
Como funcionam os leilões e o que o devedor recebe?
O banco deve fazer o primeiro leilão em até 60 dias do registro da consolidação (art. 27). O lance mínimo é o valor do imóvel previsto no contrato, ou a base de cálculo do ITBI, se for maior (arts. 24, VI e parágrafo único, e 27, § 1º). Sem lance suficiente, o segundo leilão ocorre nos 15 dias seguintes, e o mínimo passa a ser o valor da dívida somado às despesas, aos seguros, aos tributos e ao condomínio (art. 27, §§ 1º e 2º).
As datas são comunicadas ao devedor nos endereços do contrato, inclusive o eletrônico, e os leilões podem ser feitos pela internet (art. 27, §§ 2º-A e 10).
| Etapa | Prazo | Lei 9.514/1997 |
|---|---|---|
| Carência antes da intimação | A do contrato; se omisso, 15 dias | art. 26, §§ 2º e 2º-A |
| Purgação da mora | 15 dias da intimação | art. 26, § 1º |
| Pagamento dos atrasados na casa própria | Até a averbação da consolidação, 30 dias após o fim da purgação | art. 26-A, §§ 1º e 2º |
| Primeiro leilão | Até 60 dias do registro da consolidação | art. 27 |
| Segundo leilão | Nos 15 dias seguintes ao primeiro | art. 27, § 1º |
| Preferência do devedor para recomprar | Da consolidação até o segundo leilão | art. 27, § 2º-B |
| Entrega da sobra ao devedor | 5 dias após a venda | art. 27, § 4º |
| Desocupação após a liminar | 60 dias | art. 30 |
O devedor recebe alguma diferença?
Se o imóvel for vendido por mais do que a dívida, as despesas e os encargos, a sobra, incluída a indenização de benfeitorias, deve ser entregue ao devedor em 5 dias, com recíproca quitação (art. 27, § 4º). A lei prevê a entrega dessa diferença, e não a devolução das parcelas pagas.
Posso perder o imóvel e continuar devendo?
Na casa própria, em regra, não. No segundo leilão, só se aceita lance que cubra a dívida e as despesas (art. 26-A, § 3º), e, se ninguém o oferecer, a dívida termina:
“§ 4º Se no segundo leilão não houver lance que atenda ao referencial mínimo para arrematação estabelecido no § 3º deste artigo, a dívida será considerada extinta, com recíproca quitação, hipótese em que o credor ficará investido da livre disponibilidade.”
Nas demais operações, como o empréstimo com garantia de imóvel, o banco pode aceitar no segundo leilão lance de pelo menos metade do valor de avaliação, e, desde a Lei 14.711/2023, o saldo que o leilão não cobrir continua devido e pode ser executado (art. 27, §§ 2º e 5º-A).
Ainda é possível recomprar o imóvel?
Sim. Depois da consolidação e até o segundo leilão, o devedor tem preferência para adquirir o imóvel pelo valor da dívida, somado às despesas, aos seguros, aos tributos, inclusive o ITBI pago na consolidação, ao condomínio e aos custos da cobrança e do leilão, além dos tributos e emolumentos da nova compra (art. 27, § 2º-B). Diferentemente da purgação, aqui é preciso pagar o saldo inteiro, não só as parcelas vencidas.
Como renegociar o financiamento imobiliário atrasado?
A renegociação depende de acordo com o banco. As alternativas usuais são incorporar as parcelas atrasadas ao saldo devedor, alongar o prazo ou reduzir as prestações por um período, conforme a política de cada instituição. Como a lei não obriga o banco a aceitar, convém formalizar a proposta por escrito e guardar as respostas; se não houver retorno, saiba como registrar uma reclamação no Procon.
FGTS, portabilidade e venda do imóvel
O FGTS pode abater até 80% de cada prestação, com uso do valor bloqueado por no mínimo 12 meses, para quem tem ao menos 3 anos de trabalho sob o regime, e pode amortizar ou quitar o saldo devedor, com intervalo mínimo de 2 anos, nas condições do Conselho Curador (Lei 8.036/1990, art. 20, V e VI, e § 23).
Há ainda a portabilidade para outro banco, mais viável para quem está em dia: a nova instituição quita a dívida original, e o custo de originação cobrado pelo banco de origem não pode ser repassado ao cliente (Lei 9.514/1997, arts. 31, parágrafo único, 33-A e 33-D). Também é possível vender os direitos sobre o imóvel a quem assuma a dívida, com anuência expressa do banco (art. 29), ou entregá-lo em pagamento, se o banco concordar, sem leilão (art. 26, § 8º).
Seguro habitacional
Todo financiamento do Sistema de Financiamento Imobiliário exige seguro contra morte e invalidez permanente (Lei 9.514/1997, art. 5º, IV). Se o atraso decorre do falecimento ou da invalidez de um dos mutuários, o primeiro passo é comunicar o sinistro, porque a cobertura, nos limites da apólice, pode quitar ou reduzir o saldo devedor.
E se a garantia do contrato for hipoteca?
Muitos contratos antigos, sobretudo do Sistema Financeiro da Habitação, têm garantia hipotecária. O banco pode executá-la na Justiça, porque o contrato com garantia real é título executivo (Código de Processo Civil, art. 784, V), ou em cartório, desde a Lei 14.711/2023:
“Art. 9º Os créditos garantidos por hipoteca poderão ser executados extrajudicialmente na forma prevista neste artigo.”
A via extrajudicial só vale se o título da hipoteca a previr expressamente, como requisito de validade (art. 9º, § 15). O devedor é intimado a purgar a mora em 15 dias; antes do leilão, pode remir a execução pagando toda a dívida e as despesas; e, no financiamento da casa própria, fica livre do saldo que o leilão não cobrir (art. 9º, §§ 1º, 7º e 10). A mesma lei revogou o capítulo do Decreto-Lei 70/1966 que disciplinava a execução dessas hipotecas (art. 18, I).
A revisão do contrato ou o superendividamento suspendem o leilão?
Por si sós, não. O Código de Defesa do Consumidor se aplica aos bancos (Súmula 297 do STJ, DJ de 08/09/2004), o que permite discutir cláusulas e cobranças abusivas, como as listadas entre as práticas abusivas mais comuns no mercado de consumo. Mas a ação revisional não afasta a mora, nos termos da Súmula 380 do STJ (DJe de 05/05/2009):
“A simples propositura da ação de revisão de contrato não inibe a caracterização da mora do autor.”
Na ação, é preciso indicar as obrigações questionadas e o valor incontroverso, que deve continuar sendo pago; o restante só tem a exigibilidade suspensa mediante depósito, salvo dispensa judicial fundamentada (Lei 10.931/2004, art. 50). O momento também importa: depois da arrematação, ou da consolidação definitiva quando os leilões fracassam, ações sobre cláusulas do contrato ou sobre o procedimento não impedem a reintegração de posse e se resolvem em perdas e danos, salvo quanto à exigência de notificação do devedor (Lei 9.514/1997, art. 30, parágrafo único).
O que a lei do superendividamento alcança
A Lei 14.181/2021 criou a repactuação de dívidas do consumidor superendividado, mas excluiu o financiamento imobiliário, como dispõe o Código de Defesa do Consumidor:
“§ 1º Excluem-se do processo de repactuação as dívidas, ainda que decorrentes de relações de consumo, oriundas de contratos celebrados dolosamente sem o propósito de realizar pagamento, bem como as dívidas provenientes de contratos de crédito com garantia real, de financiamentos imobiliários e de crédito rural.”
As parcelas do financiamento imobiliário também ficam fora do cálculo do mínimo existencial (Decreto 11.150/2022, art. 4º, parágrafo único, I, “a”). Ainda assim, a repactuação pode reorganizar outras dívidas de consumo, como cartão e empréstimos sem garantia, o que pode liberar renda para as prestações.
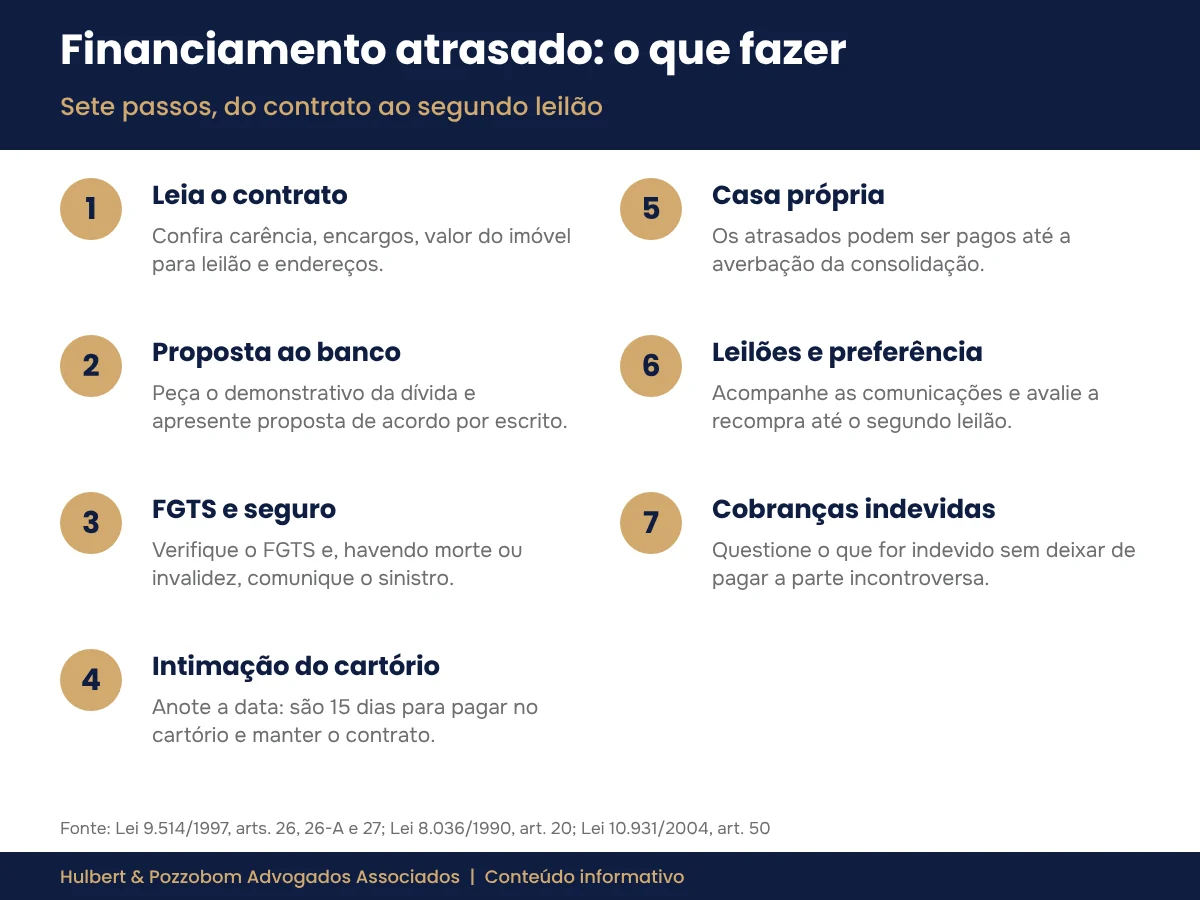
O que fazer quando as parcelas do financiamento estão atrasadas?
- Leia o contrato: carência, encargos, valor do imóvel para leilão e endereços cadastrados.
- Peça ao banco o demonstrativo atualizado da dívida e apresente proposta de acordo por escrito.
- Verifique o uso do FGTS e, em caso de morte ou invalidez de um mutuário, comunique o sinistro à seguradora.
- Recebida a intimação, anote a data: são 15 dias para pagar no cartório e manter o contrato.
- Na casa própria, lembre que os atrasados podem ser pagos até a averbação da consolidação.
- Acompanhe as comunicações dos leilões, inclusive por e-mail, e avalie a preferência até o segundo leilão.
- Questione cobranças indevidas sem deixar de pagar a parte incontroversa (Lei 10.931/2004, art. 50).
Documentos que ajudam
- contrato de financiamento e aditivos;
- demonstrativo de evolução do saldo devedor e comprovantes de pagamento;
- intimação do cartório e comunicações do banco, inclusive e-mails;
- apólice do seguro habitacional;
- extrato do FGTS;
- matrícula atualizada do imóvel.
Perguntas frequentes sobre inadimplência no financiamento imobiliário
O banco pode tomar o único imóvel da família?
Pode. A proteção do bem de família não vale contra o credor do financiamento destinado à compra ou à construção do imóvel nem na execução de hipoteca dada pela família (Lei 8.009/1990, art. 3º, II e V). Na alienação fiduciária, o imóvel já está em propriedade resolúvel do credor até a quitação (Lei 9.514/1997, art. 22).
Quanto tempo leva até o leilão?
Depende da carência e do andamento no cartório. Pela lei, são 15 dias para purgar a mora, mais 30 dias até a averbação da consolidação na casa própria, até 60 dias para o primeiro leilão e 15 dias para o segundo (Lei 9.514/1997, arts. 26, 26-A e 27).
Comprei por contrato de gaveta e o vendedor deixou de pagar. O que fazer?
O contrato de gaveta não transfere o financiamento, e a intimação é dirigida ao devedor que consta no contrato. O terceiro interessado que paga a dívida fica sub-rogado no crédito e na propriedade fiduciária (Lei 9.514/1997, art. 31), regra que pode proteger o comprador, conforme o caso. A solução definitiva passa pela regularização do imóvel com o banco.
Posso devolver o imóvel ao banco para quitar a dívida?
Pode, se o banco concordar: o devedor dá seus direitos sobre o imóvel em pagamento da dívida, sem leilão (Lei 9.514/1997, art. 26, § 8º). Convém registrar a quitação integral no mesmo documento.
Atrasei só o condomínio ou o IPTU. Isso afeta o financiamento?
Pode afetar. IPTU e condomínio cabem ao devedor (Lei 9.514/1997, art. 23, § 2º), e as contribuições condominiais e os tributos entram no valor exigido para purgar a mora (art. 26, § 1º).
Quantas parcelas atrasadas levam à intimação do cartório?
A lei não fixa número mínimo de parcelas: basta a dívida vencida e não paga, no todo ou em parte. Vencida a carência do contrato, ou 15 dias se ele for omisso, o banco pode pedir ao cartório a intimação do devedor (Lei 9.514/1997, art. 26, caput e §§ 2º e 2º-A).
Quando buscar orientação jurídica
Se as parcelas estão atrasadas, chegou a intimação do cartório ou já há data de leilão, vale reunir o contrato e os comprovantes e buscar orientação para avaliar prazos, valores cobrados e o caminho adequado, pois algumas saídas só existem até a consolidação ou até o segundo leilão. O Hulbert & Pozzobom Advogados Associados atua em Direito Imobiliário em Londrina e em Direito do Consumidor, em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dra. Raquel Jandre Pozzobom, advogada, OAB/PR 108.847, sócia do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Revisão jurídica: Dr. Herik Hulbert de Almeida, OAB/PR 103.367.
Publicado em 31/07/2026. Atualizado em 16/10/2026.
O que mudou nesta atualização: texto reescrito no padrão de artigo do escritório, com fontes oficiais conferidas.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 10/10/2026)
- Lei 9.514/1997 (alienação fiduciária de imóveis), texto atualizado: https://www.planalto.gov.br/ccivil_03/leis/l9514.htm
- Lei 14.711/2023 (garantias e execução extrajudicial da hipoteca): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14711.htm
- Código de Defesa do Consumidor (Lei 8.078/1990), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Decreto 11.150/2022 (mínimo existencial): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/decreto/d11150.htm
- Lei 8.036/1990 (FGTS), texto consolidado: https://www.planalto.gov.br/ccivil_03/leis/l8036consol.htm
- Lei 10.931/2004: https://www.planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l10.931.htm
- Lei 8.009/1990 (bem de família): https://www.planalto.gov.br/ccivil_03/leis/l8009.htm
- Código de Processo Civil (Lei 13.105/2015): https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Decreto-Lei 70/1966: https://www.planalto.gov.br/ccivil_03/decreto-lei/del0070-66.htm
- STJ, Arquivo Cidadão, Súmula 297: https://arquivocidadao.stj.jus.br/index.php/sumula-297
- STJ, Arquivo Cidadão, Súmula 380: https://arquivocidadao.stj.jus.br/index.php/sumula-380

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).