
Bônus não pago é a verba de remuneração variável prometida por desempenho e não quitada pelo empregador, situação regida pelos arts. 457 e 468 da CLT.
O bônus não pago está entre as discussões mais frequentes em contratos com remuneração variável, sobretudo em cargos de gestão, em que parte relevante do rendimento depende de metas, resultados e políticas internas de premiação. A Consolidação das Leis do Trabalho não usa a palavra bônus. Ela organiza as verbas variáveis em categorias distintas, com efeitos contratuais diferentes, e é esse enquadramento que decide o que pode ser exigido. A redação do art. 457 após a Lei nº 13.467/2017 separou o que integra o salário do que não integra, e essa separação mudou a forma de discutir o tema. Entender em qual categoria a verba prometida se encaixa é o passo que antecede qualquer providência.
O que a lei trabalhista prevê sobre o bônus não pago
O bônus não pago é exigível quando existe obrigação assumida pelo empregador, ainda que fora do contrato escrito, e o critério de pagamento foi cumprido pelo empregado. A CLT não trata de bônus com esse nome. O art. 457, § 1º, na redação dada pela Lei nº 13.467/2017, determina que integram o salário “a importância fixa estipulada, as gratificações legais e as comissões pagas pelo empregador”. O § 2º do mesmo artigo afasta da remuneração as importâncias pagas a título de prêmios e abonos, “ainda que habituais”.
A consequência prática é direta. Uma verba variável pode ser devida e, ao mesmo tempo, não repercutir sobre as demais parcelas do contrato, a depender de como foi instituída e paga. O que define o enquadramento não é o nome adotado no contracheque, e sim a causa do pagamento, a existência de critério objetivo e o comportamento das partes ao longo do contrato.
Qual a diferença entre bônus, prêmio, gratificação e participação nos lucros
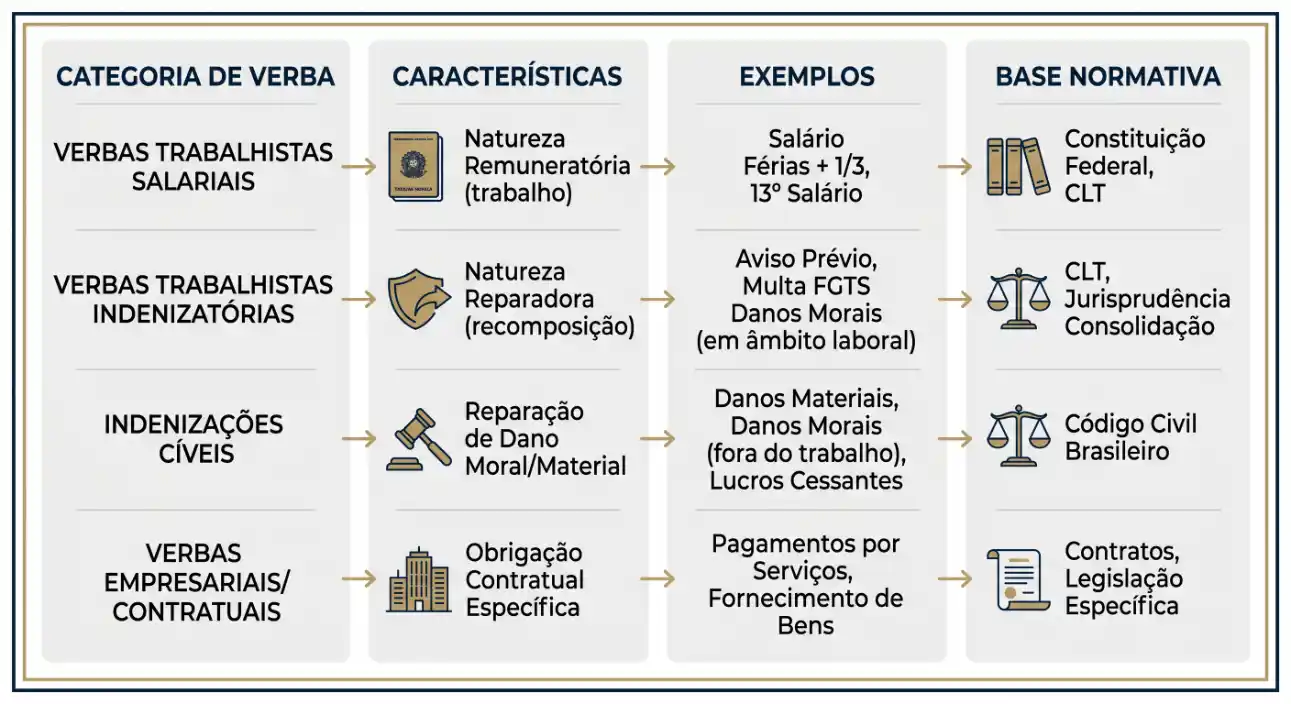
A diferença está na causa do pagamento e no regime legal de cada verba. O termo bônus é da linguagem empresarial e comporta situações juridicamente distintas, que a legislação trata de modo separado.
O prêmio do art. 457, § 4º, da CLT
O § 4º do art. 457 define prêmios como “as liberalidades concedidas pelo empregador em forma de bens, serviços ou valor em dinheiro a empregado ou a grupo de empregados, em razão de desempenho superior ao ordinariamente esperado no exercício de suas atividades”. Dois elementos aparecem no texto: a liberalidade e o desempenho acima do ordinário. Quando o pagamento decorre de meta contratada, com critério previamente ajustado e exigível, a leitura de que se trata de mera liberalidade fica mais difícil de sustentar, e a discussão migra para o terreno da gratificação ajustada.
A participação nos lucros ou resultados
A participação nos lucros ou resultados tem lei própria. A Lei nº 10.101/2000 regula a matéria com fundamento no art. 7º, XI, da Constituição. O art. 3º é expresso ao dizer que a participação “não substitui ou complementa a remuneração devida a qualquer empregado, nem constitui base de incidência de qualquer encargo trabalhista”. O art. 2º exige negociação prévia entre empresa e empregados, com regras claras e objetivas quanto aos direitos substantivos e adjetivos, e o instrumento firmado é arquivado na entidade sindical. O § 2º do art. 3º veda pagamento em mais de duas vezes no mesmo ano civil e em periodicidade inferior a um trimestre civil. Programa que ignora esses requisitos perde o regime de exclusão e volta a ser discutido como verba comum.
A gratificação ajustada
Gratificação ajustada é a parcela paga com base em ajuste entre as partes, expresso ou tácito, e não por simples decisão unilateral. A Súmula nº 152 do TST fixa que “o fato de constar do recibo de pagamento de gratificação o caráter de liberalidade não basta, por si só, para excluir a existência de ajuste tácito”. A rotulagem adotada pelo empregador, portanto, não encerra a discussão.
| Verba | Base normativa | Causa do pagamento | Repercussão contratual |
| Importância fixa e comissões | Art. 457, § 1º, da CLT | Contraprestação do trabalho | Integram o salário |
| Prêmio | Art. 457, §§ 2º e 4º, da CLT | Liberalidade por desempenho acima do ordinário | Não integra a remuneração |
| Gratificação ajustada | Ajuste expresso ou tácito, Súmula nº 152 do TST | Obrigação assumida pelas partes | Discutida caso a caso |
| Participação nos lucros ou resultados | Lei nº 10.101/2000 | Negociação prévia com regras objetivas | Não constitui base de encargo trabalhista |
O bônus prometido e não pago integra o salário
A integração depende do enquadramento da verba, e não da frequência isolada do pagamento. Esse é o ponto que mais gerou mudança de leitura depois de 2017.
O que o art. 457 separou
Antes da Lei nº 13.467/2017, a habitualidade funcionava como elemento decisivo: pagamento repetido tendia a ser incorporado. A redação vigente do § 2º do art. 457 afasta da remuneração as importâncias pagas como prêmios e abonos “ainda que habituais”. A expressão retirou da habitualidade o papel de único critério. Ela continua relevante como indício do ajuste, mas deixou de resolver sozinha a controvérsia.
O que passou a decidir
O exame se deslocou para a natureza da verba. Pagamento vinculado a meta previamente contratada, com fórmula conhecida e apuração verificável, aproxima a parcela da contraprestação do trabalho. Pagamento decidido caso a caso, sem critério anterior, aproxima da liberalidade descrita no § 4º. A discussão sobre integração é distinta da discussão sobre exigibilidade: uma verba pode ser devida sem repercutir nas demais parcelas do contrato.
A promessa de bônus feita fora do contrato escrito obriga a empresa
A promessa obriga quando comprovada, porque o direito do trabalho admite o ajuste tácito. O contrato de trabalho não exige forma escrita para todas as suas cláusulas, e a conduta reiterada do empregador integra o conteúdo contratual.
A Súmula nº 152 do TST caminha exatamente nessa direção ao recusar que a declaração unilateral de liberalidade, lançada no recibo, afaste por si só o ajuste tácito. O que se examina é o conjunto: comunicação de metas, política interna divulgada, apuração de resultados, histórico de pagamentos e tratamento dado a empregados em situação equivalente. A ausência de documento escrito eleva a exigência probatória, mas não extingue o direito. A mesma lógica aparece em outras discussões sobre parcelas variáveis, como no caso da comissão não paga pela empresa, em que a existência do ajuste costuma preceder o debate sobre valor.
A empresa pode alterar ou suprimir o critério do bônus no meio do ciclo
A alteração unilateral que cause prejuízo ao empregado não produz efeito, por força do art. 468 da CLT. O dispositivo condiciona a validade da alteração das condições do contrato ao mútuo consentimento e à ausência de prejuízo, sob pena de nulidade da cláusula alterada.
O ciclo de apuração já iniciado
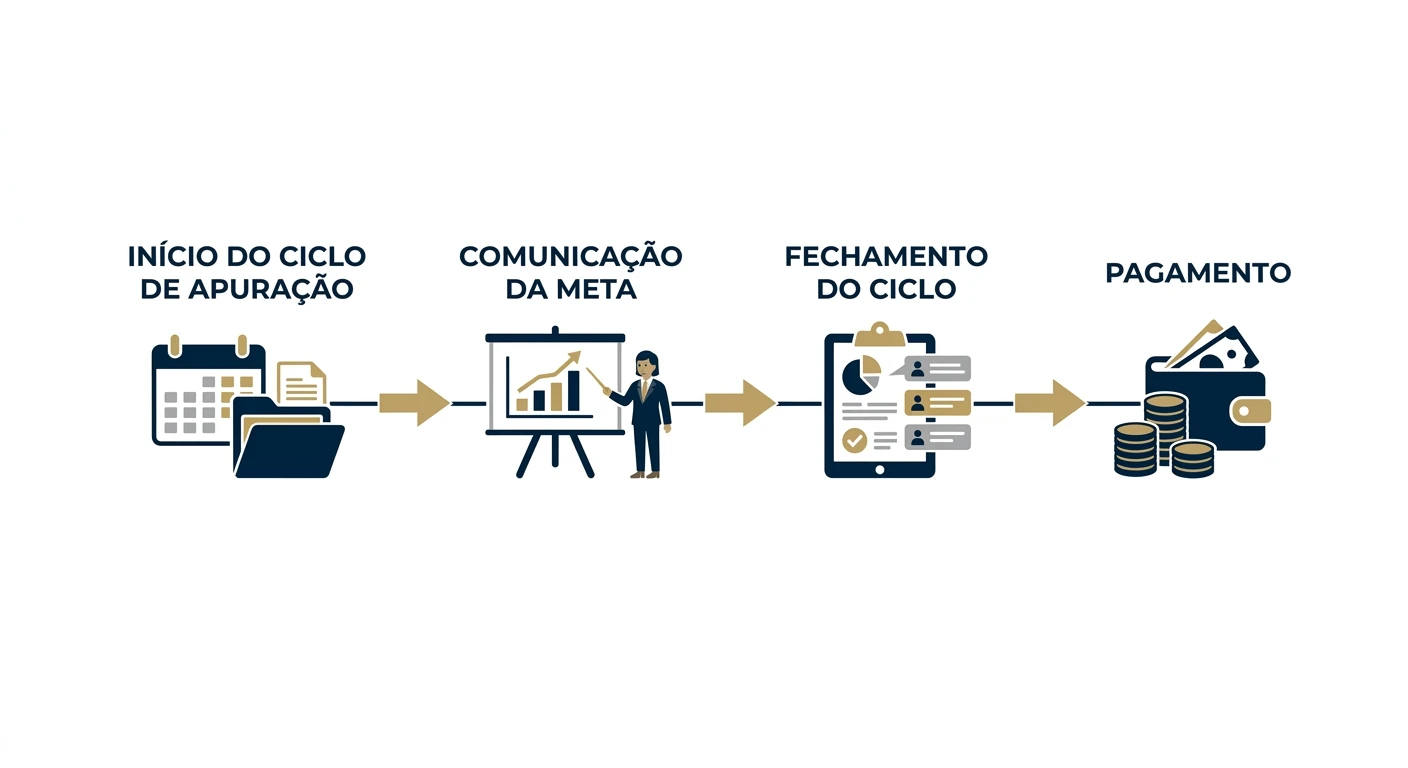
Mudar a régua depois que o período de apuração começou é o cenário mais discutido. Se a meta foi comunicada, o empregado organizou a própria atuação em função dela e a empresa altera o critério antes do fechamento, a alteração tende a ser examinada sob o art. 468. A situação difere da revisão de política para ciclos futuros, comunicada com antecedência, que se insere no poder diretivo do empregador.
A gratificação de função e o art. 468, § 2º
Há um recorte próprio para a gratificação paga em razão do exercício de função de confiança. O § 2º do art. 468, acrescentado pela Lei nº 13.467/2017, dispõe que a alteração com reversão ao cargo efetivo “não assegura ao empregado o direito à manutenção do pagamento da gratificação correspondente, que não será incorporada, independentemente do tempo de exercício da respectiva função”. A convivência dessa regra com o entendimento sumulado anterior à reforma é controvertida, e a leitura aplicável a contratos iniciados antes de 2017 não está pacificada. Quem discute o tema precisa saber que há decisões em sentidos diferentes.
Como se prova a existência e o critério do bônus
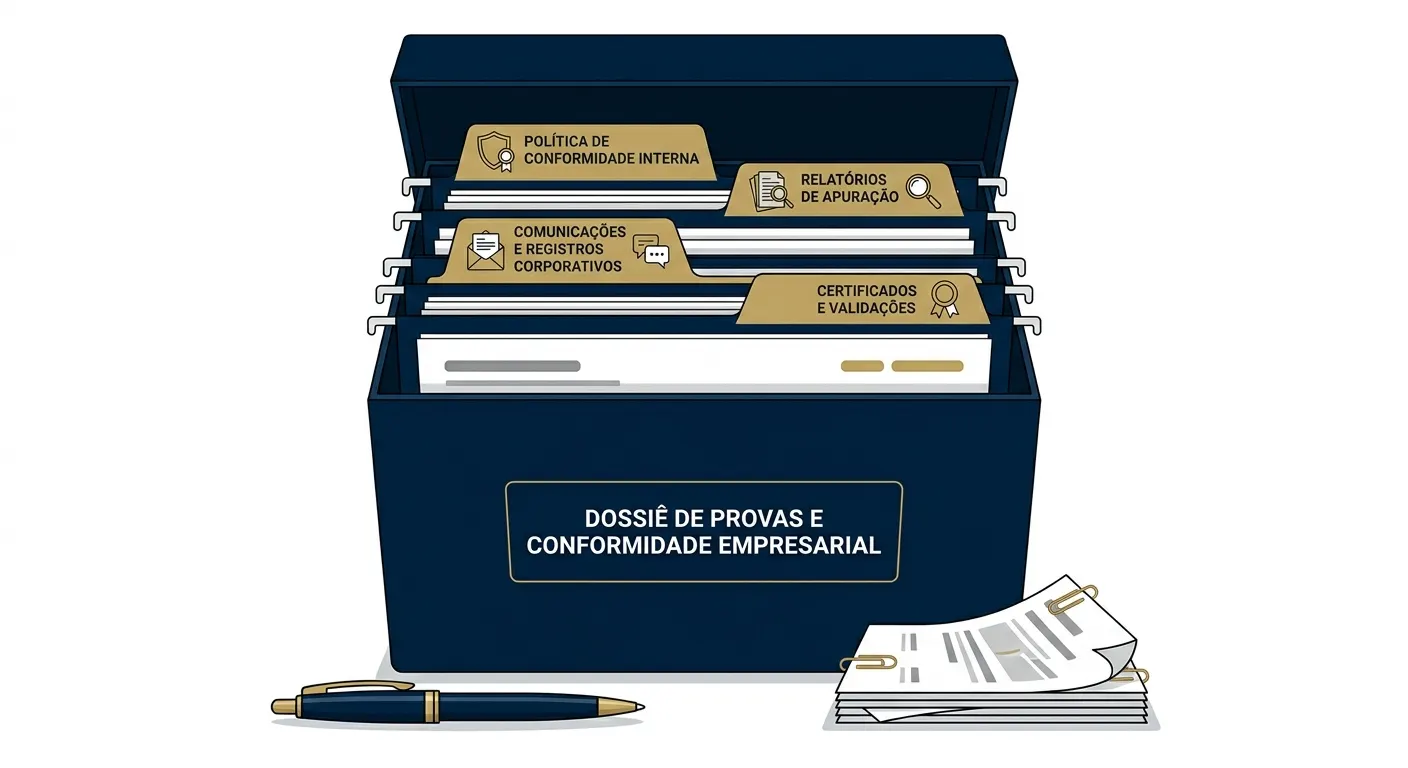
A prova recai sobre a obrigação e sobre o critério, nessa ordem. Demonstrar que a empresa se obrigou é condição para discutir o descumprimento.
O art. 818 da CLT, na redação da Lei nº 13.467/2017, atribui ao reclamante o ônus quanto ao fato constitutivo de seu direito e ao reclamado quanto à existência de fato impeditivo, modificativo ou extintivo. Na prática, isso significa que cabe ao empregado demonstrar a promessa e o atingimento da meta, e ao empregador demonstrar o pagamento ou a razão pela qual a verba não seria devida.
Os elementos que costumam sustentar o pedido são:
- política interna de remuneração variável, manual do programa ou regulamento de metas;
- comunicações institucionais que fixaram objetivos e percentuais de atingimento;
- relatórios de apuração de resultados e painéis de desempenho;
- mensagens e correspondências eletrônicas que confirmem o critério aplicado;
- comprovantes de pagamentos anteriores sob o mesmo programa;
- prova testemunhal de empregados submetidos ao mesmo regime.
Uma leitura profissional do tema: na prática forense trabalhista, a controvérsia sobre remuneração variável raramente está na ocorrência do pagamento, e sim no critério. O que a empresa qualifica como liberalidade costuma ter regra escrita em política interna, e é esse documento, e não a rubrica do contracheque, que orienta o enquadramento no art. 457 da CLT.
O que muda quando o bônus compõe a remuneração de cargos de gestão
Em cargos de gestão, a parcela variável costuma responder por fatia relevante do rendimento, o que altera o peso da discussão. Segundo o Relatório Justiça em Números de 2025 do Conselho Nacional de Justiça, com ano-base 2024, a Justiça do Trabalho recebeu 4,8 milhões de casos novos, alta de 14,5% sobre o ano anterior. O Relatório Geral da Justiça do Trabalho de 2024, divulgado pelo Tribunal Superior do Trabalho, registrou 4.090.375 processos recebidos, dos quais 3.599.940 eram novas ações.
Três pontos se somam nesses contratos. O primeiro é a sobreposição de programas: bônus anual, premiação por projeto e participação nos lucros convivem, cada um com regime próprio. O segundo é o enquadramento do cargo, porque a discussão sobre parcela variável costuma aparecer junto com temas como o cargo de confiança e o controle de jornada ou o acúmulo de função. O terceiro é a comparação entre pares, que se conecta ao regime de equiparação salarial do art. 461 da CLT quando o critério aplicado varia entre empregados em idêntica função.
A análise dos documentos contratuais e das políticas internas é o que define quais verbas são devidas em cada caso. Para esclarecer como essas regras se aplicam à sua situação, o escritório mantém canal de contato para orientação.
Qual é o prazo para discutir bônus não pago
O prazo é o do art. 7º, XXIX, da Constituição Federal, que fixa prescrição de cinco anos para os créditos resultantes das relações de trabalho, até o limite de dois anos após a extinção do contrato. Os dois prazos funcionam em conjunto e não se substituem.
| Situação | Prazo aplicável | Efeito prático |
| Contrato em vigor | Cinco anos contados para trás da data do ajuizamento | Parcelas anteriores a esse marco não são alcançadas |
| Contrato extinto | Dois anos contados do término | Depois desse prazo a discussão não é mais admitida |
| Contrato extinto dentro do biênio | Cinco anos retroativos a partir do ajuizamento | Os dois limites incidem de forma cumulativa |
Perguntas frequentes sobre bônus não pago
O bônus previsto apenas em comunicado interno é exigível
Sim, desde que o comunicado tenha estabelecido critério objetivo e o empregado o tenha cumprido. O direito do trabalho não exige que toda cláusula contratual esteja em instrumento assinado pelas partes. A política interna divulgada pela empresa, o manual do programa de metas e as comunicações que fixam objetivos funcionam como fonte da obrigação, porque expressam a vontade do empregador de se vincular a um critério. A Súmula nº 152 do TST reforça esse raciocínio ao recusar que a simples menção a liberalidade no recibo afaste, por si só, a existência de ajuste tácito. O que se analisa é a coerência do conjunto: houve meta comunicada, houve apuração, houve pagamento em ciclos anteriores sob a mesma regra. Quanto mais estável for esse histórico, mais consistente fica a demonstração de que a empresa se obrigou. A ausência de documento formal aumenta a exigência de prova, mas não converte a promessa em algo juridicamente irrelevante. Comunicações eletrônicas, relatórios de desempenho e prova testemunhal de colegas submetidos ao mesmo programa costumam compor esse quadro.
Bônus e participação nos lucros são a mesma coisa
Não. São verbas com regimes legais distintos e não devem ser tratadas como sinônimos. A participação nos lucros ou resultados é disciplinada pela Lei nº 10.101/2000, que exige negociação prévia entre empresa e empregados, regras claras e objetivas quanto aos direitos e ao procedimento, e arquivamento do instrumento na entidade sindical dos trabalhadores. O art. 3º dessa lei determina que a participação não substitui nem complementa a remuneração devida e não constitui base de incidência de encargo trabalhista, e o § 2º veda o pagamento em mais de duas vezes no mesmo ano civil e em periodicidade inferior a um trimestre civil. Já o bônus, quando concedido como prêmio, encontra definição no art. 457, § 4º, da CLT, que o descreve como liberalidade concedida em razão de desempenho superior ao ordinariamente esperado. Programas que adotam o rótulo de participação nos lucros sem observar os requisitos da lei específica perdem o regime de exclusão e passam a ser examinados segundo as regras gerais da CLT.
A empresa pode condicionar o bônus à permanência no emprego
A cláusula de permanência é usada com frequência em programas de retenção e a sua validade é discutida caso a caso. O ponto de partida é o art. 468 da CLT, que exige mútuo consentimento e ausência de prejuízo para a alteração das condições contratuais. Quando a condição foi estabelecida antes do início do ciclo de apuração, com conhecimento do empregado, ela tende a ser tratada como regra do próprio programa. A leitura muda quando a condição é criada ou endurecida depois que o período começou, ou quando a saída do empregado decorre de iniciativa do empregador. Nessa segunda hipótese, exigir permanência de quem foi dispensado transfere ao empregado o efeito de um ato que ele não praticou. A análise passa pela redação exata da política, pela data em que ela foi divulgada e pela forma de extinção do contrato. Há decisões em sentidos diferentes, e o resultado depende do conjunto probatório reunido em cada processo.
Falta de pagamento de bônus autoriza pedido de rescisão indireta
A rescisão indireta é a modalidade do art. 483 da CLT em que o empregado rompe o contrato por falta grave do empregador, e o inadimplemento de verbas pode ser invocado nesse contexto. A resposta, porém, não é automática. O exame considera a gravidade e a reiteração do descumprimento, o peso da parcela na composição do rendimento e a existência de controvérsia razoável sobre a própria existência do direito. Atraso isolado em verba de natureza discutível tende a ser tratado de modo diverso da supressão sistemática de parcela que representava parte relevante da remuneração. A escolha entre permanecer trabalhando ou deixar o posto durante o trâmite é uma decisão de risco que depende da prova reunida antes do ajuizamento, porque o indeferimento do pedido pode levar o afastamento a ser lido como abandono. O tema é desenvolvido em detalhe no conteúdo sobre como se prova a falta grave na rescisão indireta e no panorama sobre os tipos de rescisão do contrato de trabalho.
O que analisar antes de discutir o bônus não pago
A discussão sobre bônus não pago começa pelo enquadramento da verba, porque prêmio, gratificação ajustada e participação nos lucros seguem regimes legais diferentes e produzem efeitos contratuais distintos. Reunir a política interna, o histórico de apuração e as comunicações que fixaram o critério é o que permite avaliar se houve obrigação assumida e se ela foi descumprida. Os prazos do art. 7º, XXIX, da Constituição incidem de forma cumulativa e delimitam o período que ainda pode ser examinado. A banca atua em direito do trabalho e mantém canal institucional para esclarecimento de dúvidas sobre contratos com remuneração variável.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada de um advogado. Cada caso depende de documentos, prazos e circunstâncias específicas.

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).