O inventário extrajudicial é feito por escritura em cartório quando todos os interessados são capazes e estão de acordo, com advogado; desde 2024, também é possível com testamento ou herdeiro menor, sob condições. São oito etapas: documentos e pesquisa de testamento na Central Notarial de Serviços Eletrônicos Compartilhados (CENSEC), tabelionato, inventariante, bens e dívidas, Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), minuta, escritura (presencial ou pelo e-Notariado) e registro da partilha.
Em resumo
- Cabe em cartório quando todos são capazes e estão de acordo, com advogado; com testamento ou herdeiro menor, só nas condições dos arts. 12-A e 12-B da Resolução 35/2007 do Conselho Nacional de Justiça (CNJ).
- A pesquisa de testamento na CENSEC é feita com a certidão de óbito, e a resposta sai em até 48 horas (Código Nacional de Normas do Foro Extrajudicial, CNN, arts. 268 e 269).
- O inventariante pode ser nomeado por escritura anterior à partilha, que marca o início do procedimento (Resolução CNJ 35/2007, art. 11).
- No Paraná, o ITCMD é declarado pela internet à Receita Estadual, com alíquota de 4% (Lei estadual 18.573/2015, art. 22).
- Desde 28/08/2026, a escritura não depende da prova do pagamento prévio do ITCMD, mas a lei paranaense ainda prevê o pagamento antes da lavratura e exige a quitação para registrar o imóvel (Resolução CNJ 35/2007, art. 15; Lei estadual 18.573/2015, arts. 25, I, e 26, § 8º).
- A escritura eletrônica exige videoconferência e tem regra própria de competência (CNN, arts. 286 e 302).
Quando o inventário pode ser feito em cartório?
Quando todos os interessados são capazes e estão de acordo, com assistência de advogado ou defensor público. É a regra do art. 610 do Código de Processo Civil:
“§ 1º Se todos forem capazes e concordes, o inventário e a partilha poderão ser feitos por escritura pública, a qual constituirá documento hábil para qualquer ato de registro, bem como para levantamento de importância depositada em instituições financeiras.”
O caput do mesmo artigo manda ao juiz os casos com testamento ou interessado incapaz, mas a Resolução CNJ 571/2024 incluiu duas exceções na Resolução CNJ 35/2007. Com interessado menor ou incapaz, a escritura é admitida “desde que o pagamento do seu quinhão hereditário ou de sua meação ocorra em parte ideal em cada um dos bens inventariados e haja manifestação favorável do Ministério Público” (art. 12-A), e só produz efeitos depois dessa manifestação (§ 3º). Com testamento, além de todos capazes, de acordo e com advogado, é preciso “expressa autorização do juízo sucessório competente em ação de abertura e cumprimento de testamento válido e eficaz, em sentença transitada em julgado” (art. 12-B, II); se o testamento reconhecer filho ou trouxer outra declaração irrevogável, o inventário será obrigatoriamente judicial (§ 1º).
| Situação | Via | Condição |
|---|---|---|
| Todos capazes e de acordo, sem testamento | Cartório | Advogado ou defensor público (Código de Processo Civil, art. 610, § 2º) |
| Com testamento | Cartório | Autorização do juízo sucessório, em sentença transitada em julgado (Resolução CNJ 35/2007, art. 12-B) |
| Com herdeiro menor ou incapaz | Cartório | Quinhão em parte ideal e manifestação favorável do Ministério Público (art. 12-A) |
| Sem acordo entre os interessados | Justiça | A escritura exige a concordância de todos (Código de Processo Civil, art. 610, § 1º) |
Como é o inventário em cartório passo a passo?
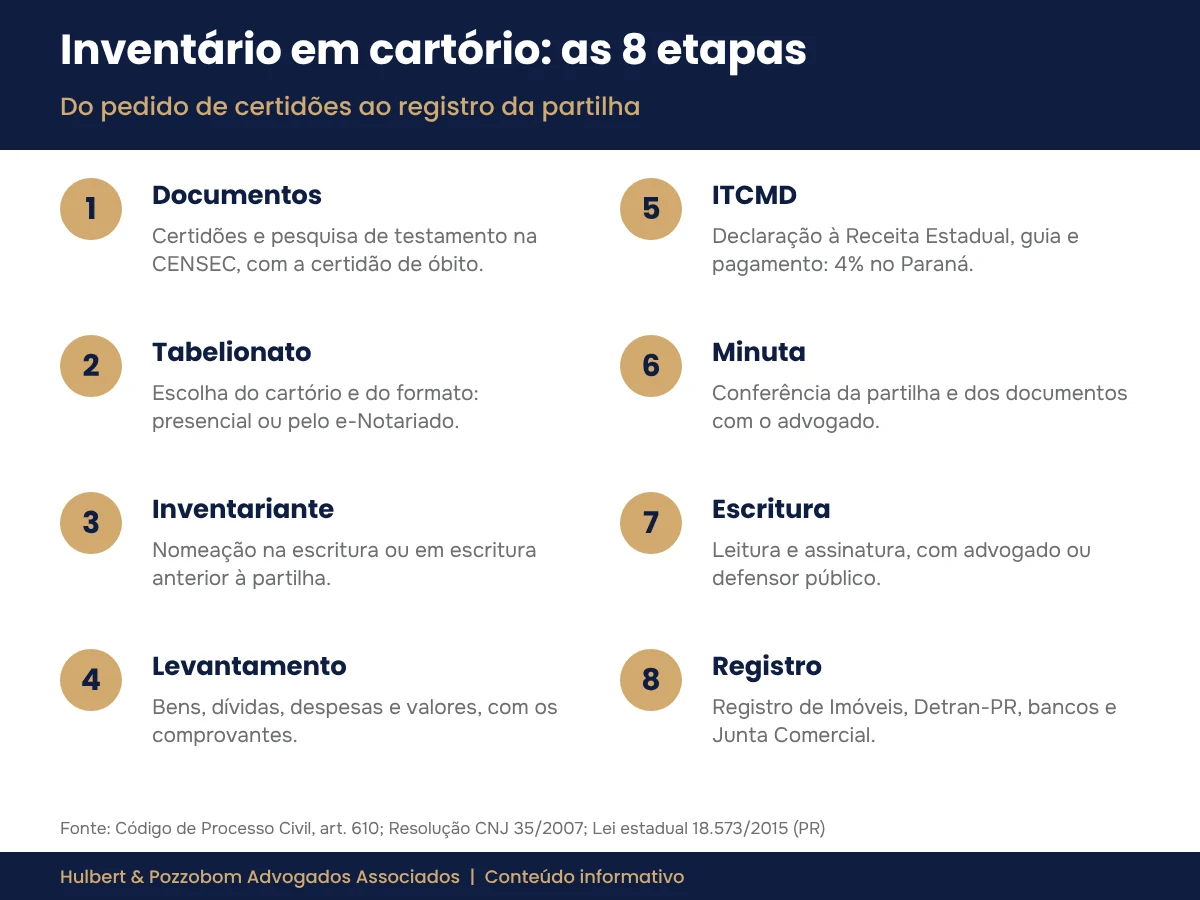
São oito etapas encadeadas, e cada uma depende da anterior:
| Etapa | O que se faz | Quem participa |
|---|---|---|
| 1. Documentos | Certidões e pesquisa de testamento na CENSEC | Família e advogado |
| 2. Tabelionato | Escolha do cartório e do formato, presencial ou eletrônico | Família e advogado |
| 3. Inventariante | Nomeação na escritura ou em escritura anterior | Herdeiros e cônjuge ou companheiro |
| 4. Levantamento | Bens, dívidas, despesas e valores | Inventariante e advogado |
| 5. ITCMD | Declaração, análise, guia e pagamento | Herdeiros e Receita Estadual |
| 6. Minuta | Conferência da partilha e dos documentos | Advogado e tabelionato |
| 7. Lavratura | Leitura e assinatura da escritura | Interessados, advogado e tabelião |
| 8. Registro | Transferência no Registro de Imóveis, no Departamento de Trânsito (Detran-PR), nos bancos e na Junta Comercial | Herdeiros |
Quais documentos o cartório exige no inventário?
Os documentos para inventário extrajudicial seguem o rol do art. 22 da Resolução CNJ 35/2007, e o primeiro passo é saber se há testamento.
O tabelião deve consultar o Registro Central de Testamentos On-Line (RCTO), módulo da CENSEC (CNN, art. 441, II), e a família pode antecipar a pesquisa. Pelo art. 268, III, do CNN, a informação é fornecida “de pessoa falecida, a pedido de interessado, mediante apresentação da certidão de óbito expedida pelo Registro Civil de Pessoas Naturais” e enviada “no prazo de até 48 horas” (art. 269).
Um cuidado: o módulo é “destinado à pesquisa de testamentos públicos e de instrumentos de aprovação de testamentos cerrados, lavrados no país, no mínimo, desde 1.º de janeiro de 2000” (art. 265, I). O testamento particular, feito sem tabelião e lido perante pelo menos três testemunhas (Código Civil, art. 1.876), não aparece. Se a família souber de um, valem as regras do inventário com testamento, explicadas acima.
| Categoria | Documentos | Base |
|---|---|---|
| Falecido | Certidão de óbito; identidade e CPF; certidão negativa de tributos; resposta da CENSEC | Resolução CNJ 35/2007, art. 22, “a”, “b” e “g”; CNN, art. 441 |
| Herdeiros | Identidade e CPF; certidão de parentesco; certidão de casamento e pacto antenupcial dos casados | Art. 22, “b”, “c” e “d” |
| Cônjuge ou companheiro | Certidão de casamento e pacto antenupcial; para o companheiro, união estável reconhecida pelos herdeiros ou, se for o único sucessor, sentença, escritura ou termo declaratório registrados | Art. 22, “d”, e art. 18 |
| Imóveis | Certidão de propriedade (matrícula); Certificado de Cadastro de Imóvel Rural (CCIR), se rural | Art. 22, “e” e “h” |
| Bens móveis e direitos | Documentos de titularidade de veículos, contas, aplicações e quotas | Art. 22, “f” |
Os documentos devem ser “originais ou em cópias autenticadas, salvo os de identidade das partes, que sempre serão originais” (art. 23).
Como escolher o tabelionato e nomear o inventariante?
Na escritura presencial, a família pode procurar qualquer cartório de notas, porque o art. 1º da Resolução CNJ 35/2007 dispõe que “é livre a escolha do tabelião de notas, não se aplicando as regras de competência do Código de Processo Civil”. Na eletrônica, há regra própria, explicada adiante.
O inventariante é escolhido pelos interessados, e a nomeação é obrigatória:
“Art. 11. É obrigatória a nomeação de interessado, na escritura pública de inventário e partilha, para representar o espólio, com poderes de inventariante, no cumprimento de obrigações ativas ou passivas pendentes, sem necessidade de seguir a ordem prevista no art. 617 do Código de Processo Civil.”
A nomeação pode vir antes da partilha, em escritura própria (§ 1º). Com ela, o inventariante pode buscar “informações bancárias e fiscais necessárias à conclusão de negócios essenciais à realização do inventário” (§ 2º), e a nomeação “será considerada o termo inicial do procedimento de inventário extrajudicial” (§ 3º), o que importa para o prazo de abertura, tratado no guia sobre por onde começar o inventário em Londrina.
Como fazer o levantamento de bens, dívidas e valores?
O inventariante reúne os dados e declara o valor dos bens (Resolução CNJ 35/2007, art. 32), e as dívidas não impedem a escritura: “A existência de credores do espólio não impedirá a realização do inventário e partilha, ou adjudicação, por escritura pública” (art. 27).
Para organizar o levantamento:
- imóveis: matrícula atualizada, carnê do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) ou dados do Imposto sobre a Propriedade Territorial Rural (ITR) e, nos rurais, o CCIR;
- veículos: documento e situação do Imposto sobre a Propriedade de Veículos Automotores (IPVA);
- contas e aplicações: extratos e informes;
- quotas de empresa: contrato social e balanço;
- dívidas e despesas de funeral: contratos e recibos.
Os comprovantes têm efeito tributário no Paraná: na base de cálculo do ITCMD, “serão abatidos apenas os valores relativos às despesas com o funeral do de cujus e as dívidas comprovadas do espólio, bem como aquelas formalmente habilitadas e julgadas procedentes” (Lei estadual 18.573/2015, art. 18, § 3º). Bens no exterior não entram na escritura (Resolução CNJ 35/2007, art. 29).
Como declarar e pagar o ITCMD no inventário no Paraná?
Pela Declaração de ITCMD (DITCMD), transmitida pela internet à Receita Estadual (Lei estadual 18.573/2015, art. 17, § 3º); depois dela, o sistema libera a Guia de Recolhimento do Estado do Paraná (GR-PR). Roteiro da página oficial do serviço:
- acessar o ITCMD Novo, do Sistema de Gestão Tributária (SGT), com login do Nota Paraná ou do Receita/PR;
- preencher a declaração com os bens e os herdeiros;
- aguardar a análise, quando exigida: “a GR-PR será disponibilizada após a análise ou prazo estabelecido na legislação, o que for menor”;
- pagar a GR-PR por PIX, em qualquer banco, ou pelo código de barras, nos bancos credenciados.
A alíquota está no art. 22:
“Art. 22. A alíquota do ITCMD é 4% (quatro por cento) para qualquer transmissão.”
A base é o valor venal dos bens, “considerado na data da declaração” (art. 17), com pisos: nos imóveis urbanos, o valor usado pelo Município para o Imposto sobre a Transmissão de Bens Imóveis (ITBI) ou, na falta, para o IPTU; nos rurais, o do Departamento de Economia Rural (Deral) ou, na falta, o do ITR; nos veículos, o do IPVA (art. 18). Se discordar do valor declarado, a Receita pode arbitrar outro, assegurada a avaliação contraditória (art. 17, § 2º, I).
Em regra, as isenções dependem de pedido à Receita Estadual, como a de um imóvel urbano de até 2.600 Unidades Padrão Fiscal do Paraná (UPF/PR), destinado exclusivamente à moradia do cônjuge sobrevivente ou do herdeiro que não tenha outro imóvel (art. 11, I, “a”, na redação da Lei estadual 22.262/2024).
A Emenda Constitucional 132/2023 (Constituição, art. 155, § 1º, VI) e a Lei Complementar 227/2026 (art. 156) exigem alíquotas progressivas, mas, até esta atualização, a lei paranaense mantém a alíquota única de 4%. Vale a alíquota “vigente no momento da abertura da sucessão” (Lei Complementar 227/2026, art. 156, § 1º, I), ou seja, a da data do óbito. Os demais custos e tributos do inventário em Londrina estão em outro texto.
O ITCMD precisa ser pago antes da escritura?
Pela regra nacional, não, desde 28/08/2026. A Resolução CNJ 695/2026 deu nova redação ao art. 15 da Resolução CNJ 35/2007:
“Art. 15 A lavratura das escrituras públicas de inventário e partilha não se condiciona à comprovação do prévio recolhimento do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD).”
A escritura registra que as partes, orientadas pelos advogados, conhecem a obrigação tributária (§ 1º), e, sem o pagamento, o tabelião informa o fisco “no prazo de 5 dias, ou conforme dispuser a legislação tributária” (§ 2º).
A lei do Paraná, porém, continua prevendo o pagamento “antes de lavrado o respectivo instrumento, nas transmissões por escritura pública” (Lei estadual 18.573/2015, art. 25, I), obriga notários e registradores a verificar a prova do recolhimento nos atos relativos a imóveis (art. 41, I) e é direta quanto ao registro, no art. 26:
“§ 8º Para a transcrição do título de transferência no Cartório de Registro de Imóveis é obrigatória a quitação do imposto.”
A Lei 6.015/1973, art. 289, também manda os registradores “fazer rigorosa fiscalização do pagamento dos impostos devidos”.
Na prática, a escritura sem o imposto quitado não basta para registrar o imóvel em nome dos herdeiros. No Paraná, o caminho mais previsível continua sendo declarar e pagar o ITCMD antes da lavratura.
O que o advogado confere na minuta da escritura de inventário?
Conferir a minuta, versão prévia da escritura, ajuda a evitar retificações e exigências no registro. Pela Resolução CNJ 35/2007, merecem atenção:
- a qualificação das partes e dos cônjuges, com regime de bens e pacto antenupcial (art. 20);
- os dados do óbito e a declaração sobre a existência de testamento e de outros herdeiros, “sob as penas da lei” (art. 21);
- a declaração sobre a apuração e o recolhimento do ITCMD, com eventuais isenções (art. 15, § 1º).
Na lavratura, é obrigatória a presença do advogado, “dispensada a procuração”, ou do defensor público (art. 8º; Código de Processo Civil, art. 610, § 2º).
Os emolumentos do tabelionato são fixados por lei estadual e devem corresponder “ao efetivo custo e à adequada e suficiente remuneração dos serviços prestados” (Lei 10.169/2000, art. 1º, parágrafo único), vedado o percentual sobre o valor do negócio (art. 3º, II). No Paraná, a tabela vigente foi fixada pela Lei estadual 21.869/2023. Na Tabela XI, “O inventário será cobrado por autor da herança, de acordo com o item IV desta tabela”, que traz faixas de valor; havendo vários bens, o de maior valor gera custas integrais, e cada um dos demais, até nove, 80% delas.
Como funciona o inventário eletrônico pelo e-Notariado?
A escritura pode ser assinada a distância, pela plataforma e-Notariado. O art. 286 do CNN exige, entre outros requisitos:
- “videoconferência notarial para captação do consentimento das partes sobre os termos do ato jurídico”;
- “assinatura digital pelas partes, exclusivamente por meio do e-Notariado”;
- “assinatura do tabelião de notas com a utilização de certificado digital ICP-Brasil”.
A escritura eletrônica é eficaz para os registros públicos, as instituições financeiras, as juntas comerciais e o Detran (art. 312).
Na via eletrônica, a escolha do cartório deixa de ser livre: a competência “é absoluta” (art. 289), e o art. 302 atribui as escrituras eletrônicas ao tabelião “da circunscrição do imóvel ou do domicílio do adquirente”. Como a regra vale para escrituras em geral, convém confirmar com o tabelionato como ela se aplica ao inventário.
Como registrar a partilha no cartório de imóveis e transferir os outros bens?
Com o traslado ou a certidão da escritura, que dispensa homologação judicial. Pelo art. 3º da Resolução CNJ 35/2007, as escrituras são “títulos hábeis para o registro civil e o registro imobiliário, para a transferência de bens e direitos”, inclusive perante “DETRAN, Junta Comercial, Registro Civil das Pessoas Jurídicas, instituições financeiras”.
O registro é feito “na serventia da situação do imóvel” (Lei 6.015/1973, art. 169). No Foro Central da Comarca da Região Metropolitana de Londrina há quatro Serviços de Registro de Imóveis (do 1º ao 4º), segundo o Tribunal de Justiça do Paraná (TJPR), e o competente é o da circunscrição do imóvel. Protocolado o título, o oficial registra ou emite nota devolutiva em até 10 dias úteis, ou em 5 dias úteis para documentos eletrônicos apresentados pelo Sistema Eletrônico dos Registros Públicos (Serp) sem exigências (arts. 9º, § 1º, e 188), com as exigências por escrito e de uma só vez (art. 198).
Nos demais órgãos:
- veículos: o Detran-PR exige o IPVA em dia e não concede a transferência “sem a quitação integral do imposto devido nos exercícios anteriores e do exercício corrente” (Lei estadual 14.260/2003, art. 7º, § 2º, na redação da Lei estadual 22.645/2025);
- contas e aplicações: a escritura é documento hábil “para levantamento de importância depositada em instituições financeiras” (Código de Processo Civil, art. 610, § 1º);
- quotas: Junta Comercial ou Registro Civil das Pessoas Jurídicas.
Se surgir um bem depois, a sobrepartilha por escritura é admitida “ainda que referente a inventário e partilha judiciais já findos” (Resolução CNJ 35/2007, art. 25).
Perguntas frequentes sobre inventário extrajudicial
Inventário em cartório pode ser feito sem advogado?
Não. O tabelião só lavra a escritura se todas as partes estiverem assistidas por advogado ou defensor público, cuja qualificação e assinatura constam do ato (Código de Processo Civil, art. 610, § 2º).
O cônjuge do herdeiro precisa assinar a escritura?
Em alguns casos. Os cônjuges dos herdeiros comparecem quando houver renúncia ou partilha que importe transmissão, exceto no regime da separação absoluta (Resolução CNJ 35/2007, art. 17).
Quando há um só herdeiro, ainda é preciso inventário?
Sim. Não há partilha: o tabelião lavra a escritura de inventário e adjudicação dos bens (art. 26).
Os herdeiros precisam estar todos presentes no cartório?
Não necessariamente. Quem não puder comparecer pode ser representado por procuração pública com poderes especiais (art. 12), e o CNN admite o ato híbrido, com uma parte no cartório e outra a distância (art. 313).
Dá para corrigir a escritura depois de assinada?
Sim. A retificação depende do consentimento de todos; erros materiais podem ser corrigidos de ofício ou a pedido, por averbação (art. 13).
Posso apresentar ao banco só a parte da escritura que interessa?
Sim. O tabelião pode emitir “certidão ou traslado por quesitos, especificando apenas os bens, direitos e obrigações a que pretendam dar publicidade” (Resolução CNJ 35/2007, art. 3º, parágrafo único).
Quando buscar orientação jurídica
Se a família já tem a certidão de óbito e começa a levantar os bens, vale buscar orientação antes de transmitir a declaração do ITCMD e de agendar a escritura, para conferir valores, documentos e a ordem dos registros. O Hulbert & Pozzobom Advogados Associados atua em Direito Sucessório em Londrina e em Direito de Família, em Londrina e região; os canais de atendimento estão na página de contato do escritório.
Autoria: Dra. Raquel Jandre Pozzobom, advogada, OAB/PR 108.847, sócia do Hulbert & Pozzobom Advogados Associados (Londrina/PR).
Revisão jurídica: Dr. Herik Hulbert de Almeida, OAB/PR 103.367.
Publicado em 31/07/2026. Reescrito em 21/10/2026.
Atualizado em 21/10/2026.
O que mudou nesta atualização: texto reescrito e ampliado, com a incorporação do conteúdo verificado do post “Inventário extrajudicial: quando a lei permite”.
Conteúdo informativo, elaborado com apoio de ferramentas digitais e revisado por advogado. Não substitui a análise individual de cada situação.
Fontes consultadas (acesso em 10/10/2026)
- Resolução CNJ 35/2007, texto compilado com a Resolução CNJ 695/2026: https://atos.cnj.jus.br/atos/detalhar/179
- Resolução CNJ 695/2026 (DJe/CNJ n. 206/2026, de 28/08/2026): https://atos.cnj.jus.br/atos/detalhar/7010
- Resolução CNJ 571/2024: https://atos.cnj.jus.br/atos/detalhar/5705
- CNJ, Código Nacional de Normas do Foro Extrajudicial (Provimento CNJ 149/2023), texto compilado: https://atos.cnj.jus.br/atos/detalhar/5243
- Código de Processo Civil (Lei 13.105/2015): https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Código Civil (Lei 10.406/2002), texto compilado: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Lei 6.015/1973, texto compilado: https://www.planalto.gov.br/ccivil_03/leis/l6015compilada.htm
- Lei 10.169/2000: https://www.planalto.gov.br/ccivil_03/leis/l10169.htm
- Lei 14.382/2022 (Serp): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14382.htm
- Constituição Federal, texto compilado: https://www.planalto.gov.br/ccivil_03/constituicao/constituicaocompilado.htm
- Emenda Constitucional 132/2023: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm
- Lei Complementar 227/2026: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
- Lei estadual 18.573/2015 (PR), texto compilado no Sistema Estadual de Legislação: https://www.legislacao.pr.gov.br/legislacao/pesquisarAto.do?action=exibir&codAto=147423&indice=1&totalRegistros=1
- Secretaria da Fazenda do Paraná, Regulamento do ITCMD (Resolução SEFA 1.527/2015): https://www.sefanet.pr.gov.br/dados/SEFADOCUMENTOS/101201501527.pdf
- Lei estadual 22.262/2024 (PR): https://www.parana.pr.gov.br/sites/default/arquivos_restritos/files/documento/2024-12/pl730.2024lei22.262_ass_2.pdf
- Lei estadual 22.645/2025 (PR): https://www.parana.pr.gov.br/sites/default/arquivos_restritos/files/documento/2025-09/pl690.2025lei22.645_2_ass.pdf
- Secretaria da Fazenda do Paraná, Fazer declaração do ITCMD: https://www.fazenda.pr.gov.br/servicos/Cidadao/ITCMD/Fazer-declaracao-do-ITCMD-4n3npvoZ
- Secretaria da Fazenda do Paraná, Emitir guia para o pagamento do ITCMD: https://www.fazenda.pr.gov.br/servicos/Servicos/ITCMD/Emitir-guia-para-o-pagamento-do-ITCMD-jlNDXkNg
- Secretaria da Fazenda do Paraná, Solicitar isenção/imunidade de ITCMD: https://www.fazenda.pr.gov.br/servicos/Cidadao/ITCMD/Solicitar-isencao-imunidade-de-ITCMD-Epol0QoB
- Secretaria da Fazenda do Paraná, tabela de alíquotas do ITCMD: https://www.fazenda.pr.gov.br/sites/default/arquivos_restritos/files/documento/2020-09/aliquota_itcmd.pdf
- TJPR, Emolumentos do Foro Extrajudicial: https://extrajudicial.tjpr.jus.br/emolumentos
- TJPR, Lei estadual 21.869/2023 e tabelas de emolumentos: https://extrajudicial.tjpr.jus.br/documents/d/foro-extrajudicial/lei-e-tabela-atualizada-2024-publicada-10-pdf
- TJPR, Foro Extrajudicial, Endereços e Telefones (município de Londrina): https://extrajudicial.tjpr.jus.br/enderecos-e-telefones

Advogado inscrito na OAB/PR sob o nº 103.367 e sócio do Hulbert & Pozzobom Advogados Associados, em Londrina/PR, Data Protection Officer (DPO) e consultor em Privacidade e Proteção de Dados, com sólida experiência na advocacia preventiva e contenciosa em diversas áreas, incluindo Direito do Trabalho, Direito Previdenciário, Direito Civil, Direito do Consumidor, Direito de Família e Sucessões, Contratos, e Compliance. Também atua como gestor e elaborador de planos de implementação e adequação às normas da Lei Geral de Proteção de Dados (LGPD).